홍콩 IFC의 땅은 2047년까지였고, 정부는 50년치 땅값을 한 번에 받고 매년 3%만 받는다
땅값 113억 홍콩달러를 낸 철도회사에 정부는 더 큰 돈을 출자했다. 땅값 세입은 26.6%에서 2.5%로, 2047년 연장은 프리미엄 0에 지대 3%다
홍콩 국제금융센터 IFC의 땅은 정부가 바다를 메운 매립지이고, 1997년 5월 반환 40일 전에 지하철공사에 2047년 6월까지로 부여됐다. 철도회사는 프리미엄 113억 3,400만 홍콩달러를 냈고 같은 정부는 그 회사에 공항철도 출자를 승인했으며, 공사비는 개발사가 전액 대고 철도회사는 Two IFC 18개 층을 현물로 받았다. 땅값 수입은 2017년 세입의 26.6%에서 2025년 2.5%로 떨어졌다. 2047년 만기 연장은 프리미엄 없이 지대 3%다. 《건물을 짓는 돈: 세계편》 7편.
이 글은 《건물을 짓는 돈: 세계편》 7편이다. 세계의 건물 한 채를 잡아 그 돈이 왜 그런 모양인지 본다. 편마다 메커니즘 하나와 건물 하나. 이번 메커니즘은 모든 땅이 정부 것인 도시가 땅을 팔지 않고 50년치 땅값을 한 번에 받는 구조이고, 건물은 홍콩 센트럴 매립지 위의 국제금융센터 IFC 두 동이다. 국내 건물은 《건물을 짓는 돈: 국내편》에서 따로 다룬다.
홍콩 정부는 2001년 자기 땅 위에 올라가던 건물의 14개 층을 36억 9,900만 홍콩달러에 샀다
2001년 4월 28일 토요일, 홍콩 재정사 도널드 창이 양해각서에 서명했다. 대상은 "내지단 제8898호 Site R에 건립될 사무건물의 55층·56층 및 77층부터 88층까지"였고, 값은 36억 9,900만 홍콩달러, 재원은 외환기금이었다. 매수인은 재정사법인, 입주자는 홍콩금융관리국이다. 그 건물이 2003년에 완공된 88층짜리 Two IFC다. 땅은 처음부터 정부 것이었다. 홍콩에서는 세인트존스 대성당 한 필지를 빼면 모든 땅이 정부 소유이고, 민간은 기간이 정해진 지계(地契)를 받아 쓸 뿐이다. 그런데 정부는 자기 땅 위의 건물에 들어가기 위해 돈을 냈고, 양해각서에는 "해당 토지지계가 요구하는 대로 이 계약은 지정총서장의 동의를 조건으로 한다"는 문장이 들어갔다. 땅주인이 자기 부서의 동의를 받아 자기 땅 위의 건물 14개 층을 산 것이다.
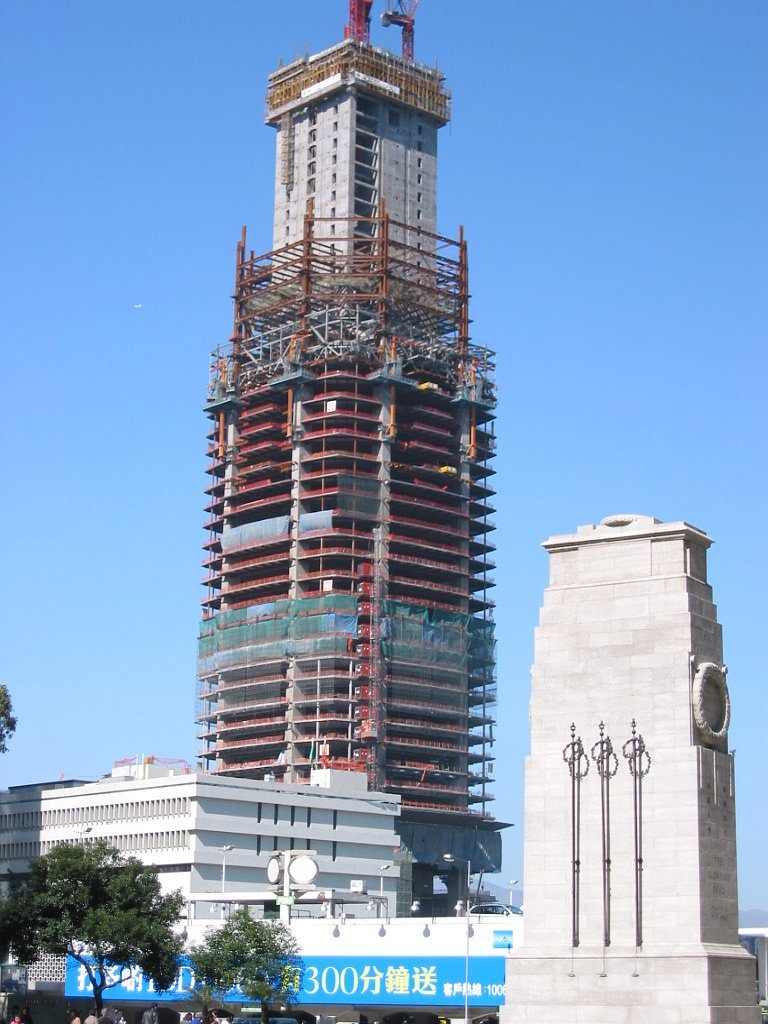
사진: Popolon, CC BY-SA 3.0, 위키미디어 공용
그 땅의 지계는 1997년 5월 21일에 부여됐다. 주권 반환 40일 전이다. 만기는 2047년 6월 30일이고, 그 날짜는 1984년 중영공동선언 부속서 III가 "2047년 6월 30일보다 늦지 않게"라고 적어 둔 상한에서 왔다. 지계를 받은 쪽은 정부가 대주주인 지하철공사였고, 공사는 프리미엄 58억 3,400만 홍콩달러를 냈다. 2000년 2월 지계를 변경하면서 55억을 더 냈다. 합계 113억 3,400만 홍콩달러가 정부에 들어갔고, 같은 정부가 같은 회사의 공항철도 사업에 237억 출자를 승인했다. 공사비는 개발사 컨소시엄이 전액 댔고, 철도회사는 돈 대신 Two IFC 18개 층을 받았다. 그래서 2026년의 Two IFC 사무공간은 이 글의 계산으로 민간 컨소시엄 57%, 철도회사 26%, 정부 17%로 층 단위로 갈라져 있다. 땅을 팔지 않고 50년치 땅값을 한 번에 받는 도시에서 건물 한 채의 돈은 이런 모양이 된다. 그리고 그 땅값에 기댄 정부 세입은 2017년 26.6%에서 2025년 2.5%로 떨어졌다.
땅은 정부가 바다를 메워 만들었고, 그 땅의 만기는 1984년 외교문서 한 줄이 정했다
IFC가 선 땅은 1993년 9월부터 1998년 6월까지 센트럴 앞바다를 메운 20헥타르의 일부다. 토목공정척전서는 이 매립의 목적을 "공항철도 홍콩역 부지를 제공하기 위한 것"이라고 적는다. 땅이 생기기 전에 용도가 정해져 있었다. 1994년 11월 영국과 중국이 공항과 공항철도 재원에 관한 합의각서에 서명했고, 홍콩 재무위원회는 공항철도 사업에 237억 홍콩달러를 출자하기로 승인했다. 지하철공사가 그 철도를 짓는 대가로 받은 것이 역 다섯 곳의 상부 개발권이었다. MTR 연차보고서는 이 거래를 "공항철도협약에 따라 정부는 철도 연변 5개 역 부지의 개발권을 시장가치로 회사에 부여했다"고 쓴다. 홍콩역 부지가 그중 하나다.
지계의 날짜가 왜 1997년 5월 21일이고 만기가 왜 2047년 6월 30일인지는 1984년 중영공동선언 부속서 III에 적혀 있다. 제3항은 공동선언 발효부터 1997년 6월 30일까지 영국령 홍콩정부가 "2047년 6월 30일보다 늦지 않게 만료되는 기간"으로 새 지계를 부여할 수 있고, 그 지계는 프리미엄과 명목 지대로 부여되며 1997년 7월 1일부터는 추가 프리미엄 없이 과세가치의 3%를 연 지대로 낸다고 정했다. 제4항은 그렇게 부여하는 땅을 한 해 50헥타르로 묶었고, 제6항은 프리미엄 수입을 토지조성비를 뺀 뒤 영국령 정부와 장래 특별행정구 정부가 반씩 나누게 했다. 기본법 제121조가 이 틀을 그대로 받았다. 1985년 5월 27일부터 1997년 6월 30일 사이에 부여되고 2047년 6월 30일보다 늦지 않게 만료되는 지계는 1997년 7월 1일부터 추가 프리미엄 없이 과세가치의 3%를 낸다. 내지단 제8898호는 그 창에 정확히 들어간다. 반환 40일 전에 부여됐으니 영국령 정부가 발급한 마지막 묶음이고, 만기는 상한에 붙었다.
| 날짜 | 일 | 금액 |
|---|---|---|
| 1984-12-19 | 중영공동선언 서명. 부속서 III는 발효(1985-05-27)부터 신규 지계 상한 2047-06-30, 연 50헥타르, 반환 뒤 지대 3%를 적용 | |
| 1993-09 | 중환 매립 1단계 착공, 20헥타르 | |
| 1994-11 | 공항·공항철도 재원 합의각서, 재무위원회 공항철도 출자 승인 | 237억 홍콩달러 |
| 1997-05-21 | 내지단 제8898호 사적계약부여 제12459호, 만기 2047-06-30 | 프리미엄 58억 3,400만 |
| 1999-08-20 | 지정총서 프리미엄 산정 절차 공개 브리핑 | |
| 2000-02-01 | 지계 변경, 건축이행약정 2006-02-01 | 변경 프리미엄 55억 |
| 2003-10 | Two IFC 완공 |
프리미엄은 공개 경매가 아니라 사적계약부여로 매겨졌다. 홍콩 정부가 2005년 입법회에 낸 설명에 따르면 사적계약부여는 특정 상황이나 학교·종교시설·공익사업 같은 특정 용도에 쓰이고, 프리미엄은 명목 금액부터 전액 시장가치까지 용도에 따라 다르다. 철도 부지에는 전액 시장가치를 매겼는데, 그 시장가치에 조건이 하나 붙어 있었다. 정부 답변 원문은 이렇다. "그린필드 원칙 아래에서 부지의 전액 시장가치는 새 철도 노선이 장래에 존재한다는 사실을 무시하고 평가된다. 이 원칙은 철도 개발이 정부가 제공하는 것이 아니라 해당 회사가 하는 투자라는 사실을 인정하여 두 철도회사의 신규 철도 사업 관련 부동산 개발 부지에 적용되어 왔다." 정부는 측량사협회가 그 전제 때문에 세수가 줄었다고 지적한 같은 사안에서 "일반적으로 말해 그린필드 원칙을 적용하면 철도의 장래 존재를 고려하는 경우보다 토지 프리미엄이 낮아지는 것은 사실"이라고 인정했다. 113억 3,400만은 그렇게 철도가 없다고 가정한 시가였다. 2026년 9월 MTR의 툰문 역세권 공시는 프리미엄을 "철도의 존재를 고려한 완전한 시장가치"로 매긴 뒤 철도 건설비 감액분으로 전액 상계한다고 적는다. 전제는 바뀌었고, 지금은 프리미엄이 현금으로 오가지 않고 철도 건설비 감액분으로 전액 지워진다. IFC의 1997년과 2000년 프리미엄은 공시에 납부액으로 적혀 있고, 그 돈이 상계됐다는 기록은 없다.
땅값을 깎아 주는 것과 돈을 넣는 것이 같은 계정에서 처리되는 근거는 자본투자기금 결의문에 있다. 재정사는 이 기금에서 "면제한 토지 프리미엄에 의한 투자를 포함하여" 재무위원회가 승인한 법인에 투자할 수 있다. 깎아 준 땅값이 정부 장부에서 출자로 잡힐 수 있다는 뜻이고, 2026년 예산서가 그 조항의 적용 사례로 적은 것은 디즈니랜드 부지다. 지하철공사 항목에는 면제 프리미엄 기재가 없고 현금 출자만 있다. 지하철공사에 1997년 3월까지 납입된 정부 출자는 321억 8,810만 홍콩달러였다. 2000년 10월 상장 뒤 정부 지분은 4분의 3을 넘었고, 2004년 예산서 기준 약 76%, 2025년 6월 74.4%다. 정부는 땅값 113억을 받았고, 같은 회사에 철도 건설비로 그보다 많은 돈을 넣었으며, 그 회사의 4분의 3을 갖고 있다. 1999년 8월 지정총서가 공개한 산정 방식에 따르면 프리미엄은 완성 뒤 총가치에서 건축비와 통상 개발기간의 이자와 개발을 유인할 이윤을 뺀 잔액이고, 지계 보유자는 상소와 역제안을 낼 수 있다. 2000년 2월의 변경 프리미엄 55억도 그 절차를 거쳐 매겨졌다. 2차 보도는 1999년 12월 상소에서 공용면적 과다가 인정되어 63억이 55억으로 13% 깎였다고 전한다. 이 글의 계산으로 113억 3,400만을 단지 총연면적 41만 5,894㎡로 나누면 제곱미터당 약 2만 7,250홍콩달러, 제곱피트당 약 2,530홍콩달러다. 2001년 금융관리국이 같은 건물의 층을 산 값은 제곱피트당 약 1만 1,000홍콩달러였다.
땅은 철도회사가 쥐고, 공사비는 개발사가 전액 대고, 철도회사는 돈 대신 18개 층을 받았다
MTR의 회계정책 문장이 이 구조를 그대로 설명한다. 2003년과 2005년 연차보고서 주석에 따르면 회사는 기초·부지조성 공사비를 지출하되 개발 묶음이 낙찰될 때 개발사로부터 선급 현금으로 그 비용을 보전받고, "개발협약에 따라 개발사가 나머지 개발비 전부를 책임진다." 그리고 "그룹은 개발 건설의 자금조달에 관여하지 않으므로" 2003년 말 이 개발들에 관한 유일한 금융부채는 1억 800만 홍콩달러였다. 대신 지계상 책임은 철도회사가 끝까지 안는다. "개발사와 개발협약을 맺었더라도 토지 피부여자인 회사가 토지부여의 모든 조건·의무 이행에 1차적 책임을 진다. 그 조건에는 건설해야 할 개발의 종류·수량, 제공할 공공시설, 사업 완공기한이 포함된다." 수익은 세 갈래로 돌아온다. 합의 비율의 현금 이익 배분, 현물 자산 배분, 선급금이다. 홍콩역은 현물이 주력이었다.
개발사는 썬훙카이·헨더슨랜드·홍콩중화가스·중국은행그룹투자 넷이었다. 2001년부터 2004년까지 공시에서 썬훙카이는 Two IFC 컨소시엄 보유분의 47.5%, 헨더슨랜드는 귀속 기준 36.51%, 홍콩중화가스는 15%를 밝혔고 중국은행의 지분은 공시된 적이 없다. 2026년 현재 IFC를 보유한 법인은 영국령 버진아일랜드에 세운 자본금 100미국달러짜리 Central Waterfront Property Investment Holdings이고, 홍콩중화가스가 15.8%, 헨더슨랜드가 귀속 기준 40.77%를 갖는다. 헨더슨랜드가 홍콩중화가스 지분 41.53%를 들고 있으니 이 글의 계산으로 직접 지분을 풀면 썬훙카이 50%, 헨더슨랜드 34.21%, 홍콩중화가스 15.8%가 되고, 썬훙카이가 2005년 이후 공시하는 50%와 맞는다. 원래 네 회사가 47.5·32.5·15·5였다가 중국은행 5%가 빠지고 셋이 비례로 흡수했다고 보면 소수점까지 맞지만, 중국은행의 지분율과 이탈 시점을 직접 밝힌 자료는 없다.
철도회사가 받은 현물은 Two IFC 33층부터 52층까지의 18개 층과 One·Two IFC 주차장 1,308면의 51%다. 임대가능면적 3만 9,529㎡, 지분 100%, 지계 만기 2047년 6월 30일로 2003년 말 MTR 투자부동산 명세에 올랐다. 2025년 말은 3만 9,451㎡다. 2003년 7월 그 현물을 받으며 약 30억 홍콩달러의 개발이익을 계상했고, 그해 MTR의 부동산 개발이익은 53억 6,900만으로 전년보다 43% 늘었다. 완공 첫해의 평가는 다른 자산과 달리 Two IFC만 존스랑라살에 따로 맡겼다. 비교할 거래가 없는 신축 초프라임 타워였기 때문이다. 정부가 산 14개 층은 55층·56층과 77층부터 88층까지다. 2001년 4월 양해각서의 36억 9,900만은 2003년 10월 8일 보충계약으로 36억 9,735만 8,837홍콩달러가 됐고 같은 날 양도됐다. 매도인은 MTR이었다. 정부는 자기 땅 위의 건물을 자기가 대주주인 회사로부터 샀다.
금융관리국은 그 매입의 근거를 숫자로 공표했다. 개발사가 제시한 같은 면적의 연 임대료가 2억 2,240만 홍콩달러였으므로 회수 기간은 16.6년이고, 30년 보유를 전제로 과거 20년 추세의 임대료·자본이득 증가율을 쓰되 자본이득은 3분의 1을 깎아 내부수익률 13.47%, 10년 외환기금채권 수익률로 할인한 순현재가치 109억 6,000만을 얻었다. 같은 문서에 민감도가 있다. 임대료만 제자리면 10.63%, 가격만 제자리면 11.46%, 둘 다 제자리면 5.61%에 순현재가치 마이너스 2억 2,000만이다. 둘 다 제자리인데 10년 외환기금채권 수익률까지 1998년 위기 정점의 9.91%로 오르면 마이너스 15억 7,000만이 된다. 2001년 당시 지계의 남은 기간은 46년이었는데 보유 기간을 30년으로 잡았다. 만기는 변수에 없었다.
| 금융관리국 2001년 분석 | 내부수익률 | 순현재가치 |
|---|---|---|
| 기준, 과거 20년 추세 | 13.47% | 109억 6,000만 |
| 임대료 불변, 가격만 상승 | 10.63% | 59억 9,000만 |
| 가격 불변, 임대료만 상승 | 11.46% | 47억 5,000만 |
| 둘 다 불변 | 5.61% | 마이너스 2억 2,000만 |
그 결과 Two IFC 한 동의 사무공간이 셋으로 갈라졌다. 헨더슨랜드 2025년 연차보고서는 자기 몫을 적으면서 "Two International Finance Centre(33~52층, 55층, 56층, 77~88층 제외)"라고 명기한다. 제외된 층이 철도회사와 정부 몫이다. 이 글의 계산으로 헨더슨랜드의 귀속 면적 45만 1,857제곱피트를 40.77%로 되돌리면 컨소시엄 몫이 110만 8,308제곱피트이고, 철도회사 18개 층 50만 1,604제곱피트와 정부 14개 층 약 34만 제곱피트를 더하면 194만 9,912제곱피트다. 썬훙카이가 공시한 Two IFC 사무 연면적 195만 제곱피트와 맞는다. 같은 방법으로 One IFC 사무 78만 4,481제곱피트와 소매 13만 1,138제곱피트, Two IFC 소매 50만 8,889제곱피트가 나오고, 헨더슨랜드가 2002년에 적은 남측 소매 13만 1,000과 북측 소매 51만과 각각 맞는다. 정부 몫 34만 제곱피트가 연면적 기준인지 임대가능면적 기준인지는 확인하지 못했다.
| Two IFC 사무공간 | 제곱피트 | 비중 | 근거 |
|---|---|---|---|
| 컨소시엄, 나머지 층 | 1,108,308 | 56.8% | 헨더슨랜드 2025 귀속 면적 ÷ 0.4077 |
| MTR, 33~52층 | 501,604 | 25.7% | MTR 2003 "약 4만 6,600㎡" |
| 정부, 55·56·77~88층 | 340,000 | 17.4% | 입법회 문서 |
| 합계 | 1,949,912 | 100% | 썬훙카이 "195만" |
지계의 피부여자는 지금도 MTR 한 곳이다. One IFC 전부와 Two IFC의 나머지 층, 몰, 포시즌스 플레이스는 컨소시엄 법인이 갖고, 18개 층은 MTR이, 14개 층은 재정사법인이 갖는다. 양도에는 지정총서장의 동의가 필요하고, 분양대금은 "정부 동의방안 및 개발협약의 조건에 따라" MTR이 수탁 관리한다. 단지 총연면적은 41만 5,894㎡, 447만 7,000제곱피트이고 사무 25만 4,186㎡, 소매 5만 9,458㎡, 호텔 10만 2,250㎡다. 홍콩역 개발협약의 체결일과 이익배분 비율, 그리고 MTR이 개발사로부터 받은 총 대가는 공시된 적이 없다. 1996년부터 1999년까지 지하철공사는 비상장 법정기관이었다.
센트럴 임대료는 2019년이 꼭대기였고, 2025년 철도회사는 철도에서 적자를 내고 부동산으로 메운다
홍콩 차액등기처의 상환·중구 A급 사무실 평균 임대료는 1999년 제곱미터당 월 403홍콩달러였다. 금융관리국이 층을 산 2001년 471, Two IFC가 완공된 2003년 사스 저점에서 268, 2008년 947, 2009년 금융위기에 742, 그리고 2019년 1,358로 역대 정점을 찍었다. 그 뒤 2020년 1,198, 2023년 974, 2024년 889, 2025년 859로 내려왔고 2026년 1월부터 7월까지는 869다. 이 글의 계산으로 2019년에서 2025년까지 36.7% 하락이다. 월별 원자료를 연 단순평균한 값이고, 1999년을 100으로 둔 임대지수로 보면 2019년 358.9에서 2025년 232.3이 되어 2008년의 232.1과 같은 자리로 돌아갔다. 금융관리국이 2001년에 쓴 기준 시나리오는 2019년까지는 맞았다. 2001년 471에서 2019년 1,358이면 2.9배다. 2019년 뒤로는 "둘 다 제자리" 시나리오보다 나쁘다.
| 연도 | 상환·중구 A급 평균 임대료, 홍콩달러/㎡·월 | 비고 |
|---|---|---|
| 1999 | 403 | 지수 기준년 |
| 2001 | 471 | 금융관리국 매입 |
| 2003 | 268 | 사스 저점, Two IFC 완공 |
| 2008 | 947 | 1차 정점 |
| 2019 | 1,358 | 역대 정점 |
| 2025 | 859 | 저점 |
| 2026, 1~7월 | 869 |
Two IFC 자체의 숫자는 지구 평균보다 위에 있다. UBS가 2003년 센트럴 18개 층 구역에 들어올 때 조건은 제곱피트당 월 32홍콩달러였고, 2012년 11월 40층부터 52층 사이 8개 전층과 45층 대부분을 합쳐 20만 5,000제곱피트를 월 2,175만 8,100홍콩달러에 재계약했으니 평균 106이다. 2017년 11월 고층 2개 유닛 2,930제곱피트가 월 59만에 나가 제곱피트당 200으로 2008년 이후 최고를 찍었고, 2026년 3월 중층 2,581제곱피트가 138에 성약됐다. 전부 중개 자료와 보도에서 나온 2차 숫자다. 새빌스의 2025년 1분기 프라임 사무실 점유비용 순위에서 홍콩은 연 제곱피트당 228.05미국달러로 런던 웨스트엔드 다음 세계 2위였고, 임대료가 36% 떨어졌는데도 그 자리다. 썬훙카이는 2025/26 사업연도에 "센트럴의 IFC 두 동이 100%에 가까운 점유율을 달성했다"고 적었다. 헨더슨랜드가 2025년에 귀속받은 IFC 총임대수입은 16억 3,400만 홍콩달러이고, 지분 40.77%로 되돌리면 단지 전체가 연 약 40억이라는 추정이 나온다. 귀속 산식이 지분 비례인지는 확인하지 못했다.
철도회사 쪽 장부는 방향이 반대다. MTR의 2025년 부문 공시에서 홍콩 철도 운영은 수익 235억 9,500만에 기여이익 마이너스 2억 5,400만이었다. 역 상업이 36억 6,000만, 부동산 임대·관리가 38억 2,100만을 벌었고, 홍콩 부동산 개발이 132억 1,200만을 벌었다. 투자부동산 공정가치 손실은 20억 6,000만이다. 주주귀속 순이익 146억 7,700만을 풀면 경상사업 56억 5,300만, 부동산 개발 110억 8,400만, 공정가치 손실 마이너스 20억 6,000만이다. 개발이익이 경상이익의 약 두 배다. 철도와 부동산을 한 회사에 묶은 모델은 2025년에도 부동산이 철도를 먹이는 구조로 돌고 있고, 그 회사의 74.4%를 정부가 갖는다.
| MTR 2025, 홍콩 부문 | 수익, 억 홍콩달러 | 기여이익 |
|---|---|---|
| 홍콩 철도 운영 | 235.95 | 마이너스 2.54 |
| 홍콩 역 상업 | 53.45 | 36.60 |
| 홍콩 부동산 임대·관리 | 50.67 | 38.21 |
| 홍콩 부동산 개발 | 132.12 | |
| 투자부동산 공정가치 | 마이너스 20.60 |
정부가 매년 받는 돈은 지대뿐이다. 과세가치의 3%인 정부지대는 2024/25 회계연도에 130억 홍콩달러가 걷혔고 2026/27 추정은 144억이다. 같은 해 토지 프리미엄 추정이 180억이니 지대가 프리미엄의 80%다. 이 비율은 이 글의 계산이다. 2015년 4월 기준 정부지대부의 총 과세가치가 3,541억이었고 그 3%는 106억인데 2014/15 실제 징수는 93억이었다. 면제와 미징수, 시차로 설명되는 차이로 보인다. 2026/27 예산에서 일반 차지세 351억과 정부지대 144억을 더하고 부동산 거래분 인지세 추정 170억을 얹어도, 한때 한 해에 들어오던 프리미엄 1,648억에 못 미친다. 홍콩 재정은 땅을 매년 조금씩 받는 쪽이 아니라 한 번에 크게 받는 쪽으로 설계돼 있었고, IFC의 113억 3,400만은 그 설계의 한 조각이었다.
땅값 세입은 2017년 1,648억에서 2024년 136억으로 떨어졌고, 같은 시기에 정부는 2047년 연장을 프리미엄 없이 하기로 법에 박았다
홍콩 정부의 토지 프리미엄 수입은 2017/18 회계연도 1,648억 홍콩달러로 총세입의 26.6%였다. 2021/22에 1,430억으로 한 번 더 올랐다가 2022/23 699억, 2023/24 196억, 2024/25 136억으로 내려왔다. 2023/24는 당초 850억을 추계했다가 196억을 걷었고 2024/25는 330억을 잡았다가 136억이었다. 2025/26 수정추계 175억은 총세입 6,888억의 2.5%다. 이 글의 계산으로 2017/18에서 2024/25까지 91.7% 감소다. 입법회 조사처의 2026년 브리프 원문은 이렇다. "한때 공공 재정의 가장 큰 기여자였던 토지 프리미엄은 세입 비중이 2017년 정점 26.6%에서 2025년 단 2.5%로 급락했다. 기반시설 조달에서의 역할도 그만큼 약해졌다. 2017년에 토지 프리미엄 수입은 자본공사준비기금 지출의 거의 두 배(189.7%)였으나 2025년에는 그 지출의 8.2%만을 충당했고, 2026년에는 7.7%로 더 떨어질 전망이다." 홍콩의 토목·병원·학교·매립은 설계상 땅값으로 짓는다. 그 돈이 12분의 1로 줄었고, 모자라는 몫은 채권 발행과 공공기금 이전으로 메우기로 했다.
| 회계연도 | 토지 프리미엄, 억 홍콩달러 | 총세입 대비 |
|---|---|---|
| 2016/17 | 1,280 | 22.3% |
| 2017/18 | 1,648 | 26.6% |
| 2019/20 | 1,417 | 24.0% |
| 2021/22 | 1,430 | 20.6% |
| 2022/23 | 699 | 11.2% |
| 2023/24 | 196, 당초 추계 850 | |
| 2024/25 | 136, 당초 추계 330 | |
| 2025/26 수정추계 | 175 | 2.5% |
| 2026/27 추계 | 180 |
수입의 구성도 바뀌었다. 2016/17에는 공개 경매·입찰 매각이 82.1%였고 기존 지계의 수정·교환·연장에 붙는 프리미엄이 15.5%였다. 2022/23에는 매각 48.1%, 수정 49.1%로 뒤집혔다. IFC가 낸 2000년의 55억은 둘째 줄에 들어가는 종류다. 시장이 식으면 매각이 먼저 사라지고 수정 프리미엄만 남는다. 상업용지는 2024/25에 카이탁과 샤틴 두 곳을 내놓은 뒤 2025/26과 2026/27 매각 목록에서 아예 빠졌다. 2025/26 발표 원문은 "최근 수년의 높은 사무실 공실률과 향후 수년의 충분한 공급을 고려해 시장이 기존 공급을 소화하도록" 상업용지를 내놓지 않는다고 했다. 차액등기처가 집계한 홍콩 전체 A급 사무실 공실률은 1997년 8.8%, 2008년 8.9%, 2019년 9.0%였다가 2025년 18.4%로 기록을 세웠고, 같은 기간 A급 재고는 462만㎡에서 903만㎡로 1.95배가 됐다. 임대료보다 가격이 더 떨어졌다. 핵심지구 A급 가격지수는 연평균으로 2018년 548.6에서 2026년 1~7월 233.7로 57.4%, 월 기준으로 2018년 10월 703.7에서 2026년 7월 226.1로 67.9% 내렸다. 임대료 36%와 가격 57~68%의 차이는 요구수익률이 벌어졌다는 뜻이고, 남은 지계 기간이 2047년으로 짧아지는 효과가 그 안에 섞여 있는지는 지수가 분리해 주지 않는다.
그 한가운데서 2024년 7월 5일 정부지계연장조례가 시행됐다. 갱신권 없는 일반 지계는 만료 다음 날부터 "추가 프리미엄 없이 50년" 연장되고, 지대는 과세가치의 3%이며, 지정총서장은 만기 6년 전까지 관보에 연장공고를 내고 연장하지 않을 지계는 비연장명부로 지정할 수 있다. 특수목적지계는 등기부에 식별 기재를 달아 법 밖에서 계약으로 처리한다. 2024년 7월 376필지, 12월 3필지, 2025년 12월 28필지가 공고됐고 407필지 전부 연장됐다. 1997년 7월 이후 만료한 일반 지계 25건 중 22건이 연장됐고 2건은 소유자를 찾지 못해 연장되지 않았으며 1건은 재개발 조건변경을 택했다. 2047년 6월 30일에 동시 만기인 지계는 약 30만 필지다. IFC의 차례는 2041년 무렵이다. 1997년 토지정책이 재량으로 두었던 "프리미엄 없는 50년 연장"을 조례가 법률의 작동으로 바꿨다. 30만 필지에서 한 번에 받을 수 있었던 땅값을 50년치만큼 포기하고 매년 3%로 받기로 한 것이 그 내용이다. 땅값 수입이 무너진 것과 연장 프리미엄 0을 법에 박은 것은 같은 해에 같은 방향으로 일어났다.
입법 과정에서 정부가 넣지 않은 문장이 둘 있다. 위원들이 1997년 토지정책의 "정부의 단독 재량"을 조문에 쓰라고 하자 정부는 거부했다. 이유는 지정총서장의 지계 결정이 "지계상 임대인의 자격으로 행사되는 권리로 간주되어 사인 사이의 법인 사법(私法)의 영역에 속하거나(그러면 사법심사 대상이 아니다), 정부가 행사하는 공적 기능으로 해석되어 사법심사 대상이 될 수 있고" 어느 쪽인지는 사안별로 정해지는데, 법에 재량을 명시하면 "불확실성을 만들 수 있다"는 것이었다. 땅주인과 국가 사이를 오가는 자리를 비워 둔 것이다. 또 한 위원이 "추가 프리미엄 없이"를 "정부가 통지하는 납부 방식에 따라"로 바꾸자고 하자 정부는 "이 단계의 어떤 변경도 불필요한 투기를 낳아 부동산 시장 작동과 투자자 신뢰에 영향을 줄 수 있다"며 거부했다. 같은 보고서에서 정부는 수용 보상에 연장 기대의 가치를 넣지 않는다고 못 박으면서 "현재 일반목적 지계로 보유된 토지·부동산의 공개시장 거래가격은 지계 잔여기간 차이로 유의하게 다르지 않다"고 썼다. 시카고대와 홍콩중문대, 조지아주립대 연구진이 1992년부터 2020년까지 토지등기 거래 전량으로 측정한 결과는 다르다. 2047년 7월 1일 직후 만기인 물건은 2047년 6월 30일 만기 물건보다 14.1% 싸게 거래됐다. 두 진술은 대상이 다르다. 정부는 30만 필지 안쪽을 말하고 연구는 그 경계 바깥을 쟀으며, 연구의 데이터는 조례 이전에 끝난다. 금융관리국은 2019년 입법회에 "현재 은행들이 해당 부동산의 지계 기간보다 긴 모기지를 취급하고 있으며 민원을 받은 바 없다"고 답했다. 은행은 이미 2047년을 넘겨 빌려주고 있었다.
Two IFC의 세입자 쪽에서도 2026년에 움직임이 있다. UBS가 서구룡으로 옮기면서 비우는 약 14만 제곱피트에 퀀트 운용사 QRT가 2027년부터 단계로 들어오기로 했고, 2026년 센트럴 임대료는 다른 지구보다 먼저 반등해 Two IFC 성약은 제곱피트당 130홍콩달러를 넘긴다는 보도가 있다. 금융관리국의 2001년 민감도표에서 "둘 다 불변"은 내부수익률 5.61%였다. 2001년부터 2019년까지는 기준 시나리오가 맞았고 그 뒤 6년은 그보다 나빴으니, 25년을 통틀면 어느 줄에 가까운지는 가격지수가 거래 부족으로 흔들려 숫자로 닫히지 않는다.
땅을 전부 쥔 정부가 고르는 변수는 둘이다. 만기에 되찾을 것인가, 한꺼번에 받을 것인가 매년 받을 것인가
같은 구조를 가진 다른 도시들은 그 두 변수를 다르게 골랐다. 캔버라는 연방 수도가 들어설 때부터 모든 땅이 공공 리스홀드이고 사유지 리스는 99년인데, 1971년에 지대를 폐지했고 주거 리스는 추가 99년으로 갱신할 때 수수료 약 540호주달러, 상업은 약 4,800호주달러를 낸다. 2026년에 만기가 오는 리스는 32건이고, 호주국립대 교수는 "이론상 정부가 갱신을 거부하거나 조건을 바꿀 수 있지만 준주 역사 전체에서 한 번도 일어난 적이 없다"고 말한다. 암스테르담은 시가 땅을 쥐고 매년 지대를 받는 쪽이었다. 2017년 시 문서 기준 지대율은 토지가치의 2.39%이고 리스로 나간 땅에는 10%를 감가한다. 2016년 7월부터 신규 땅은 영구형 리스로 내주고 2017년 10월부터 기존 권리를 영구형으로 바꿀 수 있게 했는데, 전환이란 남은 지대 흐름의 현재가치를 한 번에 사는 것이다. 신청은 13만 2,500건이었고, 2019년 시 감사원은 만기 때 시가 제안한 값에 대해 "전문가 감정의 82%가 임차인에게 더 유리하게 나왔다"고 적었다. 싱가포르는 되찾는 쪽이다. 리스가 끝나면 땅은 국가로 돌아가고, 연장은 "계획 의도에 부합하고 특정 경제·사회 목적에 기여하는 경우 개별 심사"로만 하며 2008년 이후 주거 연장은 7건이고 전부 재개발 목적이었고 연장에는 프리미엄을 받는다.
| 도시 | 만기에 되찾는가 | 한꺼번에 | 매년 | 연장 |
|---|---|---|---|---|
| 홍콩 | 안 되찾음 | 50년치 프리미엄 | 과세가치 3% | 2024년 법으로 자동, 프리미엄 0 |
| 캔버라 | 안 되찾음 | 없음 | 1971년 폐지 | 99년, 수수료 540호주달러, 거부 전례 없음 |
| 암스테르담 | 안 되찾음 | 2017년부터 일시 매수 가능 | 토지가치 2.39% | 영구형 전환 13만 2,500건 |
| 싱가포르 | 되찾음 | 99년 프리미엄 | 확인 안 됨 | 개별 심사, 2008년 이후 주거 7건, 프리미엄 징수 |
홍콩의 3%와 암스테르담의 2.39%는 기준이 다르다. 홍콩은 연간 임대가치인 과세가치의 3%이고 암스테르담은 토지 자본가치의 2.39%다. 사무실 수익률을 연 3%로 가정하면 홍콩의 지대는 자본가치의 약 0.09%에 해당하고, 그 가정 위에서 암스테르담의 지대는 홍콩의 약 26배다. 이 글의 가정이 큰 추정이고, 확실한 것은 홍콩이 네 도시 가운데 매년 받는 몫을 가장 작게 두고 한 번에 받는 몫을 가장 크게 둔 도시라는 사실이다. 그래서 홍콩의 재정은 땅값 시세에 직접 묶였다. 세입의 4분의 1이 그 해의 경매·입찰과 지계 수정에서 나오는 구조에서는 사무실 공실이 18.4%가 되는 해에 자본사업 재원이 12분의 1로 준다. IFC가 보여주는 것은 그 구조의 안쪽이다. 정부는 땅값 113억 3,400만 홍콩달러를 받았고 당시 자기가 100%를 가진 철도회사에 그보다 많은 돈을 출자했으며, 철도회사는 공사비를 한 푼도 대지 않고 18개 층을 받았고, 정부는 그 회사로부터 14개 층을 37억 홍콩달러에 샀다. 2025년 6월 기준 정부의 지분은 74.4%다. 돈이 정부 안에서 돌았고 밖에서 들어온 것은 개발사의 공사비와 세입자의 임대료였다. 2047년에 그 땅은 제도대로라면 프리미엄 없이 2097년까지 연장되고 정부가 받는 것은 매년 3%뿐이다.
확인하지 못한 것을 적는다. 홍콩역 개발협약의 체결일과 당사자 법인명, 이익배분 비율, MTR이 개발사로부터 받은 총 대가는 공시에 없다. 1996년 개발권 낙찰액은 300억이라는 자료와 55억이라는 자료가 있는데 둘 다 1차 확인이 안 됐고 55억은 2000년 변경 프리미엄과 겹친다. 내지단 제8898호 지계의 용도·용적·공공시설 조항 원문과 특수목적지계 여부는 등기부 열람 사항이라 열지 못했다. 입법회 문서의 부지 5만 7,100㎡와 썬훙카이 공시의 43만 제곱피트가 어느 범위를 재는지도 확인하지 못했다. 1999년 12월 프리미엄 상소 결과는 신문 보도만 있다. 중국은행의 지분과 이탈 시점, 금융관리국 14개 층 면적의 기준, 2024년 조례 이후 2047년 할인이 줄었는지 잰 연구도 없다.
한국에서 철도 공기업이 역 옆 땅을 어떻게 다뤘는지는 코레일이 서울역 옆 땅을 5,300억 원에 팔고 한화가 그 위에 3조 원을 짓는 거래에 있다. 부채 22조 원의 철도회사는 땅을 팔아 현금을 받았고 건물에 대한 권리는 남기지 않았다. 홍콩의 철도회사는 땅을 쥔 채 개발사에 공사비를 맡기고 건물 18개 층을 받았다. 한쪽은 땅을 한 번 팔았고 다른 쪽은 땅을 50년 빌린 채 층을 가졌는데, 그 50년의 끝이 2047년이고 그 뒤는 법이 50년을 더 준다.
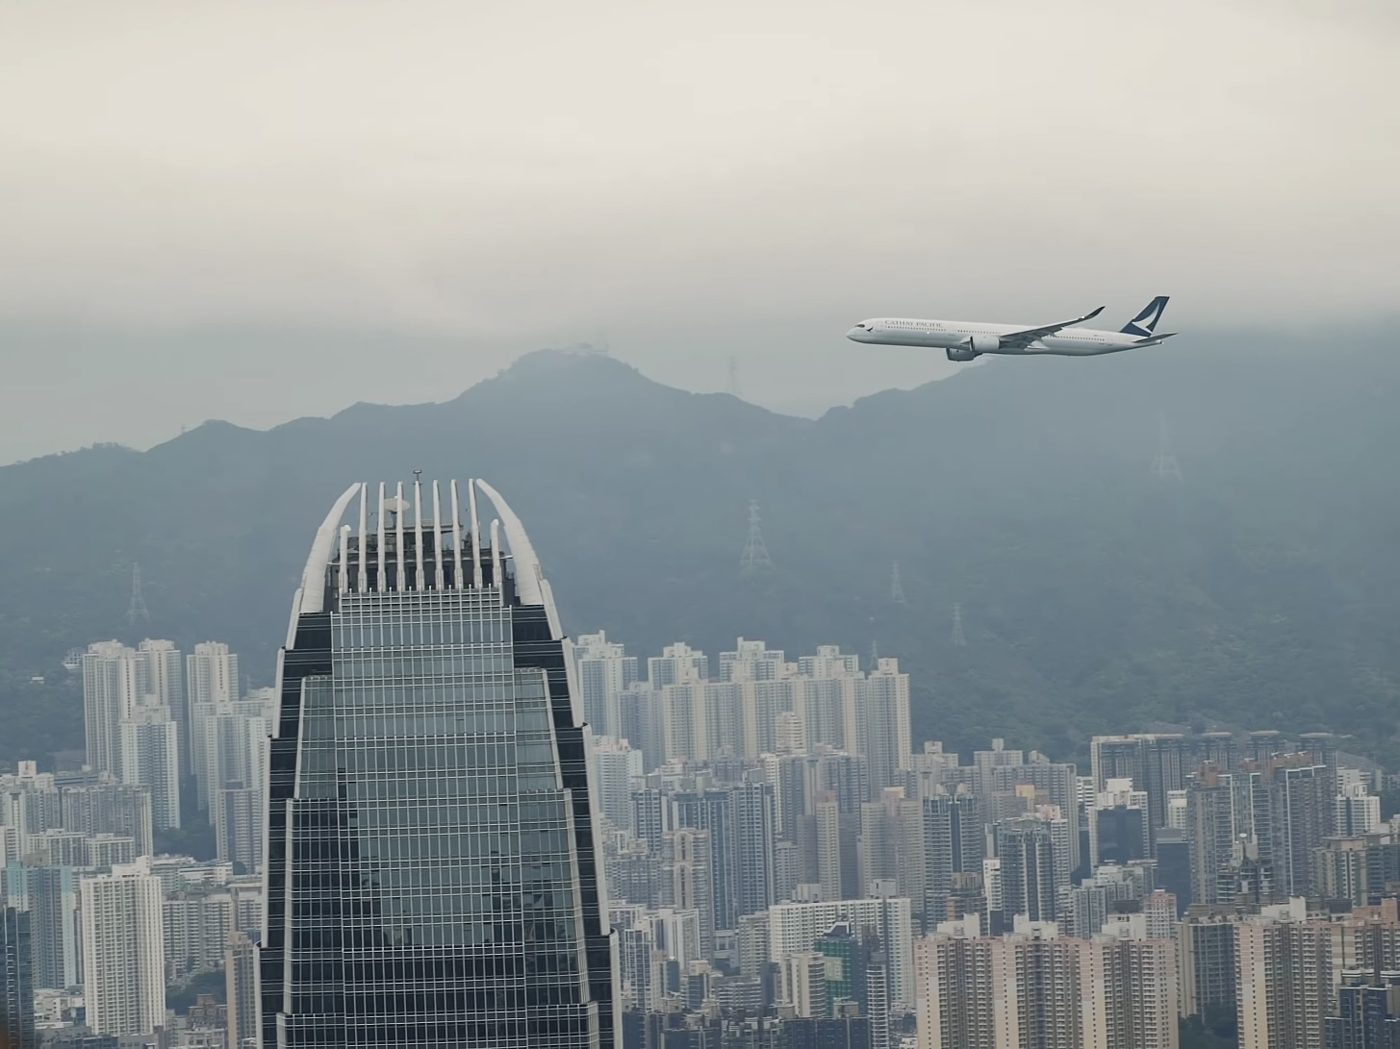
사진: British Hker, CC BY 4.0, 위키미디어 공용
출처
본문의 지계 번호와 날짜, 프리미엄 58억 3,400만과 55억, 2047년 만기, 현물 18개 층과 개발협약의 구조는 MTR 연차보고서의 관련거래와 회계정책 주석에서 가져왔고, 입법회 재무사무위원회 문서의 부록이 합계 113억 3,400만을 확인한다. 금융관리국 매입은 2001년 보도자료와 부록의 재무분석 원문이다. 소유 분할은 헨더슨랜드 2025년 연차보고서의 투자부동산 명세와 썬훙카이·홍콩중화가스 공시에서 이 글이 역산했다. 임대료·지수·공실은 차액등기처 통계 원파일이고, 토지 프리미엄 세입은 입법회 조사처 간행물과 예산안 연설이다. 2024년 조례의 조문과 입법 논쟁은 관보 원문과 법안위원회 보고서다. 1996년 입찰과 1999년 상소, Two IFC 개별 임대료는 2차 자료라 본문에 그렇게 표시했다.
출처 전체(68건) 펼치기
헌정 문서·법령·지정총서
- 중영공동선언 부속서 III, 토지 리스 전문 — 홍콩 정제사무국
- 입법회 의사규정 편람 수록 중영공동선언 전문 — 홍콩 입법회
- 기본법 제5장, 제120~123조 — 홍콩 기본법
- Extension of Government Leases Ordinance(Cap. 648) 관보 원문 — 위키소스 · 2024-07-05 시행
- Lease Extension — 홍콩 지정총서
- Lease Extension FAQ — 홍콩 지정총서
- Land Tenure System and Land Policy — 홍콩 지정총서
- Capital Investment Fund, Memorandum Note, 2026-27 예산안 — 홍콩 정부
- Central and Wan Chai Reclamation — 홍콩 토목공정척전서
입법회·정부 보도자료
- Report of the Bills Committee on Extension of Government Leases Bill, CB(1)827/2024 — 홍콩 입법회 · 2024-06-18
- Management of Government Investment Income, CB(1)1020/04-05(07), 부록 VII MTRCL 토지 불하 — 홍콩 입법회 재무사무위원회 · 2005-02
- Government Response on Land Disposal Policy, CB(1)1395/04-05(01) — 홍콩 입법회 재무사무위원회 · 2005-04
- 입법회 회의록, 재정사의 MTRC 1994년 연차보고서 상정 발언 — 홍콩 입법회 · 1995-04-26
- 금융관리국 사무실 취득 관련 문서 CB(1)595/03-04 — 홍콩 입법회
- Land Tenure System in Hong Kong, ISE07/16-17 — 홍콩 입법회 조사처
- Major Sources of Government Revenue, ISSF04/18-19 — 홍콩 입법회 조사처 · 2019-05-29
- Major Sources of Government Revenue, ISSF04/20-21 — 홍콩 입법회 조사처 · 2020-11-19
- Major Sources of Government Revenue, ISSF03/2023 — 홍콩 입법회 조사처 · 2023-11-16
- Research Brief Issue No. 1 2026, The 2026-2027 Budget — 홍콩 입법회 조사처 · 2026-04-02
- 地政總署解釋補地價程序 — 홍콩 정부 보도자료 · 1999-08-20
- LCQ6: MTR property development — 홍콩 정부 보도자료 · 2012-04-25
- LCQ17: Land leases expiring in 2047 — 홍콩 정부 보도자료 · 2019-11-27
- Extension of Government Leases Ordinance to commence, 376필지 — 홍콩 정부 보도자료 · 2024-07-04
- Lease extension mechanism brings peace of mind to investors — news.gov.hk · 2024-07-05
- Second Extension Notice, 3필지 — 홍콩 정부 보도자료 · 2024-12-27
- Third Extension Notice, 28필지 — 홍콩 정부 보도자료 · 2025-12-19
- 2024-25 Land Sale Programme — 홍콩 정부 보도자료 · 2024-02-29
- 2025-26 Land Sale List, 상업용지 없음 — 홍콩 정부 보도자료 · 2025-02-28
- 2026-27 Land Sale List, 상업용지 없음 — 홍콩 정부 보도자료 · 2026-02-27
예산·통계
- The 2026-27 Budget Speech, 2025-26 수정추계 — 홍콩 정부
- The 2026-27 Budget Speech, 2026-27 추계 — 홍콩 정부
- The 2024-25 Budget Speech — 홍콩 정부
- 2026-27 예산 세입 Head 7, 정부지대 하위항 — 홍콩 정부
- 2026-27 예산 Media Sheet, 총수입·총지출 — 홍콩 정부
- Private Offices, Average Rents by Grade and District, 1982~ — 홍콩 차액등기처
- Private Offices, Rental and Price Indices for Grade A Offices in Core Districts, 1984~ — 홍콩 차액등기처
- Private Offices, Completions, Stock, Vacancy and Take-up — 홍콩 차액등기처
- Hong Kong Property Review 2026, Preliminary Findings — 홍콩 차액등기처
- Efforts of the Rating and Valuation Department in Safeguarding Revenue, Report No. 66 — 홍콩 심계서
금융관리국·기업 공시
- Memorandum of Agreement for the Acquisition of Permanent Office Accommodation for the HKMA — 홍콩금융관리국 · 2001-04-28
- HKMA relocates its offices to Two International Finance Centre — 홍콩금융관리국 · 2003-11-18
- MTR Corporation Annual Report 2001, 관련거래·토지협약 — MTR
- MTR Corporation Annual Report 2003 — MTR
- MTR Corporation Annual Report 2003, Property Review — MTR
- MTR Corporation Annual Report 2005 — MTR
- MTR Corporation Annual Report 2025, 홍콩 부동산·투자부동산 명세 — MTR
- MTR Corporation 2025 Annual Results Announcement — MTR·홍콩거래소 · 2026-03-12
- MTR Corporation Interim Report 2025, 정부 지분 — MTR
- Tuen Mun A16 Station Package Two, 토지 프리미엄 상계 공시 — MTR·홍콩거래소 · 2026-09-15
- Henderson Land Development Annual Report 2025 — 헨더슨랜드
- Henderson Land Development Annual Report 2002, 주요 개발사업 — 헨더슨랜드·홍콩거래소
- The Hong Kong and China Gas Annual Report 2023, 관계기업 주석 — 홍콩중화가스
- Sun Hung Kai Properties Annual Report 2003/04 — 썬훙카이
- Sun Hung Kai Properties Annual Report 2014/15, 홍콩 주요 투자부동산 — 썬훙카이
- Sun Hung Kai Properties 2025/26 Annual Results Announcement — 썬훙카이
- About us — ifc 공식 사이트
학술·대조 사례·2차
- Valuing Long-Term Property Rights with Anticipated Political Regime Shifts — He·Hu·Wang·Yao, 홍콩중문대 · 2023-05-11
- Land Premium and Hong Kong Government Budget: Myths and Realities, IGEF Working Paper No. 19 — 홍콩중문대 · 2014-02
- De grondwaardebepaling voor bestaande erfpachtrechten 2017 — 암스테르담시
- Canonherziening einde tijdvak en Verlengde afkoop erfpacht — 암스테르담 감사원 · 2019-11-20
- With 99-year leases expiring in the ACT, what does that mean for home owners? — ABC News · 2026-09-06
- Written Answer by Minister for Law K Shanmugam on Lease Extension — 싱가포르 법무부
- Savills Q1 2025 Prime Office Costs — 새빌스
- Hong Kong's IFC Sets New Global Office Rental High — Mingtiandi · 2017-11
- Quant Trader QRT Taking Six UBS Floors in Hong Kong's IFC — Mingtiandi · 2025-12-18
- Central's Grade-A office rentals see 15-year high in HK market surge — China Daily HK · 2026
- Central's Grade A office rents rise 3.5% in the first two months of 2026 — JLL · 2026-03-19
- 國際金融中心 (香港) — 중문 위키백과