마리나베이 파이낸셜센터의 땅값 19억 싱가포르달러는 예산에 한 푼도 들어가지 않았다
정부는 2005년 땅과 함께 옵션을 팔았고 99년 뒤 건물까지 돌려받는다. 땅값은 헌법상 준비금이 되어 국부펀드가 굴리고 예산에는 그 수익의 절반만 온다
싱가포르 마리나베이 파이낸셜센터는 1971년부터 바다를 메워 만든 국유지 위에 섰다. 2005년 정부는 그 땅을 99년 리스로 팔면서 1단계 땅값만 먼저 받고 나머지는 옵션으로 팔았고, 컨소시엄은 두 번에 걸쳐 19억 싱가포르달러를 냈다. 그 돈은 헌법상 과거준비금으로 들어가 예산에 쓸 수 없고, 국부펀드 GIC가 세계에 투자해 번 기대수익의 절반만 예산으로 온다. 20년 뒤 그 단지의 3분의 1 지분은 공시된 거래로만 네 번 손이 바뀌었고, 2104년과 2106년에 땅과 건물은 국가로 돌아간다. 《건물을 짓는 돈: 세계편》 8편.
이 글은 《건물을 짓는 돈: 세계편》 8편이다. 세계의 건물 한 채를 잡아 그 돈이 왜 그런 모양인지 본다. 편마다 메커니즘 하나와 건물 하나. 이번 메커니즘은 땅을 99년만 팔고 그 땅값을 쓸 수 없는 준비금으로 묶어 국부펀드가 굴리는 구조이고, 건물은 싱가포르 마리나베이 매립지 위의 마리나베이 파이낸셜센터 세 동이다. 국내 건물은 《건물을 짓는 돈: 국내편》에서 따로 다룬다.
2025년 12월 케펠리츠는 배당을 6.4% 깎으면서 같은 건물의 3분의 1을 14억 5,300만 싱가포르달러에 더 샀다
2025년 11월 21일 홍콩랜드의 자회사 세이지랜드가 마리나베이 파이낸셜센터 타워3의 3분의 1 지분을 팔겠다는 선매권 통지를 보냈고, 12월 11일 케펠리츠가 받았다. 합의 부동산가치는 14억 5,300만 싱가포르달러, 제곱피트당 3,268싱가포르달러다. 콜리어스의 감정가 14억 6,730만보다 1% 싸게 샀고, 자금의 94.5%를 기존 100좌당 23좌의 우선공모로 모았다. 공시는 그 거래가 혼합금리 3.3%를 가정하면 좌당 배당을 6.4% 깎고 좌당 순자산 가액을 1.27에서 1.21싱가포르달러로 내린다고 스스로 적었다. 남은 선택은 지금 사거나 영영 못 사는 것뿐이었다. 그 공시에 적힌 리스 잔존 기간은 80.2년이다. 2007년 3월 8일에 시작한 99년이고, 2106년 3월 7일에 땅과 그 위의 46층 건물은 싱가포르 국가로 돌아간다.
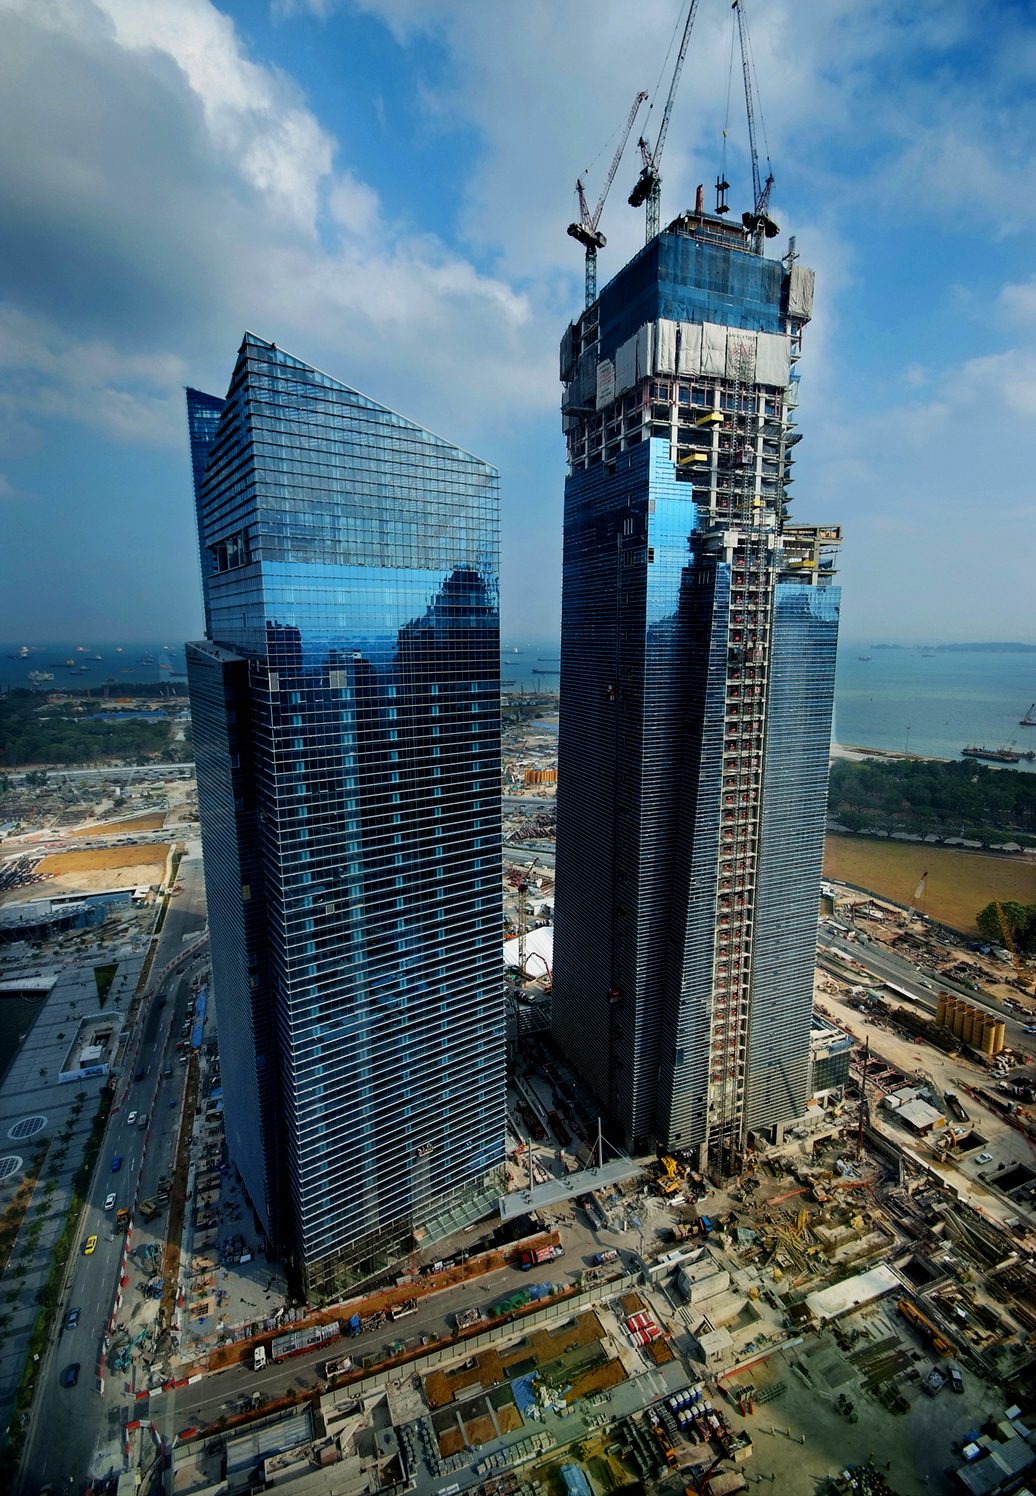
사진: William Cho, CC BY-SA 2.0, 위키미디어 공용
그 땅은 2005년 7월 14일 싱가포르 정부가 연면적 제곱미터당 4,101싱가포르달러에 팔았다. 응찰 9건 가운데 1위였고 2위와는 8.2% 차이였다. 정부는 땅값을 한 번에 다 받지 않았다. 1단계 24만 4,000㎡의 땅값만 받고 나머지 19만 4,000㎡는 8년짜리 옵션으로 팔았으며, 컨소시엄은 1년 7개월 만에 옵션을 행사해 두 번에 걸쳐 19억 831만 싱가포르달러를 냈다. 그 돈은 싱가포르 예산에 한 푼도 들어가지 않았다. 토지 매각 대금은 전액 현 정부가 쓸 수 없는 과거준비금으로 들어가고, 헌법에 따라 국부펀드 GIC가 그 돈을 세계에 투자해 번 기대수익의 절반까지만 예산으로 보내기 때문이다. 2026년 싱가포르 예산 총수입의 17.4%가 그 수익이다. 땅을 99년만 팔고 그 땅값을 쓰지 않는 도시에서 건물 한 채의 돈은 이런 모양이 된다.
싱가포르는 땅을 거두는 법에 "상업 목적"을 적어 두었고, 마리나베이는 거두는 대신 바다를 메워 처음부터 국유지로 만들었다
1966년 토지수용법 제5조 제1항은 수용 사유로 공공 목적과 공익사업에 이어 "주거·상업·공업 목적"을 적는다. 공공시설을 짓기 위해서가 아니라 상업을 하기 위해 땅을 거둘 수 있고, 제3항은 대통령의 관보 고시가 "해당 토지가 명시된 목적에 필요하다는 확정적 증거"라고 못 박는다. 1966년 6월 22일 2독회에서 법무장관 바커는 보상 조항이 "1963년 12월 총리가 밝힌 두 원칙"에 따라 다시 쓰였다고 했다. "공공의 비용으로 이루어진 개발로 토지소유자가 이득을 봐서는 안 된다"와 "공공 목적 수용 시 지급하는 가격은 정부가 그 지역에서 개발을 하지 않았을 경우의 토지 가치보다 높아서는 안 된다"다. 10월 3독회에서 그는 주롱과 칼랑분지와 크란지에서 정부 개발로 오른 땅값을 정부가 다시 보상해야 했던 것을 "아이러니"라고 부르며, 새 법은 그 요소를 걷어낸다고 말했다. 보상 기준일은 2007년 2월까지 1995년 1월 1일에 묶여 있었다. 싱가포르 국유지 비율은 학술 추계로 약 90%다.
마리나베이는 그 법으로 거둔 땅이 아니다. 1971년부터 바다를 메웠고 1994년 베이프론트의 마지막 38헥타르로 지금의 만이 완성됐다. 도시재개발청은 그 결과를 "개발용 프라임 토지 360헥타르"라고 적는다. 매립지는 처음부터 전부 국유지였다. 기존 중심업무지구는 상당 부분이 사유지였으니, 인근 땅값을 올려 놓고 보상하는 문제를 없애는 방법이 바다였다. 1983년 중심지역 도시설계계획에 구상이 들어갔고 1991년 콘셉트플랜이 20~30년 비전으로 올렸으며 1997년 개발지침계획은 85헥타르의 신성장지역에 업무면적 282만㎡와 아파트 2만 6,000호를 그렸다. 땅을 먼저 만들고 30년이 지나서야 이 만에서 업무용 부지가 팔리기 시작했고, 가장 큰 덩어리는 2005년에 나왔다. 그 사이 1997년 11월 첫 화이트사이트 입찰은 응찰이 한 건도 없었다. 아시아 금융위기였다. 2001년 6월 정부는 예비목록 제도를 만들었다. 정부가 날을 정해 내놓는 대신 민간이 최저가를 적어 신청하고 그 5%를 예치해야 입찰이 열리는 방식이고, 2002년 3월 마리나불러바드 화이트사이트가 첫 발동 사례였다.
| 날짜 | 일 |
|---|---|
| 1966-10-26 | 토지수용법 통과, 제5조 (c) 주거·상업·공업 목적, 보상은 공공이 올린 값을 뺀다 |
| 1971 | 마리나베이 매립 착수 |
| 1994 | 베이프론트 마지막 38헥타르, 총 360헥타르 |
| 1997-11 | 첫 화이트사이트 입찰, 응찰 0건 |
| 2001-06 | 예비목록 제도 도입 |
| 2004-05-27 | BFC 부지 예비목록 등재 |
| 2005-03-01 | 입찰 공고, 16주 |
| 2005-07-07 | 마감, 응찰 9건 |
| 2005-07-14 | 낙찰, 연면적 ㎡당 4,101싱가포르달러 |
마리나베이 파이낸셜센터가 될 부지는 2004년 5월 27일 예비목록에 올랐다. 발동 최저가는 연면적 제곱미터당 1,776싱가포르달러, 보증금은 888만이었는데 그 보증금은 전체 43만 8,000㎡가 아니라 1단계 최소분 10만㎡의 5%였다. 신청자 신분은 제도상 공개되지 않는다. 2005년 3월 1일 공고된 조건은 지상 3.55헥타르와 지하 1.78헥타르의 7개 필지, 최대 연면적 43만 8,000㎡, 그중 60% 이상은 사무실, 최고 높이 해발 245m, 99년 리스, 그리고 "낙찰자 선정은 응찰 단가만으로 한다"였다. 설계 심사는 없었고 통상 6주인 입찰 기간은 "부지의 복잡성 때문에" 16주였다. 부지를 내놓을 때 사무실 공실률은 18%였다. 정부는 값을 깎는 대신 결제 구조를 바꿨다. 낙찰자는 28일 안에 6년·8년·10년 옵션 가운데 하나를 고르고, 1단계 땅값만 내고 나머지 땅을 나중에 정해진 공식가격으로 살 권리를 옵션료로 산다. 옵션료는 잔여 땅값의 6%·8%·10%이고 행사하면 그중 3%포인트분을 땅값에서 깎아 준다. 옵션 기간의 절반 안에 최대 연면적의 50%를 사지 않으면 옵션은 소멸한다. 행사가격은 응찰 단가에 다운타운코어 7개 구역 상업용 개발부담금 평균 요율 변동분의 절반을 얹은 값이다. 땅값이 오르면 정부도 나눠 갖되 절반만 가져가는 설계다.
옵션료는 싱가포르국립대 신티엔푸 교수가 이항나무 모형으로 계산했고 가정에 따라 3%에서 24%까지 나왔다. 업계 자문에서 시티디벨롭먼트의 궉렝벙 회장은 사무실 시장이 계속 침체일 것으로 보고 옵션료 1달러를 제안했다. 도시재개발청 토지매각 총괄국장이 공저한 사후 평가서는 정부의 판단을 이렇게 적는다. 값을 정확히 맞추는 것은 중요하지 않았다. 옵션료가 비싸다고 보는 쪽은 응찰가를 낮추고 싸다고 보는 쪽은 높일 테니 결국 조정된다. 정부가 같이 깐 것도 있었다. 공용설비터널과 지역냉방과 변전소와 지하보행망을 정부가 깔아 개발업자는 거기에 접속만 하면 됐고, 수변 산책로와 교량 같은 추가 기반시설에 3억 싱가포르달러를 따로 배정했으며, 이 부지에서만 26만㎡가 넘는 사무실이 나올 예정이라 향후 2년간 중심업무지구에 다른 사무실 부지를 내놓지 않겠다고 발표했다. 2005년 7월 7일 마감된 입찰에 9건이 들어왔고 케펠랜드·홍콩랜드·청쿵과 허치슨 합작 세 회사가 3분의 1씩 짠 컨소시엄이 4,101로 낙찰받았다. 제곱피트당 381싱가포르달러이고 발동 최저가의 2.31배다. 99년이라는 숫자는 관행이 아니라 국유지규칙 제10조가 정한 상한이다. "통상 발급되는 권원은 10년 이상 99년 이하의 리스다."
땅값은 두 번에 나눠 받았고, 그래서 한 단지 안에서 99년의 시계가 두 개 돈다
컨소시엄은 8년 옵션을 골랐다. 2005년 10월 25일 24만 4,000㎡에 대한 1단계 건축협정을 맺었다. 그 땅값은 공시에 없고, 이 글의 계산으로 응찰 단가 4,101에 면적을 곱한 10억 64만 4,000싱가포르달러다. 잔여 19만 4,000㎡의 옵션료는 6,364만 7,520이었다. 기준 땅값 7억 9,559만 4,000의 정확히 8%다. 2007년 2월 16일 컨소시엄은 옵션을 행사했다. 8년 가운데 1년 7개월을 쓴 시점이었고, 절반인 4년 안에 50%를 사야 한다는 의무보다 훨씬 빨랐다. 2단계 땅값은 9억 767만 1,094.77싱가포르달러였다. 제곱미터당 4,678.72로 2005년 단가보다 14.09% 높고, 공식을 역산하면 개발부담금 요율이 그 사이 약 28% 올랐다는 추정이 나온다. 옵션료 가운데 3%포인트분 2,386만 7,820을 깎아 실제 납입은 8억 8,380만 3,274.77이었다. 두 단계를 합한 땅값 19억 831만 5,094.77싱가포르달러는 당시 정부토지매각 사상 최고액이었다. 2004년에 침체를 이유로 설계한 위험 분담 장치는 2007년에는 쓸 필요가 없는 장치가 됐다. 시장이 반대로 돌았다.
| 단계 | 시점 | 연면적 | 땅값 |
|---|---|---|---|
| 1단계 | 2005-10-25 건축협정 | 244,000㎡ | 10억 64만 4,000, 이 글의 계산 |
| 옵션료 8% | 2005 | 194,000㎡ 기준 | 6,364만 7,520 |
| 2단계 | 2007-02-16 옵션 행사 | 194,000㎡ | 9억 767만 1,094.77 |
| 상계 3%포인트 | 2007 | 마이너스 2,386만 7,820 | |
| 합계, 1단계+2단계 땅값 | 438,000㎡ | 19억 831만 5,094.77 |
그 결과 한 단지의 리스가 둘로 갈라졌다. 타워1과 타워2와 지하 링크몰의 99년은 2104년 10월 10일에 끝나고, 타워3의 99년은 2007년 3월 8일에 시작해 2106년 3월 7일에 끝난다. 2단계 부지에 선 마리나베이 스위트도 같은 시계다. 지하로 한 몸처럼 연결된 건물들이 1년 5개월 차이로 국가에 복귀한다. 케펠리츠 연차보고서는 두 날짜를 나란히 적는다. 구성은 사무동 셋과 주거동 둘과 지하몰이다. 타워1은 33층 186m, 타워2는 50층 245m로 도시재개발청이 건 상한과 같고, 타워3은 46층 240m다. 마리나베이 레지던스 55층 428세대와 마리나베이 스위트 66층 221세대는 분양 자산이고 링크몰은 17만 6,000제곱피트다. 사무 임대면적은 세 동을 합쳐 약 300만 제곱피트, 단지 전체 바닥면적은 480만 제곱피트를 넘는다. 설계는 콘페더슨폭스다. 타워1은 2010년 3월, 타워3은 2012년 3월 21일 준공됐고 2013년 5월 준공식에는 리셴룽 총리가 섰다고 보도됐다. 1단계는 준공 전에 완전 임대됐다. 타워1의 앵커는 스탠다드차타드 약 50만 제곱피트, 타워2는 바클레이스 약 35만 제곱피트, 타워3은 DBS가 18개 층 60만 제곱피트 넘게 쓰는 신본사다.
| 동 | 층수 | 높이 | 준공 | 리스 만기 |
|---|---|---|---|---|
| 타워1 | 33 | 186m | 2010 | 2104-10-10 |
| 타워2 | 50 | 245m | 2010 | 2104-10-10 |
| 타워3 | 46 | 240m | 2012 | 2106-03-07 |
| 마리나베이 레지던스 | 55 | 222m | 2010 | 분양 |
| 마리나베이 스위트 | 66 | 227m | 2013 | 2106-03-07 |
| 링크몰 | 지하 | 2010·2012 | 2104-10-10 |
낙찰자에게는 옵션이 하나 더 끼워져 있었다. 인접한 센트럴 프로몬토리 부지를 12개월 안에 사서 연면적 4만㎡의 60% 이상을 공공 집객·컨벤션 용도로, 그중 1만 5,000㎡ 이상을 미술관이나 과학관이나 수족관 같은 공공 어트랙션으로 짓는 권리였다. 컨소시엄은 행사하지 않았다. 평가서 원문은 "개발업자는 그것을 받지 않았다"고 적고, 도시재개발청 수석도시설계가는 "공공 어트랙션을 의무로 했어야 했다"고 말했다. 40%의 화이트 몫으로 호텔을 지을 수도 있었는데 짓지 않았고, 평가서는 그 결과 국제 방문객이 다른 곳 호텔에 묵고 통근했다고 적는다. 옵션은 받은 쪽이 쓰지 않을 수 있고, 안 쓰면 그 용도는 사라진다. 같은 평가서는 높이와 밀도에 대해서도 적는다. 용적률이 높고 부지가 빡빡해 개발업자가 건물 높이를 달리할 여지가 거의 없었고, 캐너리워프처럼 금융회사 하나가 건물 한 동을 통째로 쓰는 그림도 그 밀도 때문에 되지 않았다.
세 회사는 2001년 원래플스키 부지를 제곱피트당 290싱가포르달러에 사서 2006년 준공한 같은 조합이었다. 케펠랜드의 베이프론트디벨롭먼트, 홍콩랜드의 세이지랜드, 청쿵과 허치슨왐포아가 합작한 초이스와이드가 각각 3분의 1이었고, 보유 법인은 타워1·2·링크몰을 가진 BFC디벨롭먼트와 타워3을 가진 센트럴불러바드디벨롭먼트로 나뉘었다. 땅값 외의 총개발비는 공시된 적이 없다. 2010년 한 매체가 토지 20억을 포함해 40억 싱가포르달러라고 보도했을 뿐이다.
20년 사이 같은 건물의 3분의 1 지분이 네 번 팔렸고, 가격은 임대료보다 빨리 올랐다
2005년 입찰에 이름을 올린 세 회사가 매도인 칸에 차례로 다시 나온다. 2010년 10월 케펠랜드는 타워1·2와 링크몰의 3분의 1을 자기 계열 리츠인 K-REIT 아시아에 14억 2,680만 싱가포르달러에 넘겼다. 제곱피트당 2,453이다. 케펠리츠가 공시한 그 지분의 귀속 면적 58만 1,653제곱피트로 매입가를 나눈 이 글의 계산이고, 임대료 보전 최대 2,900만이 포함된 값이다. 같은 해 12월 9일 초이스와이드와 캐벨, 허치슨왐포아프로퍼티스가 같은 자산의 3분의 1을 선텍리츠에 약 15억에 팔았다. 60개월 임대수익 보전 1억 1,390만이 들어 있고 선텍리츠 공식 매입가는 14억 9,580만이다. 2012년 12월 초이스와이드는 타워3 지분 30%를 세입자 DBS의 자회사에 10억 3,500만에 팔고 남은 3.33%는 매도인이 뒤에 넘길 수 있는 풋옵션으로 걸어 두었다. DBS 지분이 3분의 1이 된 것은 케펠리츠가 나머지 3분의 2를 공시하면서 확인되지만, 풋을 언제 행사했는지는 공시가 없다. 새빌스 감정가 대비 1.1% 할증이었고, 자기 본사를 사는 은행만 웃돈을 냈다. 그 두 거래로 청쿵은 마리나베이 파이낸셜센터에서 완전히 나갔다. 2014년 9월 케펠랜드는 타워3의 3분의 1을 케펠리츠에 12억 4,800만, 제곱피트당 2,790에 팔았다. 5년 임대료 보전 4,920만을 빼면 2,680이다. 그리고 2025년 12월 홍콩랜드의 세이지랜드가 타워3의 3분의 1을 케펠리츠에 14억 5,300만, 제곱피트당 3,268에 팔았다. 홍콩랜드는 타워3 순수취액을 7억 미국달러로 적고, 케펠리츠가 적은 실제 지급액 9억 810만 싱가포르달러와 맞는다. 합의 부동산가치와의 차이는 대상 법인에 남은 순부채의 3분의 1 몫이다.
| 시점 | 대상 | 매도인 | 매수인 | 합의가치 | 제곱피트당 |
|---|---|---|---|---|---|
| 2010-12 | 타워1·2+링크몰 1/3 | 케펠랜드 | K-REIT 아시아 | 14억 2,680만 | 2,453 |
| 2010-12 | 타워1·2+링크몰 1/3 | 청쿵·허치슨 | 선텍리츠 | 14억 9,580만 | |
| 2012-12 | 타워3 30%+풋 3.33% | 청쿵·허치슨 | DBS | 10억 3,500만(30%), 1/3 환산 11억 5,000만 | 2,555 |
| 2014-12 | 타워3 1/3 | 케펠랜드 | 케펠리츠 | 12억 4,800만 | 2,790 |
| 2025-12 | 타워3 1/3 | 홍콩랜드 | 케펠리츠 | 14억 5,300만 | 3,268 |
| 2025-12-31 감정 | 타워1·2+링크몰 1/3 | 케펠리츠 보유 | 19억 1,770만 | 3,353 |
케펠리츠가 2025년 12월 31일 기준으로 공시한 감정가는 타워1·2와 링크몰 3분의 1이 19억 1,770만, 타워3 3분의 2가 29억 3,470만이다. 감정인은 콜리어스이고 자본환원율은 세 동 사무실 모두 3.15%다. 같은 회사의 오션파이낸셜센터와 원래플스키는 3.40%, 케펠베이타워는 3.55%다. 2025년 한 해 마리나베이 파이낸셜센터가 케펠리츠에 가져다준 순영업이익은 1억 1,230만 싱가포르달러다. 타워3 3분의 2 감정가 29억 3,470만의 절반인 3분의 1 몫 14억 6,735만에 타워1·2 3분의 1 19억 1,770만을 더하면 33억 8,505만이고, 이 글의 계산으로 나누면 3.32%다. 추가 3분의 1은 12월 31일에 취득해 그해 수익에 하루도 들어가지 않았으므로 분모도 3분의 1로 맞춘다. 제곱피트당 3,300싱가포르달러의 뒷면은 연 3%대 순수익률이다. 타워1·2 지분은 2010년 14억 2,680만에 사서 15년 뒤 19억 1,770만으로 평가되니 자본이득은 34.4%, 연복리 2%다. 임대수익은 별도다.
임대료가 오른 폭보다 가격이 오른 폭이 컸다. K-REIT 아시아, 지금의 케펠리츠가 2011년 연차보고서에 적은 싱가포르 A급 사무실 평균 임대료는 2008년 정점 월 제곱피트당 18.80, 2009년 저점 8.00, 2010년 4분기 9.90으로 적는다. 타워1이 세입자를 채운 시기는 임대료가 57% 빠진 뒤의 회복 초기였다. CBRE가 케펠리츠 시장평가에 쓴 중심업무지구 핵심부 A급 임대료는 2021년 4분기 10.80에서 2025년 4분기 12.30이다. 2010년 전체 A급 평균 9.90과 2025년 핵심부 A급 12.30은 모집단이 다르지만 자릿수 비교로는 15년간 24.2%이고, 같은 기간 제곱피트당 지분 가격은 2,453에서 3,353으로 36.7% 올랐다. 이 두 비율은 이 글의 계산이고, 가격이 더 오른 몫은 요구수익률이 내려간 결과다. 도시재개발청의 중앙지역 사무실 임대지수는 2020년 4분기 155.5에서 2024년 2분기 202.8로 사상 최고를 찍었는데, JLL은 같은 분기 A급 실질 임대료 11.50이 2008년 2분기 정점 15.27보다 25% 낮다고 봤다. 둘 다 맞다. 지수는 국세청 임대차계약 전체의 평균이고 JLL은 프라임 A급이다. 같은 청의 사무실 가격지수는 2019년 2분기 144.4에서 2024년 1분기 109.8로 내렸는데, 그 지수는 토지등기소에 접수된 매매 각서로 만들어 구분소유 거래가 중심이고 마리나베이 파이낸셜센터처럼 법인 지분으로 손이 바뀌는 통건물은 들어가지 않는다.
| 지표 | 2008 | 2009 | 2010 | 2021 | 2025 |
|---|---|---|---|---|---|
| A급 임대료, 월 제곱피트당 싱가포르달러 | 18.80 정점 | 8.00 저점 | 9.90 | 10.80 | 12.30 |
| 3분의 1 지분 제곱피트당 가격 | 2,453 | 3,353 감정 | |||
| CBD 핵심부 A급 공실률 | 4.5% | 4.5% |
홍콩랜드는 나간 것이 아니라 모양을 바꿨다. 2026년 2월 홍콩랜드는 원래플스키·타워1·2·원래플스링크·아시아스퀘어 타워1의 지분을 묶어 운용자산 64억 미국달러의 싱가포르센트럴프라이빗리얼에스테이트펀드를 세웠다. 창립 투자자는 카타르투자청과 네덜란드 연기금 운용사 APG이고 홍콩랜드는 약 50%를 출자로 남기며 운용보수를 받는다. 3월 19일에는 ESR그룹에서 선텍리츠 수익증권 10.8%를 5억 4,100만 싱가포르달러에 샀다. 이 글의 계산으로 타워1·2에 대한 홍콩랜드의 실질 지분은 직접 3분의 1에서 펀드 경유 약 16.7%, 선텍리츠 경유 3.6%를 더한 약 20.3%가 됐다. 직접 소유를 반으로 줄이고 운용보수와 리츠 수익증권으로 되메웠다. 2026년의 소유 지도는 이렇다. 타워1·2와 링크몰은 케펠리츠 3분의 1, 선텍리츠 3분의 1, 홍콩랜드가 운용하는 펀드 3분의 1이고, 타워3은 케펠리츠 3분의 2, DBS 3분의 1이다. 2005년에 땅을 산 세 회사 가운데 직접 지분을 남긴 곳은 없다.
| 2026년 10월 | 케펠리츠 | 선텍리츠 | 홍콩랜드 펀드 | DBS | 청쿵 |
|---|---|---|---|---|---|
| 타워1·2·링크몰 | 1/3 | 1/3 | 1/3 | 없음, 2010 퇴장 | |
| 타워3 | 2/3 | 1/3 | 없음, 2012 퇴장 |
땅값 19억은 헌법상 과거준비금으로 들어가 예산에서 사라졌고, 예산에 들어온 것은 준비금 투자수익의 절반까지다
싱가포르 정부 계정의 토지 매각 수입은 2020/21 회계연도 74억 싱가포르달러에서 2025/26 회계연도 202억 6,000만으로 늘었다. 총수입 1,601억 5,000만의 12.65%이고, 이 비율은 이 글의 계산이다. 2026/27 추계는 212억 2,000만이다. 이 숫자는 공공주택청과 산업단지공사에 평가액으로 넘긴 땅까지 들어간 것이고, 민간 입찰로 판 땅은 법무부가 국회에 답한 대로 2001년부터 2021년까지 연평균 52억, 2017년부터 2021년까지 연평균 55억이다. 추계와 실적의 차이도 크다. 2024 회계연도는 당초 305억 5,000만을 잡았다가 198억이 들어왔다. 그런데 그 돈은 어느 해의 예산에도 수입으로 잡히지 않는다. 재무부가 2021년 7월 국회에 답한 문장은 이렇다. "토지 매각 대금은 전액 과거준비금에 귀속되며 예산에서 지출할 수 있는 수입이 아니다." 이유도 한 줄이다. "토지 매각은 실물자산을 금융자산으로 바꾸는 것일 뿐이다." 정부 재무제표는 토지 매각을 투자·이자수입과 함께 비경상수입 계정에 넣고, 예산서는 총수입을 경상수입과 순투자수익기여의 합으로 정의한다. 토지 매각은 거기에 없다.
| 회계연도 | 토지 매각, 억 싱가포르달러 | 순투자수익기여 |
|---|---|---|
| 2020/21 | 74.0 | 182.4 |
| 2021/22 | 126.7 | 203.7 |
| 2022/23 | 120.7 | 223.8 |
| 2023/24 | 177.9 | 229.7 |
| 2024/25 | 198.0, 당초 추계 305.5 | 240.7 |
| 2025/26 | 202.6, 총수입의 12.65% | 275.3 수정 |
| 2026/27 | 212.2 추계 | 284.8 추계, 총수입의 17.4% |
과거준비금의 정의는 금액이 아니라 시간이다. 헌법 제142조는 그것을 "현 정부 임기 중에 축적되지 않은 준비금"이라고 적는다. 1971년에 메운 땅을 2005년에 팔아 받은 돈은 그 임기의 수입이 아니라 선대의 재산이다. 매립 재원도 과거준비금이고, 미처분 국유지는 평가하지 않다가 파는 순간에만 평가한다는 것이 2022년 11월 부총리의 국회 답변이다. 그 돈으로 할 수 있는 일은 하나다. 같은 조 제1A항은 재무장관이 대통령의 동의를 받아 "관련 자산"의 기대 장기 실질수익률을 정하고 그 수익률을 적용해 나온 금액의 "50%를 넘지 않는" 한도를 지출한도로 증명하게 한다. 제4항은 관련 자산을 이름으로 열거한다. GIC가 정부의 운용자로 관리하는 순자산, 통화청이 정부의 은행으로 받은 자금과 통화청의 순자산, 그리고 2016년 4월 1일부터 테마섹의 순자산이다. 2001년 개정이 순투자소득의 최소 50%를 다시 준비금에 적립하게 했고, 2008년 개정이 실현·미실현 자본이득까지 포함한 기대수익률 기준으로 바꿨으며, 2015년 개정이 테마섹을 넣었다. 그렇게 예산에 들어오는 순투자수익기여는 2020 회계연도 182억 4,000만에서 2026 회계연도 추계 284억 8,000만으로 늘었고 총수입의 17.4%다. 땅을 팔아 그해 들어온 202억 6,000만과 그해 예산에 들어온 투자수익 275억 3,000만이 같은 자릿수에 있다.
그 돈을 굴리는 GIC는 1981년 5월 22일 회사법으로 세워진 운용사다. 공식 문답은 "GIC는 정부의 자금 운용자이고 운용하는 자산을 소유하지 않는다"고 적고, 운용 규모를 공개하지 않는 이유도 적는다. 통화청과 테마섹의 공개 자산과 합치면 준비금 총액이 드러나고, 그러면 취약한 시기에 시장이 싱가포르달러에 투기 공격을 걸기 쉬워진다는 것이다. 공개하는 숫자는 20년 연환산 실질수익률 하나이고 2026년 3월 말 기준 3.4%다. 2024년 2월 7일 국회에서 야당 진보싱가포르당이 토지 매각 대금을 매년 예산에 쓰자고 했을 때 리셴룽 총리는 이렇게 답했다. "땅을 한 번 팔고 그 돈을 지금 쓰겠다는 것은, 내가 이 땅을 갖고 있었고 빌려주고 있었으며 앞으로 30년 동안 매달 임대료를 받을 텐데, 이제 땅을 팔아 30년치 리스 프리미엄을 선불로 받고 그것을 오늘 다 쓰겠다는 말이다. 그것은 속이는 것이다." 99년 선납 구조의 성격을 정부가 스스로 정의한 문장이다. 야당은 땅이 영구자산이고 리스가 끝나면 다시 팔 수 있으니 토지 매각은 경상수입이라고 봤다. 30년에 나눠 쓰자는 안에 대해서는 총리도 "생각할 수 없는 제안은 아니다"라고 했다. 재무부 자료는 한계도 적어 둔다. "토지 매각 대금은 경기와 시장 순환에 따라 변동하고, 현재 속도로 쌓여도 준비금 성장은 기껏해야 경제 성장을 따라가는 정도다."
99년은 표 한 장으로 깎인다. 싱가포르토지청의 리스홀드 표는 잔존 연수별로 영구소유 대비 비율을 정한다. 99년 96%, 78년 90%, 60년 80%, 50년 74.7%, 30년 60%, 10년 30%, 1년 3.8%다. 1948년 무렵 식민지 지적청 직원이 만든 내부 문서였고 2000년 7월 31일 공개됐으며 지금은 토지가치증진부담금 규칙의 부칙으로 법적 효력을 갖는다. 할인율 3.5%로 역산되고, 30년에서 70년 사이 구간은 이론값보다 낮다. 그만큼 국가가 리스를 다시 채워 줄 때 받는 돈이 커진다. 산식은 네 줄이다. 토지청 차등프리미엄 문서의 예에서 잔존 50년인 땅의 99년 리스 시장가치가 5,000만이면, 그것을 96%로 나눠 영구소유 가치를 복원하고 74.7%를 곱해 지금 가진 50년치 3,890만 6,250을 구한 뒤 5,000만에서 빼면 연장 프리미엄 1,109만 3,750이 나온다. 리스를 99년으로 "채운다"는 말은 틀렸다. 실제로는 기존 리스를 포기하고 새 99년 리스를 사는 것이라 세금이 아니라 매매이고 인지세가 붙는다. 타워1·2의 잔존은 2026년 10월 기준 약 78년이니 표의 값은 21년 사이에 96%에서 90%로 6%포인트 깎였고, 잔존 60년이 되는 2044년에는 80%로 다시 10%포인트가 깎인다. 이 글의 계산으로 처음 21년은 연 0.29%포인트, 다음 18년은 연 0.56%포인트라 속도가 1.9배다. 케펠리츠의 자본환원율 3.15%는 잔존 78~80년을 전제한 값이고, 회사는 포트폴리오 전체의 잔존 가중평균을 79.5년으로 공시한다.
| 잔존 | 영구소유 대비 | 타워1·2 |
|---|---|---|
| 99년 | 96.0% | 2005년 |
| 78년 | 90.0% | 2026년 |
| 60년 | 80.0% | 2044년 |
| 30년 | 60.0% | |
| 10년 | 30.0% | |
| 1년 | 3.8% | 2103년 |
그 표가 작동하는 전제는 연장이 예외라는 것이다. 토지청 공식 정책은 정부의 일반 원칙이 리스를 연장 없이 만료시키는 것이고, 만료되면 땅과 그 위에 세운 건물의 소유권까지 국가로 돌아온다고 적는다. 상업용지의 연장 기준은 "토지이용의 실질적 고밀화를 상당히 더 이른 시점에 달성할 때"이고 프리미엄은 수석감정관이 갱신 시점 시장가치로 개별 산정해 선납받는다. 2017년 5월 법무장관이 국회에 답한 연장 실적은 2008년 이후 주거 7건이었고 7건 모두 재개발과 고밀화를 위해 필요했던 경우였다. 상업용지의 연장 허가나 거부 사례 목록은 공개된 것이 없다. 2022년 8월 1일부터는 개발부담금과 차등프리미엄과 임시개발부담금이 토지가치증진부담금 하나로 합쳐져 원칙적으로 증가분의 70%를 걷고, 잔존 99년 이하 리스에는 같은 표로 조정한다. 2026년 9월 요율표에서 마리나불러바드가 속한 것으로 알려진 11구역의 상업 요율은 연면적 제곱미터당 1만 5,750싱가포르달러다. 2005년 낙찰 단가 4,101의 3.84배인데, 특정 부지의 입찰가와 당국이 정한 과세 기준은 같은 종류가 아니라 방향과 자릿수만 읽을 수 있다.
땅값을 격리한 체제들의 차이는 격리 여부가 아니라 꺼내 쓰는 비율이다
땅이나 자원에서 나온 돈을 예산 밖에 두는 체제는 싱가포르만이 아니다. 노르웨이 재무부의 재정 틀 문서에 따르면 국가연금기금법은 석유 부문의 국가 순현금흐름을 "전액" 글로벌 연금기금으로 이전하게 하고, 2001년부터 기금에서 예산으로 가는 이전은 "기금의 기대 실질수익률을 따른다"는 준칙을 따른다. 그 수익률은 처음 4%였다가 2017년 봄 3%로 내렸다. 1876년 텍사스 헌법은 공립학교용 토지와 그 매각대금 전부를 영구학교기금에 넣었고, 연간 배분은 직전 16개 분기 평균 시장가치의 6%를 넘지 못하며 10년 누적 배분이 그 기간 총수익을 넘지 못한다. 홍콩은 다른 길이다. 홍콩이 50년치 땅값을 프리미엄으로 한 번에 받아 자본공사 재원으로 쓰는 구조에서 땅값은 쓰도록 지정된 기금으로 가고 콘크리트가 되며, 만기 연장은 2024년 법으로 자동화되고 프리미엄은 없다. 싱가포르는 땅값을 금융자산으로 바꾸고, 만기에 건물까지 되찾으며, 연장에는 프리미엄을 받는다.
| 체제 | 격리 대상 | 근거 | 꺼내 쓰는 비율 | 규모 공개 |
|---|---|---|---|---|
| 싱가포르 | 토지 매각 대금, 모든 과거준비금 | 헌법 제142조, 선출 대통령 거부권 | 기대 장기 실질수익의 최대 50% | 비공개 |
| 노르웨이 | 석유 순현금흐름 전액 | 국가연금기금법, 인출은 의회 결정 | 기대 실질수익 전액, 3% | 매일 공개 |
| 텍사스 영구학교기금 | 학교용 토지와 매각대금 | 1876년 주 헌법 | 16분기 평균 시가의 6% | 공개 |
| 홍콩 | 토지 프리미엄 | 공동선언 부속서 III, 자본공사준비기금 | 자본사업에 지출 | 공개 |
같은 구조에서 가장 큰 차이는 인출률이다. 노르웨이는 기대 실질수익 전액을 쓰고 원금만 지킨다. 싱가포르는 기대 실질수익의 절반까지만 쓰고 나머지를 다시 원금에 붙인다. 싱가포르의 준비금은 설계상 실질가치가 계속 커지고, 그 대가로 2026년 예산은 세금 외에 17.4%를 그 수익에 기댄다. 리셴룽 총리는 2024년 국회에서 그 수익이 없으면 "법인세를 두 배로, 소득세를 두 배 넘게, 아니면 소비세를 대략 두 배로" 올려야 한다고 말했다. 마리나베이 파이낸셜센터의 땅값 19억은 그 회로의 한 입력값이었다. 과거준비금으로 바다를 메우고, 그 땅을 99년 리스로 팔아 받은 돈을 다시 과거준비금에 넣고, GIC가 그 금융자산을 세계에 투자하고, 기대수익의 절반만 예산으로 돌아온다. 땅값 자체는 어느 단계에서도 쓰이지 않는다. 정부가 땅을 팔아 얻은 것은 쓸 돈이 아니라 자산의 형태 변경이었고, 그래서 야당과 정부의 논쟁은 준비금을 쓸 것인가가 아니라 땅값이 소득인가 형태 변경인가였다. 다음 업무지구는 마리나베이가 아니다. 2025년 상·하반기 정부토지매각 프로그램에서 상업용지와 화이트사이트는 전부 예비목록에 있었다. 2026년 하반기 확정목록에 올라간 유일한 화이트사이트는 주롱호수지구 타운홀링크 부지이고, "중기 업무 수요에 대응하기 위해" 업무면적 최소 4만㎡ 조건이 붙었다. 마리나베이 남쪽에서 지금 나오는 땅은 주거다. 케펠리츠 공시가 인용한 JLL 자료는 2026년부터 2029년까지 마리나베이에 신규 사무실 공급이 없다고 적는다.
확인하지 못한 것을 적는다. 1단계 땅값 10억 64만 4,000은 도시재개발청이 금액을 공시하지 않아 단가에 면적을 곱한 값이고, 총액 19억 831만이 옵션료 3%포인트 상계 전인지 후인지는 평가서가 밝히지 않는다. 총개발비의 1차 공시는 없다. 2단계 가격을 14.09% 올린 개발분담금 요율의 실측 변동률은 대조하지 못했다. 2005년 입찰 마감이 6월 21일에서 7월 7일로 늦춰진 경위와 예비목록 신청자, 토지청 기준 지번도 확인하지 못했다. DBS의 타워3 지분이 3분의 1이라는 것은 2012년 공시의 30%와 풋옵션 3.33%, 케펠리츠가 3분의 2를 갖는다는 공시로 정합하지만 DBS의 1차 확정 공시는 없다. 정부 계정의 토지 매각 202억 6,000만이 민간·공공주택청·산업단지공사·기타로 어떻게 나뉘는지는 공개되지 않는다. 국유지 약 90%는 학술 추계이고 정부는 면적 1만 1,000헥타르로만 말한다. 상업용지 리스 연장의 허가·거부 사례 목록과 마리나불러바드가 11구역이라는 경계도 1차로 닫지 못했다. 토지 매각 대금이 GIC로 얼마나 흘러갔는지는 제도적으로 추적할 수 없다.
그 GIC가 한국에서 22년째 들고 있는 건물이 있다. 론스타가 완공 전에 산 강남파이낸스센터를 2004년 12월에 넘겨받아 지금까지 팔지 않은 GIC의 돈이 마리나베이에서 받은 땅값과 같은 주머니에서 나왔다고 쓸 수는 없다. GIC는 자산별 자금 출처를 공개하지 않는다. 쓸 수 있는 것은 구조다. 싱가포르 정부가 2005년과 2007년에 걸쳐 받은 19억 싱가포르달러가 들어간 주머니와 역삼동 테헤란로의 오피스를 쥔 주머니는 같은 회로의 두 끝이고, 그 회로의 입구는 99년 리스이고 출구는 기대수익의 절반이다.
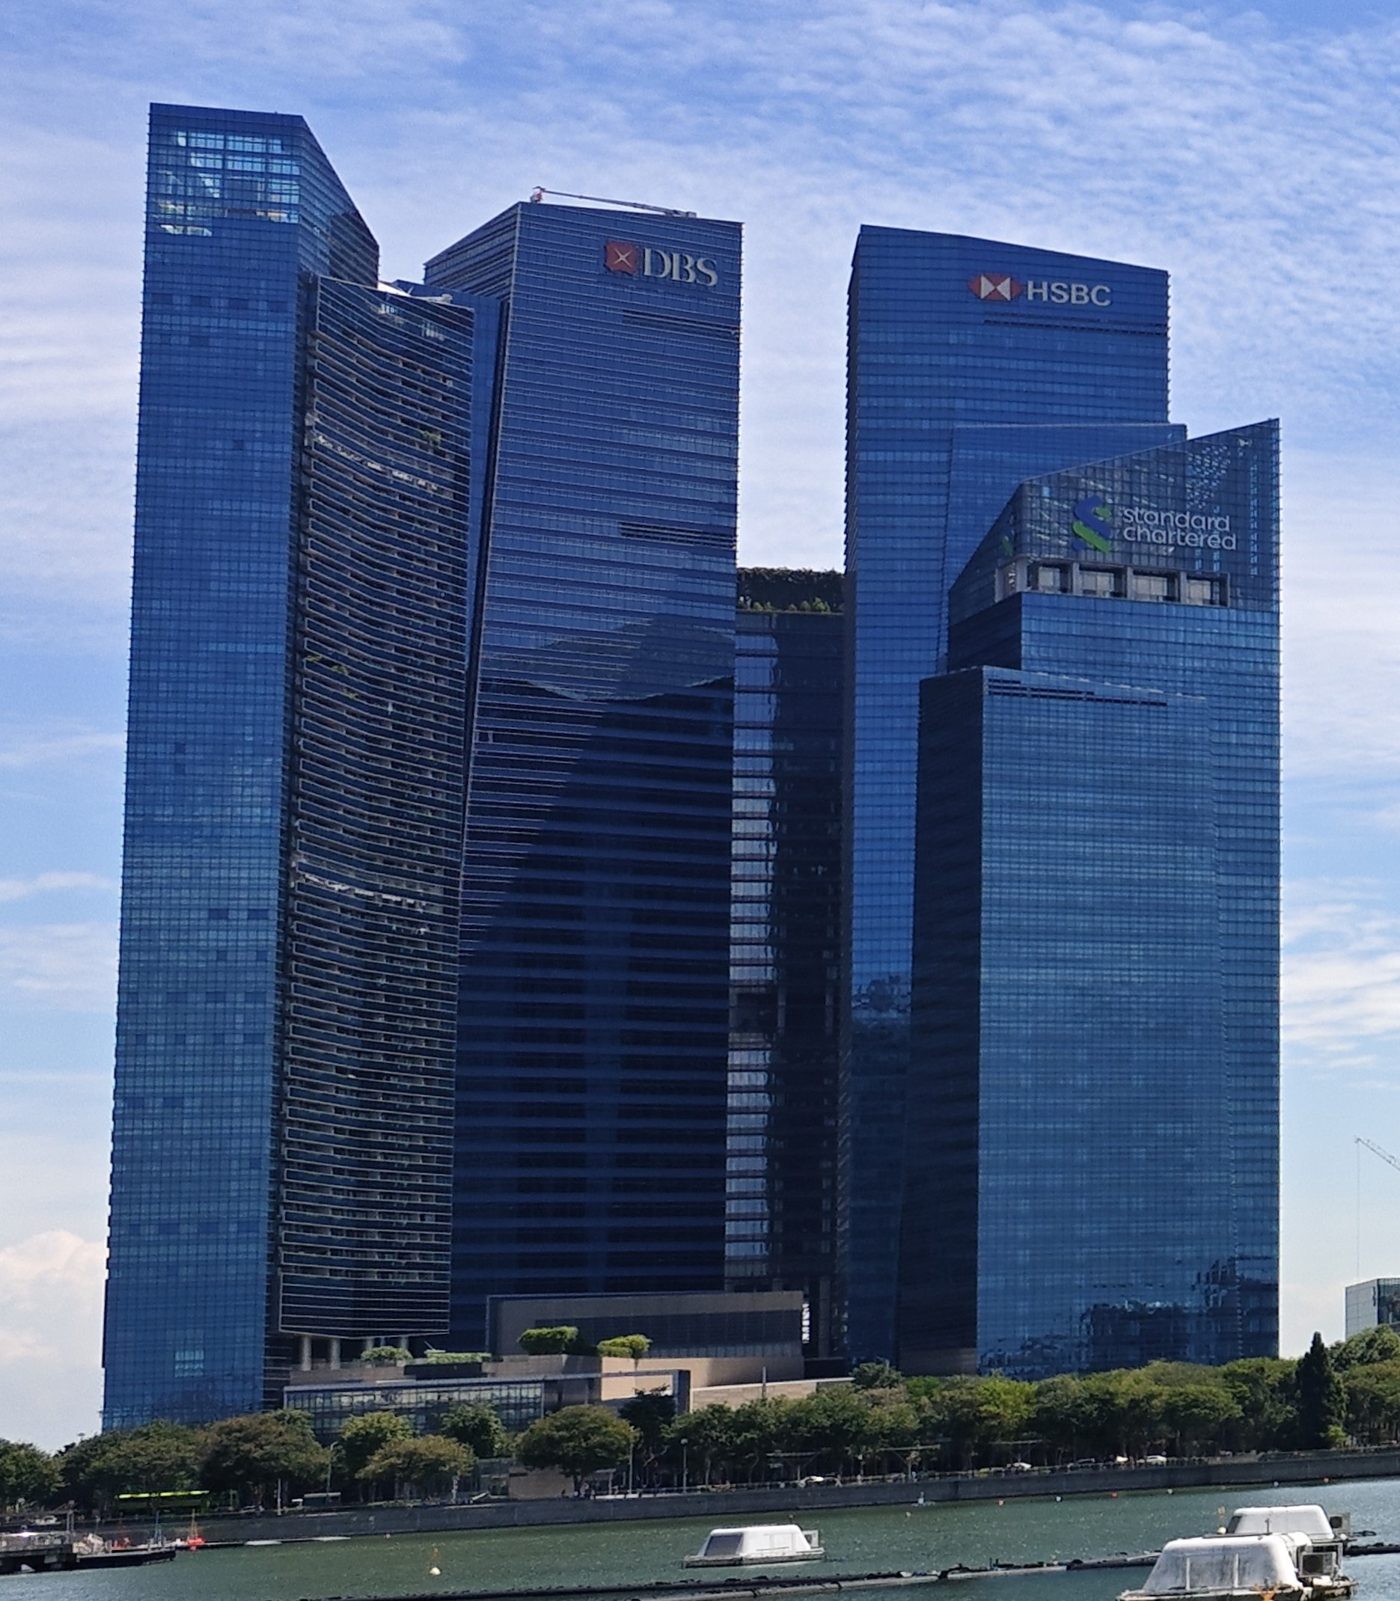
사진: DvTor8303, CC0, 위키미디어 공용
출처
본문의 입찰 조건과 옵션 구조, 응찰 9건, 1단계·2단계 건축협정은 도시재개발청의 2005년과 2007년 보도자료 원문과 부속서이고 현재 경로가 사라져 웨이백 스냅샷으로 열었다. 총 지가와 설계 과정의 판단은 싱가포르 중심도시연구센터가 전 토지매각 총괄국장과 함께 낸 평가서다. 지분 거래는 케펠랜드·케펠리츠·DBS·선텍리츠·홍콩랜드의 공시와 연차보고서이고 감정가와 자본환원율은 케펠리츠 2025년 결산이다. 임대료·지수·공실은 도시재개발청 통계와 케펠리츠 시장평가에 수록된 CBRE 수치다. 토지 매각 계정과 순투자수익기여는 정부 재무제표와 예산서, 헌법 조문은 법령 원문, 1966년 의사록은 국회 데이터베이스다. 리스홀드 표와 연장 프리미엄 산식은 토지청 차등프리미엄 문서와 중심도시연구센터 해설이다. 총개발비와 2008년 2분기 A급 임대료는 2차 자료라 본문에 그렇게 표시했다.
출처 전체(76건) 펼치기
법령·헌법·국회
- Land Acquisition Act 1966, 제5조·제33조 — Singapore Statutes Online
- State Lands Act 1920 — Singapore Statutes Online
- State Lands Rules, 제10조 권원 10~99년 — Singapore Statutes Online
- Constitution of the Republic of Singapore, 제142조·제148I조 — Singapore Statutes Online
- Singapore Parliament Hansard, 토지수용법안 2·3독회 1966-06-22·1966-10-26 — 싱가포르 국회
- Second Reading Speech on Land Acquisition (Amendment) Bill, S Jayakumar — 싱가포르 법무부 · 2007-04-11
- Written Answer by Minister for Law on Applications for Extension of Lease Period for Residential Properties — 싱가포르 법무부 · 2017-05-08
- Written Answer on Annual Revenue Received by SLA from Government Land Sales Since 2000 — 싱가포르 법무부 · 2022-11-07
- Written Answer on Breakdown of Government Land Sales Revenue by Usage — 싱가포르 법무부 · 2023-01-10
- Land Policy & Administration — 싱가포르 법무부
- Lease Policy — 싱가포르토지청
- Second Reading Speech, Constitution (Amendment) Bill 2015, Tharman Shanmugaratnam — 싱가포르 재무부 · 2015-07-13
- PM Lee Hsien Loong at the Debate on the Motion on Public Finances — 싱가포르 총리실 · 2024-02-07
- PSP Public Finances Debate: Review Singapore's Fiscal and Reserves Accumulation Policies — Leong Mun Wai · 2024-02-07
- Constitutional duties of the President — 싱가포르 대통령실
준비금·예산·재무제표
- Government Land Sales Revenues and Investment Receipts Recognised as Revenue — 싱가포르 재무부 · 2021-07-06
- Impact from Sale of State Land on Reserves — 싱가포르 재무부 · 2022-11-07
- Accounting for Use and Sale of State Land — 싱가포르 재무부 · 2022-11-28
- Valuation of New and Old Reclaimed Land and Their Inclusion in the Current and Past Reserves — 싱가포르 재무부 · 2022-11-28
- What are the reserves used for? — 싱가포르 재무부
- Net Investment Returns Contribution — 싱가포르 재무부
- Singapore's Reserves: Your Questions Answered — 싱가포르 재무부
- Analysis of Revenue and Expenditure, Financial Year 2026 — 싱가포르 재무부
- Revenue and Expenditure Estimates for FY2026/2027 — 싱가포르 재무부
- Revenue and Expenditure Estimates for FY2025/2026 — 싱가포르 재무부
- Government Financial Statements for the Financial Year 2025/2026 — 싱가포르 회계총국
- Government Financial Statements for the Financial Year 2022/2023 — 싱가포르 회계총국
- Government Financial Statements for the Financial Year 2021/2022, Cmd. 17 of 2022 — 싱가포르 국회
- FAQs — GIC
- GIC Reports — GIC
도시재개발청·토지청·중심도시연구센터
- Tender for Business and Financial Centre Site, pr05-08 — 도시재개발청, 웨이백 · 2005-03-01
- BFC 부지 Annex 2A·2B, Land Parcel A1~A7·B1~B3 제원 — 도시재개발청, 웨이백
- BFC 부지 Annex 5, 옵션 스킴 — 도시재개발청, 웨이백
- Tender Closing for Business and Financial Centre Site, 응찰 9건, pr05-26 — 도시재개발청, 웨이백 · 2005-07-07
- Award of Tender for the Business and Financial Centre Site, pr05-27 — 도시재개발청, 웨이백 · 2005-07-14
- Building Agreement Signing for the BFC Site (Phase 1), pr05-54 — 도시재개발청, 웨이백 · 2005-10-25
- Building Agreement Signed for the BFC Site (Phase 2), pr07-21 — 도시재개발청, 웨이백 · 2007-02-16
- The Marina Bay Story — 도시재개발청
- Private housing supply under the GLS programme sustained at a high level in 2H2026, pr26-41 — 도시재개발청 · 2026-06-03
- Overall GLS private housing supply increased in 1H2025, pr24-58 — 도시재개발청
- High level of GLS private housing supply sustained in 2H2025, pr25-29 — 도시재개발청
- Release of 2nd Quarter 2026 real estate statistics, pr26-57 — 도시재개발청
- Commercial Rental Index, Quarterly — data.gov.sg
- Commercial Property Price Index, Quarterly — data.gov.sg
- Master Developer Projects in Singapore: Lessons from Suntec City and Marina Bay Financial Centre — 중심도시연구센터 · 2018
- Financing a City: Developing Foundations for Sustainable Growth — 중심도시연구센터 · 2014
- Determining the value of leasehold land: A closer look at Bala's Table — 중심도시연구센터 · 2017
- The Differential Premium System — 싱가포르토지청, 사본 · 2000-07-31 시행
- Land Betterment Charge — 싱가포르토지청
- Revision of Land Betterment Charge Rates from 1 September 2026 — 싱가포르토지청 · 2026-08-31
- Annex A, LBC Rates Sep 2026 — 싱가포르토지청
- Developing the Business and Financial District in Marina Bay — 리콴유공공정책대학원, 웨이백
기업 공시
- Bid Submission, Hongkong Land Holdings RNS — Investegate · 2005-07-07
- Marina Bay Financial Centre 발표자료 — 케펠랜드 · 2006-11-17
- Keppel Land to divest its one-third interest in MBFC Towers 1 & 2 and Marina Bay Link Mall — 케펠 · 2010-10-11
- Marina Bay Financial Centre Phase One fully leased ahead of completion — 래플스키자산운용 · 2010-04-07
- MBFC Marks Completion of Office Component With Topping Out of Tower 3 — 래플스키자산운용 · 2011-09-28
- Proposed Acquisition of 30% Stake in Marina Bay Financial Centre Tower 3 — DBS · 2012-12-10
- Acquisition of a One-third Interest in Marina Bay Financial Centre Tower 3 — 케펠리츠·싱가포르거래소 · 2014-09-18
- Acquisition of an Additional One-Third Interest in Marina Bay Financial Centre Tower 3 — 케펠리츠·싱가포르거래소 · 2025-12-11
- Acquisition of an Additional One-Third Interest in MBFC Tower 3, 발표자료 — 케펠리츠 · 2025-12
- Keppel REIT FY2025 Unaudited Results — 케펠 · 2026-02-04
- Keppel REIT Annual Report 2025 — 케펠리츠
- K-REIT Asia Report to Unitholders 2011 — 케펠리츠
- Keppel Ltd. Annual Report 2025, Major Properties — 케펠
- MBFC Properties — 선텍리츠
- Hongkong Land Holdings Annual Report 2025 — 홍콩랜드·싱가포르거래소
- Hongkong Land Holdings 2025 Preliminary Results — Investegate · 2026-03-05
- CK Asset Holdings 2025 Annual Results Announcement — CK애셋 · 2026-03-19
대조 사례·2차
- The Norwegian Fiscal Policy Framework — 노르웨이 재무부, 웨이백
- Texas Constitution Article VII, Section 5 — Texas Legal Guide
- Singapore's office vacancy tightens at the top-tier — JLL
- Singapore office rental index breaches peak last seen in 2008 — Real Estate Asia
- Corporate: A new milestone for Marina Bay Financial Centre — The Edge Malaysia · 2010
- Hongkong Land Buys Suntec REIT Stake From ESR — Mingtiandi · 2026-03
- Marina Bay Financial Centre Complex — CTBUH Skyscraper Center