록펠러센터는 40년 동안 건물이 아니라 그 건물에 걸린 신용으로 팔렸다
1985년 13억 달러 모기지 리츠, 1995년 차주 파산과 담보권자의 인수, 2024년 35억 달러 CMBS. 같은 건물에 담보인정비율 32%·57%·94%
뉴욕 록펠러센터는 컬럼비아대 땅을 빌려 지은 건물이었다. 1985년 록펠러 가문은 그 땅을 4억 달러에 사면서 진 빚을 13억 달러 모기지 리츠 공모로 갚았고, 차주의 임대수입은 그 이자를 한 번도 넘지 못했다. 1995년 차주 조합이 파산하자 담보권자인 리츠를 주당 8달러에 산 골드만삭스 측이 건물을 가져갔고, 2024년 티시먼스파이어는 같은 건물에 35억 달러 단일 오피스 CMBS를 얹었다. 선순위 기준 담보인정비율 32.3%, 전체 57.4%, 신용평가사 기준 93.9%다. 《건물을 짓는 돈: 세계편》 9편.
이 글은 《건물을 짓는 돈: 세계편》 9편이다. 세계의 건물 한 채를 잡아 그 돈이 왜 그런 모양인지 본다. 편마다 메커니즘 하나와 건물 하나. 이번 메커니즘은 건물이 아니라 그 건물에 걸린 신용이 거래 단위가 되는 구조이고, 건물은 뉴욕 미드타운의 록펠러센터 열세 동이다. 국내 건물은 《건물을 짓는 돈: 국내편》에서 따로 다룬다.
2024년 10월 록펠러센터에 걸린 35억 달러 저당권은 같은 날 세 가지 담보인정비율을 받았다
2024년 10월 18일 작성돼 25일 뉴욕시 등기소에 들어간 증서는 제목이 길다. 소유권 및 임차권 모기지, 임대료 양도, 담보 계약, 그리고 통합·변경·재작성·확장 계약이다. 금액은 정확히 35억 달러이고, 본문은 그중 신규 차입금이 17억 3,161만 4,877.01달러, 통합되는 기존 채무가 17억 6,838만 5,122.99달러라고 적는다. 표지의 세금란에는 과세표준 17억 3,161만, 모기지 등록세 4,848만 5,217.21달러가 찍혀 있다. 35억 전액이 과세됐다면 2.8%인 9,800만 달러였다. 기존 저당권을 말소하지 않고 인수해 통합했기 때문에 4,951만 달러를 덜 냈다. 차주는 티시먼스파이어 주소를 쓰는 법인 열일곱 곳이고, 그 안에 스케이트장과 전망대와 레인보우룸과 청소용역 회사가 따로 들어 있다. 대주는 뱅크오브아메리카와 웰스파고다. 그 증서가 참조하는 선행 저당권은 2001년과 2011년 것이다. 23년 동안 저당권을 한 번도 끊지 않고 금액만 키웠다.
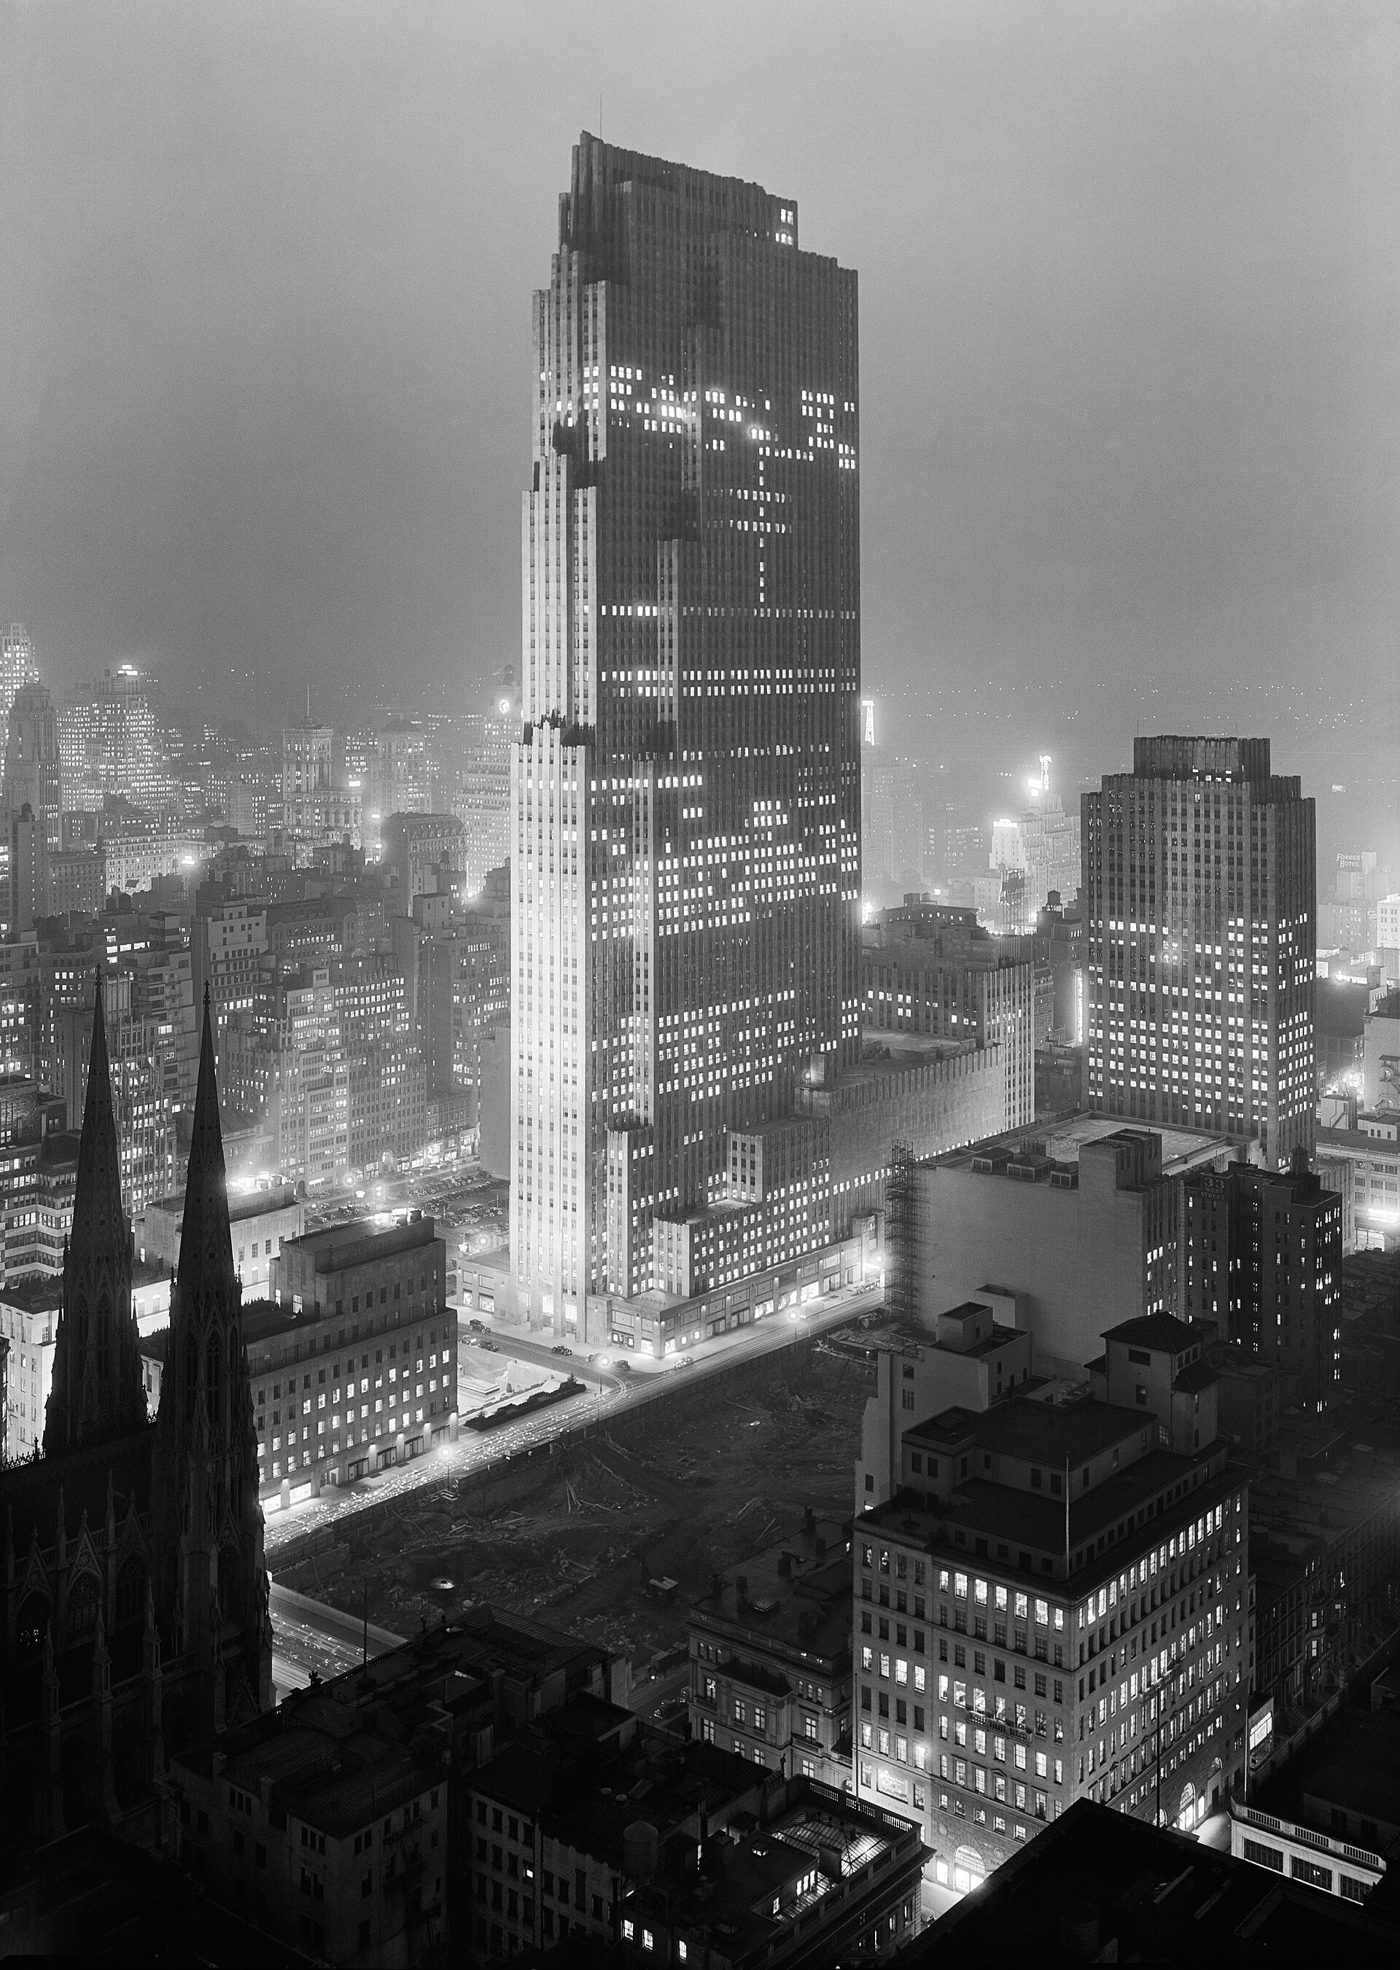
사진: Samuel H. Gottscho, 미국 의회도서관, 퍼블릭 도메인, 위키미디어 공용
같은 달 그 대출은 증권이 됐다. 선순위 19억 6,850만 달러는 금리 5.39209%, 후순위 15억 3,150만 달러는 7.29912823832844%이고, 둘을 금액으로 가중하면 보도에 나온 고정 6.2265%가 나온다. 감정가는 61억 달러라 선순위만 보면 담보인정비율 32.3%, 전체 대출로 보면 57.4%다. 그런데 등급을 매긴 KBRA는 발행자 순현금흐름을 18.6% 깎고 감정가를 38.9% 깎아 37억 3,000만 달러로 봤고, 그 기준의 담보인정비율은 93.9%다. 같은 건물에 같은 날 32%와 57%와 94%가 붙었다. 1985년에도 그랬다. 그해 가문은 컬럼비아대에서 땅을 사느라 진 빚 4억 달러를 일반 투자자에게 13억 달러 모기지를 팔아 갚았고, 그 모기지에는 채무불이행이 생기면 대주가 지분 71.5%로 바꿀 수 있다는 조항이 처음부터 들어 있었다. 차주의 임대수입은 그 이자를 한 번도 넘지 못했고, 1995년 파산과 1996년 회생계획은 그 조항을 앞당겨 집행한 절차였다. 건물이 아니라 그 건물에 걸린 신용이 거래 단위가 되는 구조에서 건물 한 채의 돈은 이런 모양이 된다.
이 땅은 1814년 법률이 저당을 막았던 땅이고, 1985년 가문은 그 땅을 사느라 진 빚을 일반 투자자에게 팔았다
1814년 4월 13일 뉴욕주 법률 제120장은 유니언 칼리지를 위한 복권법이었다. 제6조가 주가 1810년 데이비드 호잭에게서 사들인 엘진식물원 땅을 컬럼비아 칼리지 이사회에 넘기면서 "대학 시설을 지금부터 12년 안에 이 토지 또는 인접지로 이전한다는 명시적 조건"을 달았다. 1908년 애디슨 브라운의 기록에 따르면 그 조건 때문에 이 양도는 "매각이나 저당으로 자금을 조달하는 데 쓸 수 없었고" 이사들은 "매력적이거나 도움이 되는 선물로 여기지 않았다." 컬럼비아는 1817년과 1818년과 1819년 세 번 청원해 1819년 2월 19일 조건을 떼어냈다. 그때부터 땅은 216개 필지로 나뉘어 임대됐고 대학은 그것이 기금을 불렸다고 적는다. 땅이 담보가 될 수 있게 된 날이 출발점이다.
메트로폴리탄 오페라단은 1926년부터 새 극장 부지를 찾아 48번가에서 51번가 사이 세 블록을 골랐고, 1928년 10월 1일 존 D. 록펠러 주니어가 컬럼비아에서 임차하기로 약정했다. 계약은 12월 31일 서명됐다. 뉴욕시 랜드마크보존위원회 지정보고서에 따르면 조건은 1928년부터 1952년까지 연 약 350만 달러, 그리고 21년 갱신옵션 세 번이다. 초기 24년에 63년을 더하면 87년이고, 널리 퍼진 "24년 리스"와 "87년 리스"는 같은 계약의 두 층이다. 1929년 10월 주식시장이 무너지고 12월 5일 오페라단이 이전을 포기했다. 같은 보고서는 록펠러가 "리스 전체를 혼자 지고 갈 계획은 결코 없었"으나 "12에이커 리스로 연 300만 달러 넘는 손실을 보게 되자" 미국 최대의 민간 사업을 개발했다고 적는다. 지대가 먼저 고정되고 건물은 그 고정비를 메우기 위해 지어졌다. 록펠러플라자는 사유도로였고 포장에 컬럼비아 소유라는 청동판이 박혀 있었으며, 리스 조항상 매년 7월 하루 12시간 길을 닫아야 했다.
| 날짜 | 일 | 돈 |
|---|---|---|
| 1814-04-13 | 뉴욕주 법률 제120장, 12년 내 이전 조건으로 양도 | 저당 불가 |
| 1819-02-19 | 조건 폐지 | 임대 자산으로 |
| 1928-12-31 | 컬럼비아 리스 서명, 1928~1952 + 21년×3 | 연 약 350만 달러 |
| 1931~1939 | 14개 동 건설 | |
| 1970년대 | 재협상 누적으로 지대 하락 | 연 1,100만 달러 |
| 1985-02-28 | 컬럼비아 → RCP Associates 매각 증서 | 4억 달러, 주 양도세 160만 |
| 1985-09-19 | 리츠 공모와 13억 달러 모기지 | 땅값 빚 4억 상환 |
그 리스는 대학을 부유하게 만들지 못했다. 대니얼 오크런트의 2003년 기록에 따르면 1970년대까지 록펠러센터와의 일련의 재협상이 연 지대를 실질적으로 1,100만 달러로 낮췄고, 1972년에는 대학 경비를 기금으로 충당했다. 등기소에 남은 1973년 10월 리스는 연 지대를 매년 20만 달러씩 올리는 구조를 보여주는데 마이크로필름이 열화돼 자릿수는 확정되지 않는다. 1983년 컬럼비아가 매각을 검토했고 1985년 2월 4일 이사회가 승인했다. 워싱턴포스트는 "50년 넘게 임차한 뒤 록펠러 가문이 록펠러센터 아래 땅을 사기로 했고, 11.7에이커에 컬럼비아대에 4억 달러를 낸다"고 보도했다. 2월 28일 등기된 매각 증서에는 관행대로 "10달러와 기타 유가 대가"라고만 적혀 있지만 마지막 장의 뉴욕주 양도세 스탬프에 160만 달러가 찍혀 있다. 당시 세율 500달러당 2달러로 역산하면 4억 달러다. 세율 원문은 확인하지 못했고, 보도와 스탬프가 같은 값을 가리킨다. 매각과 함께 청동판은 제거됐다.
땅을 산 돈은 빚이었다. 그해 9월 가문은 그 빚을 일반 투자자에게 팔았다. 1985년 7월 17일 델라웨어에 세운 Rockefeller Center Properties, Inc.가 9월 19일 뉴욕증권거래소에 3,751만 주를 주당 20달러에 공모하고 전환사채를 함께 발행해 12억 3,377만 달러를 조달한 뒤, 그 돈으로 건물을 소유한 두 조합에 액면 13억 달러 모기지를 빌려줬다. 리츠는 건물을 사지 않았다. 대출채권을 샀다. 1995년 포천은 당사자 취재로 그 이유를 적었다. "사실을 말하면 록펠러센터는 1932년 개관 이후 간헐적인 이익 반짝임 이상을 벌어본 적이 거의 없다. 과제는 이 흰 코끼리에서 현금을 빼내면서 지배권은 포기하지 않는 것이었다." 대출 13억 가운데 4억은 몇 달 전 컬럼비아 땅을 사느라 진 빚을 갚는 데 쓰였고 3억 5,000만에서 4억이 가문 구성원에게 분배됐다. 포천과 뉴욕타임스의 숫자가 다르다. 땅값을 최종적으로 지불한 것은 가문이 아니라 리츠 주주였다.
1985년 모기지는 이자가 매년 오르고 2000년에 지분 71.5%로 바뀌는 설계였고, 차주의 임대수입은 그 이자를 한 번도 넘지 못했다
리츠의 10-K는 조달 구조를 세 줄로 적는다. 보통주 3,751만 주에 주당 20달러로 7억 5,020만, 현행이표 전환사채 3억 3,500만, 제로쿠폰 전환사채 액면 9억 5,225만이고 순조달은 12억 3,377만 달러다. 그 돈으로 두 조합에 빌려준 대출의 액면이 13억이고 만기는 2007년 12월 31일이다. 기본이자는 1985년 7.215%에서 2000년 8.43%까지 고정된 일정표로 오른다. 추가이자는 그해 건물 총수입이 3억 1,250만 달러를 넘으면 초과분의 31.5%에 4,295만 달러를 더해 받는 조항이었는데, 실제 총수입은 2억 1,400만에서 2억 3,000만 사이에 머물러 조항이 걸린 1988년부터 2000년까지 한 번도 발생하지 않았다. 그리고 지분전환권이 있었다. 리츠는 2000년 12월 31일에, 또는 "채무불이행이 발생해 계속되는 경우 회사가 지정한 더 이른 날짜에" 대출을 건물을 소유할 조합의 71.5% 무한책임사원 지분으로 바꿀 수 있었다. 전환 뒤에도 경영은 록펠러그룹이 맡는 설계였다. 투자자가 산 것은 록펠러센터가 아니라 록펠러센터를 담보로 한 대출채권과 15년 뒤 지분으로 바꿀 권리였다. 전환사채 쪽에도 시한이 걸려 있었다. 현행이표 사채의 쿠폰은 1994년까지 연 8%였다가 1995년부터 13%로 뛴다.
| 1985년 9월 19일 | 금액 | 조건 |
|---|---|---|
| 보통주 공모 | 7억 5,020만 달러 | 3,751만 주, 주당 20달러 |
| 현행이표 전환사채 | 3억 3,500만 | 1994년까지 8%, 1995년부터 13% |
| 제로쿠폰 전환사채 | 액면 9억 5,225만 | 유효 10.23%, 할인 발행 |
| 두 조합 앞 모기지 | 13억 | 7.215%→8.43% 체증, 만기 2007-12-31 |
| 추가이자 | 총수입 3억 1,250만 초과분의 31.5% + 4,295만 | 1988~2000년 한 번도 발생 안 함 |
| 전환권 | 71.5% 지분 | 2000-12-31 또는 채무불이행 시 |
담보에도 설계가 있었다. 13억 가운데 4,480만은 등기된 임차권 모기지였고 12억 5,520만은 등기하지 않은 모기지였다. 1996년 위임장 원문은 "대출계약은 12억 5,500만 달러 모기지의 등기를 요구하지 않는다"고 적고, 리츠는 "부동산이나 차주의 재무 상태에 중대한 부정적 변화가 생기면" 차주 비용으로 등기할 수 있다고 했다. 등기를 미룬 이유는 모기지 등기세 약 3,500만 달러였다. 공개 리츠의 유일한 자산이 등기부에 올라 있지 않은 채 9년이 갔다. 지배구조도 그랬다. 1993년 6월까지 13억 달러 대출을 관리하는 리츠의 임원들은 차주의 모회사인 록펠러그룹에 고용돼 있었고, 이사회는 1993년 4월에야 "독립 당사자 간 거래가 아닌 것으로 인식될 가능성을 줄이기 위해" 관계를 끊었다.
차주 쪽 숫자는 처음부터 맞지 않았다. 리츠 10-K에 실린 두 조합의 손익은 1991년 총수입 2억 3,020만에 순이자비용 1억 1,448만, 순손실 3,789만이다. 1992년 4,574만, 1993년 5,346만, 1994년 5,837만으로 적자가 매년 커졌고 위임장 각주는 "1994년까지 3년간 차주의 이자비용은 연평균 1억 1,530만 달러"라고 적는다. 1993년 6월까지 누적 현금 부족이 3억 8,940만 달러였고 그것을 메운 것은 모회사의 출자와 대여였는데, 리츠의 증권신고서는 "차주의 조합원들은 현금 부족을 계속 메울 의무가 없고 언제든 중단할 수 있다"고 적었다. 1985년에 예상 결손을 메우려 1억 2,600만 달러 신용장을 설정했고 1993년 집단소송 합의의 대가로 2억으로 늘렸으니, 결손은 예상된 것이었다. 포천에 따르면 1985년 공모는 1994년에 임대료가 제곱피트당 75달러가 된다는 전망 위에서 팔렸고 실제로는 30달러 아래로 갔다. 10-K의 임대 기록으로 신규·갱신 순실효임대료는 1989년 45.82달러로 정점을 찍고 1992년 33.76달러로 26.3% 빠졌다. 미드타운 프라임 공실은 1985년 9%를 조금 넘는 수준에서 1990년 17.2%가 됐고 1986년부터 1991년까지 신규 공급이 1,800만 제곱피트를 넘었다. 1994년 한 해에 임대면적의 28.5%가 만기였다.
| 두 조합의 손익, 백만 달러 | 1991 | 1992 | 1993 | 1994 |
|---|---|---|---|---|
| 총수입 | 230.2 | 229.0 | 226.6 | 220.9 |
| 영업비용·감가상각 | 153.6 | 160.7 | 165.5 | 161.9 |
| 순이자비용 | 114.5 | 114.0 | 114.6 | 117.3 |
| 순손실 | 37.9 | 45.7 | 53.5 | 58.4 |
그 사이 차주의 주인이 바뀌었다. 1989년 10월 30일 미쓰비시지쇼가 록펠러그룹 주식 51%를 샀다고 발표했고, 1990년에 57.6%, 1991년 7월에 80%가 됐다. 당대 보도가 적은 값은 8억 4,600만 달러와 누계 약 13억 7,000만 달러이고, 지분 80%는 리츠 공시로 확인되지만 금액의 1차 공시는 없다. 크리스천사이언스모니터가 기록한 록펠러그룹 선임부사장의 설명은 미국 여론의 "팔린다" 프레임과 다르다. "록펠러그룹이 올해 초 미쓰비시지쇼에 먼저 접근해 거래를 시작했다"고 했고, "신탁은 매수인이 최소한 과반을 가져갈 것을 고집했다. 미쓰비시는 처음에 50 대 50 동등 파트너십을 원했다." 같은 기사는 "시장 분석가들은 일본 기업이 중요한 미국 인수물을 처분한 사례를 하나도 떠올릴 수 없다"고 적었다. 미쓰비시가 산 것은 건물이 아니라 13억 달러 모기지 뒤에 선 지분이었다. 감정가는 1989년 말 18억 달러에서 1993년 말 11억 5,000만 달러로 36.1% 내렸다. 1994년 말 감정은 12억 5,000만 달러로 되올랐고, 그 직전 여름 미쓰비시지쇼와 J.P.모건은 감정가가 실제보다 훨씬 높다고 주장했다. 리츠 자신도 빚이 있었다. 1987년부터 전환사채를 되사느라 단기차입을 늘려 1992년 말 상업어음 잔액이 3억 7,830만이었고, 고정 9.71%를 내고 변동 3.55%를 받는 스왑이 연 1,600만 달러를 빼갔다. 주가는 1985년 20달러에서 1992년 말 7.625달러, 1994년 말 5달러가 됐고, 1989년부터 1992년까지 4년 연속 배당이 순이익을 넘어 자본을 돌려주고 있었다.
1995년 파산을 신청한 것은 건물을 쥔 두 조합이었고, 건물을 받은 것은 리츠 주주가 아니라 리츠를 산 골드만삭스 측이었다
1994년 8월 미쓰비시지쇼의 자문사 J.P.모건이 리츠에 조건을 내놓았다. 모기지 원금 2억 5,000만 달러 감액, 금리 0.75%포인트 인하, 전환권 삭제다. 대안으로 제시한 현금 합병가는 리츠가 미등기 모기지를 등기하지 않으면 주당 4.86달러, 등기하면 3.86달러였다. 리츠 이사회는 8월 30일 "현저히 부족하다"며 거부하고 같은 회의에서 중대한 부정적 변화를 인정해 9년간 등기하지 않았던 모기지의 등기를 지시했다. 9월 6일 12억 5,516만 달러가 등기됐고 차주가 등기세 3,450만 달러를 냈다. 록펠러그룹의 제안은 12월에 5.40달러, 6.00달러로 올라갔고 둘 다 거부됐다. 같은 12월 리츠는 골드만삭스 모기지에서 리보에 4%포인트를 얹은 변동금리채 1억 5,000만 달러를, 골드만의 부실자산 펀드 화이트홀에서 연 14% 사채 7,500만 달러와 행사가 5달러짜리 워런트 415만 주를 받았다. 리츠 회장 클로드 밸러드는 골드만삭스의 유한파트너였다. 포천은 "리츠가 대출을 갚지 못하면 골드만이 회사의 유일한 자산인 록펠러센터 모기지를 장악할 수 있었다"고 적었고, 양쪽은 밸러드가 결정에서 빠졌다고 말했다. 신용장은 1995년 4월 5,000만 달러로 줄어 있었고 리츠는 2분기에 그 전액을 인출했다.
1995년 5월 11일 뉴욕남부연방파산법원에 챕터 11을 신청한 것은 록펠러그룹도 미쓰비시도 리츠도 아니었다. 건물을 소유하고 운영하던 두 조합, Rockefeller Center Properties와 RCP Associates였다. 영문 위키백과가 "록펠러그룹이 파산 신청했다"고 적는 것은 틀렸고, 파산법원 판결문의 사실인정이 신청인을 확정한다. 신청을 밀어붙인 쪽은 지분 80%의 미쓰비시였고 20%의 록펠러 신탁은 반대했다. 미쓰비시 측 변호사의 말이 포천에 남아 있다. "1989년에 투자에서 빠져나가는 대가로 록펠러들에게 돈을 지불했는데, 이제 록펠러들은 다시 들어오기 위해 우리가 또 지불하기를 원했다." 파산으로 리츠의 이자 수취는 끊겼고 담보권 실행은 자동정지됐다. 리츠의 1995년 수익은 전년 1억 929만에서 2,147만으로 줄었고 순손실은 1억 9,513만이었다. 그해 가을 두 조합은 "록펠러센터 소유권 전부를 리츠에 이전한다"는 회생계획을 냈다. 1985년 계약이 채무불이행 시 조기 전환을 예정해 둔 그 조항이 기준일인 2000년 말보다 4년 반 앞당겨 집행되는 절차였다.
| 1994~1996 | 일 |
|---|---|
| 1994-08-26 | 미쓰비시 측 현금합병 제안 주당 3.86~4.86달러 |
| 1994-08-30 | 리츠 이사회 거부, 미등기 모기지 등기 지시 |
| 1994-12 | 제안 5.40→6.00달러 거부. 골드만 1억 5,000만 변동금리채, 화이트홀 14% 7,500만 |
| 1995-05-11 | 두 조합 챕터 11. 미쓰비시 찬성, 록펠러 신탁 반대 |
| 1995-11-07 | 화이트홀 주도 투자자 그룹과 주당 8.00달러 합병 계약 |
| 1996-03-25 | 리츠 주주 승인 |
| 1996-05-29 | 회생계획 인가, 효력 1996-07-17 |
| 1996-07-10 | 합병 효력. 리츠가 투자자 그룹 소유가 됨 |
| 1996-07-17 | 1순위 저당권자의 지정인에게 소유권 이전. 같은 날 NBC 공간 4억 4,000만에 매각 |
건물을 받은 것은 리츠 주주가 아니었다. 1995년 11월 7일 리츠 이사회는 화이트홀이 주도한 투자자 그룹의 전액 현금 주당 8달러 합병안을 승인했다. 1985년 공모가 20달러의 40%이고, 포천은 그해 "서민 투자자들의 리츠 주식이 10년 동안 거의 75% 떨어져 최근 5달러"라고 적었다. 총 합병 대가 3억 609만 달러의 출자 약정은 화이트홀 1억 3,403만, 아녤리 가문의 엑소르 7,039만, 니아르코스 계열 7,039만, 티시먼스파이어·크라운의 록프롭 1,564만, 데이비드 록펠러 개인 1,564만이었다. 언론이 쓰는 "12억 달러에 인수"는 지분 대가가 아니라 당시 모기지 장부가를 혼동한 숫자다. 1996년 3월 25일 주주가 합병을 승인했고 5월 29일 파산법원이 계획을 인가했다. 판결문은 계획이 "채무자들이 효력발생일에 1순위 저당권자의 지정인에게 건물 소유권을 이전"하도록 규정했다고 적는다. 담보권자가 담보물을 가져가는 통상의 길은 경매인데 이 사건은 회생계획 안의 이전 조항으로 처리됐다. 그리고 효력발생일인 7월 17일, 이전 직전에 두 조합이 NBC가 쓰던 공간을 GE와 NBC, NBC 신탁에 4억 4,000만 달러에 팔았고 그 돈은 곧바로 리츠에 지급돼 대출 잔액을 줄였다. 제곱피트당 290.6달러였다. 같은 해 말 새 소유 법인의 장부에 오른 나머지 592만 제곱피트의 취득원가는 7억 7,334만, 제곱피트당 131달러다. 투자자 그룹이 주식에 넣은 3억 609만보다 큰 돈이 같은 날 자산 쪽에서 들어왔다. 제로쿠폰 사채 보유자의 청구권은 액면의 36.8%로 확정됐다. 미쓰비시지쇼는 1996년 3월기에 창사 이래 첫 적자 995억 엔을 냈다.
소송이 둘 남았다. 1996년 4월 뉴욕남부연방지방법원의 캐플런 판사는 리츠가 1993년 증권신고에서 미쓰비시의 면담 거부 같은 지원 중단 임박 징후를 숨겼다는 투자자 소송을 "모든 쟁점에서" 각하하면서 쟁점을 이렇게 정의했다. "공모를 하는 발행인이, 제3자의 장래 행위에 관한 바람에 날리는 지푸라기라 불러도 좋을 것을 공시할 의무가 있는가." 1999년 제3연방항소법원은 화이트홀이 합병 전에 GE와 록펠러센터의 약 20% 매각을 협상하고 있었다는 사실의 미공시 쟁점을 파기환송했다. 2000년 12월 21일 투자자 그룹이 쥔 지분의 약 95%가 티시먼스파이어와 시카고 크라운 가문의 합작에 팔리기로 했고 보도자료는 부동산 평가액을 18억 5,000만 달러로 적었다. 티시먼스파이어는 외부인이 아니었다. 1996년 투자자 그룹의 록프롭이 티시먼스파이어·크라운이었고 그때부터 총수입의 1.5%를 받는 운영관리를 맡고 있었다. 2001년 5월 소유권 이전과 함께 2억 1,000만 달러 모기지가 설정됐고, 2005년 등기부의 통합저당권은 12억 1,000만 달러였으며 같은 해 5월 17억 달러 대출로 증권화됐다는 것이 당시 로펌 발표다. 로펌 클리어리는 그것을 "사상 최대 단일자산 부동산 대출이자 사상 최대 단일자산 증권화"라고 발표했다. 2011년 2월에는 600 피프스애비뉴의 땅을 1억 6,500만 달러에 샀다. 컬럼비아 리스와 같은 설계로 21년마다 토지 감정가의 6%, 7%, 8%로 지대를 재설정하는 리스였고, 결말도 같았다. 그리고 2024년 10월 35억 달러가 됐다. 2001년 이후 소유 법인은 바뀌지 않았다. 바뀐 것은 그 위에 얹힌 채권의 크기와 채권자다.
| 연도 | 저당권 | 금액 | 대주 |
|---|---|---|---|
| 1985 | 모기지 리츠 | 13억 달러 | 일반 투자자 |
| 2001 | 모기지 | 2억 1,000만 | 세코어 파이낸셜 |
| 2005 | 통합, 단일자산 CMBS | 등기 12억 1,000만, 증권화 17억 | 그리니치캐피털·골드만 → 증권 |
| 2024 | 통합, 단일자산 CMBS | 35억 | 뱅크오브아메리카·웰스파고 → 증권 |
미쓰비시지쇼는 완전히 나가지 않았다. 1985년 랜드마크 지정 부지 네 필지 중 75 록펠러플라자는 2024년 담보에 없다. 등기부상 소유자는 록펠러그룹 계열 법인이고 2013년부터 RXR 리얼티가 99년 임차권으로 운영한다. 미쓰비시가 1995년에 잃은 것은 13억 달러 모기지 담보에 잡혀 있던 부분이고, 담보 밖에 있던 75 록펠러플라자와 록펠러그룹 자체는 지금도 갖고 있다. 지정 경계와 저당 경계가 어긋나는 자리가 정확히 그 지점이다.
2024년 35억 달러 가운데 12억 3,000만은 등기된 적 없는 메자닌을 갚는 돈이었고, 1억 6,000만은 스폰서가 꺼내 간 현금이었다
2024년 10월 18일 대출은 처음부터 여덟 조각이었다. 선순위 A노트 여섯 장 19억 6,850만 달러는 금리 5.39209%, 후순위 B노트 두 장 15억 3,150만 달러는 7.29912823832844%다. 만기는 2029년 11월 9일, 60개월 동안 이자만 낸다. 선순위 가운데 1억 달러는 공모 콘듀잇 두 곳에 들어갔고, 그 덕에 144A 사모인 단일자산 신탁의 계약서와 인수심사표가 공모 서류의 부속서로 증권거래위원회에 공개됐다. 자금 용도표가 거기 있다. 기존 선순위 CMBS 상환 16억 9,376만, 기존 메자닌 상환 12억 3,264만, 선납 적립금 2억 4,679만, 스폰서 자본 회수 1억 6,032만, 거래비용 8,969만, 30 록펠러플라자 구분소유 매입대출 상환 7,679만이다. 기존 부채 합계 30억 319만에 4억 9,680만을 더 빌렸고 그중 1억 6,032만을 스폰서가 현금으로 가져갔다. 초기 제시 금리는 6.5%였는데 초과청약으로 6.2265%에 끝났다.
| 2024년 35억의 용도 | 금액 | 비중 |
|---|---|---|
| 기존 선순위 CMBS 상환 | 16억 9,376만 달러 | 48.4% |
| 기존 메자닌 상환 | 12억 3,264만 | 35.2% |
| 선납 적립금 | 2억 4,679만 | 7.1% |
| 스폰서 자본 회수 | 1억 6,032만 | 4.6% |
| 거래비용 | 8,969만 | 2.6% |
| 구분소유 매입대출 상환 | 7,679만 | 2.2% |
등기소의 세금란이 그 표와 맞물린다. 증서가 적은 기존 채무 17억 6,839만은 선순위 CMBS 16억 9,376만과 구분소유 대출 7,679만을 더한 17억 7,055만과 217만 달러 차이로 맞는다. 메자닌 12억 3,264만은 거기 없다. 메자닌은 부동산이 아니라 차주의 지분을 담보로 잡기 때문에 등기된 저당권이 아니었고 모기지 등록세를 낸 적이 없다. 2024년에 그것을 모기지로 갈아타면서 처음 과세 대상이 됐고, 그것이 신규 과세표준 17억 3,161만의 대부분이다. 세율 2.8%로 4,848만 달러를 냈고, 기존 저당권을 통합해 4,951만 달러를 덜 냈다. 1985년에 12억 5,520만 모기지를 9년간 등기하지 않아 3,500만 달러를 미룬 것과 같은 자리다. 같은 건물에 걸린 같은 크기의 빚이라도 그 빚이 부동산 담보인지 지분 담보인지에 따라 세금이 2.8%포인트 갈린다.
| 저당권과 세금 | 1985 | 2024 |
|---|---|---|
| 등기하지 않은 채무 | 모기지 12억 5,520만, 등기세 약 3,500만 유예 | 메자닌 12억 3,264만, 처음부터 비과세 |
| 등기 시점 | 1994-09-06, 차주가 3,450만 납부 | 2024-10-25, 과세표준 17억 3,161만에 4,848만 |
| 통합으로 면제 | — | 기존 17억 6,839만, 4,951만 절감 |
감정가는 2024년 7월 31일 기준 61억 달러, 제곱피트당 846달러다. 선순위 기준 담보인정비율 32.3%, 순현금흐름 상환비율 3.17배, 전체 대출 기준 57.4%와 1.54배다. 인수심사 순영업이익은 3억 5,908만이고 직전 12개월 실적은 3억 559만, 2023년 2억 7,240만, 2021년 2억 1,097만이었다. 2019년 3억 4,415만에서 2021년까지 38.7% 빠진 뒤 회복하는 중이고, 빠진 몫의 대부분은 임대료가 아니라 전망대였다. 탑오브더록의 수입은 2019년 8,781만에서 2020년 1,391만으로 84.2% 떨어졌다가 2024년 7,437만으로 돌아왔고, 인수심사는 1인당 42달러에 연 240만 명을 가정해 1억 223만을 잡았다. 전망대 한 곳이 인수심사 순영업이익의 17%다. KBRA는 그 표를 다르게 읽었다. 순현금흐름을 18.6% 깎은 2억 7,360만, 가치를 38.9% 깎은 37억 3,000만, 그 기준의 담보인정비율 93.9%다. 이 글의 계산으로 인수심사 순현금흐름 3억 3,602만을 분자로 놓으면 감정인의 환원율은 5.51%, KBRA의 순현금흐름 기준 환원율은 7.34%이고 그 1.83%포인트가 23억 7,000만 달러의 차이다. 티시먼스파이어는 이 거래를 "단일 오피스 자산에 대한 사상 최대 발행"이라고 불렀고 KBRA는 순위를 말하지 않았다. 매체가 쓰는 "사상 최대 단일자산·단일차주 CMBS"는 틀렸다. 2019년 블랙스톤의 56억 달러 단일차주 거래가 있고, 그것은 406개 물류 자산을 담보로 했다. 록펠러센터 쪽 공모 서류도 이 담보를 13개 동의 포트폴리오로 분류한다.
| 같은 건물, 같은 날 | 가치 | 담보인정비율 |
|---|---|---|
| 감정인, 선순위 19억 6,850만 기준 | 61억 달러 | 32.3% |
| 감정인, 전체 35억 기준 | 61억 | 57.4% |
| KBRA, 전체 35억 기준 | 37억 3,000만 | 93.9% |
담보는 리스다. 2024년 7월 임대장의 955건은 13개 동 720만 7,470제곱피트의 92.6%를 채우고 잔여 임대기간 가중평균은 약 10년이다. 딜로이트가 50만 6,091제곱피트를 제곱피트당 83.65달러에 쓰고 2028년 9월 만기이며, 라자드가 44만 4,100제곱피트를 86.85달러에 2033년까지, 크리스티가 2050년까지, JP모건체이스가 2037년까지, NBC는 108.99달러에 일곱 건물에 흩어져 있다. 라디오시티뮤직홀은 연 1,300만 달러 정액이고 2000년 10-K에 적힌 금액과 같다. 24년째 명목 임대료가 그대로이며 제곱피트당 22.48달러로 단지 평균 72.56달러의 31%다. 티시먼스파이어 본사도 45 록펠러플라자를 포함한 세 동에 세 들어 연 1,114만 달러를 자기 건물에 낸다. 만기는 2028년 한 해에 면적의 10.4%가 몰려 있고 대출 만기인 2029년까지 누적 28.3%, 2033년과 2034년에 각각 10.2%와 10.1%가 또 온다. 차환 시점에 대주가 개별 계약서를 받아 등기한 임차인은 NBC유니버설과 라자드와 베이커보츠와 맥킨지 투자부문과 데이비스 셀렉티드 어드바이저스와 JP모건체이스였고, 스폰서인 티시먼스파이어 자신도 같은 날 계약서를 등기했다. 점유율은 2019년 94.0%에서 2021년 89.4%로 내렸다가 92.6%로 돌아왔다. 2023년 티시먼스파이어는 사무 공간이 93% 임대됐지만 대다수 건물의 주중 피크 실제 사용률은 약 50%라고 설명했다. 10 록펠러플라자의 옛 사무 공간 16만 제곱피트는 134실 호텔로 바뀌어 2027년 가을 문을 열고, 그만큼 사무 면적은 분모에서 빠진다. 공실을 임대로 채운 것과 공실을 분모에서 지운 것은 다르다.
1985년 13억 달러는 1994년 임대료 75달러라는 전망을 담보로 팔렸고 실제는 30달러 아래였다. 2024년 35억 달러는 955건의 리스를 담보로 팔렸고, 2026년 시장이 의심하는 것은 그 리스 뒤의 사무직 수요다. 2026년 2월 맨해튼 오피스 리츠 SL그린의 주가는 2024년 11월 대비 50% 내렸고, 에버코어의 추정으로 투자자가 그 회사 포트폴리오에 매기는 암묵 가치는 제곱피트당 416달러로 2020년 6월보다 낮다. 그 회사의 임대율은 93%다. 담보가 건물이 아니라 전망인 구조가 두 번 반복된다.
담보권자가 건물을 가져가는 길은 둘이고, 트로피 오피스가 CMBS로 가는 이유는 은행 대차대조표에 있다
같은 도시에서 같은 회사가 반대의 결말을 겪었다. 2006년 티시먼스파이어와 블랙록은 스타이베선트타운·피터쿠퍼빌리지를 54억 달러에 샀고, 그 가운데 빚이 44억으로 선순위 CMBS 30억과 메자닌 14억이었다. 임대료 인상을 막은 소송 뒤 2010년 1월 디폴트가 났고, 특별서비서 CWCapital은 경매 대신 2014년 6월 대물변제로 소유권을 가져가며 시와 주에 양도세 1억 3,000만 달러를 냈다. 2015년 블랙스톤이 53억 4,000만에 샀다. 록펠러센터는 1996년 회생계획 조항으로 1순위 저당권자의 지정인에게 넘어갔다. 담보권자가 담보물을 가져가는 길이 둘이고 절차가 다르다. 같은 회사가 2010년에는 건물을 잃었고 2024년에는 단일 오피스 자산 사상 최대 CMBS를 받았다. 달라진 것은 회사가 아니라 자산의 임대 상태와 등급이다.
| 록펠러센터 1995~1996 | 스타이베선트타운 2010~2015 | |
|---|---|---|
| 매입 | 1989~1991 미쓰비시 80%, 약 13억 7,000만 | 2006 티시먼스파이어·블랙록 54억 |
| 부채 | 1985 모기지 리츠 13억, 9년 미등기 | CMBS 30억 + 메자닌, 44억 |
| 디폴트 | 1995-05-11 차주 두 조합 챕터 11 | 2010-01, 특별서비서로 이관 |
| 취득 경로 | 회생계획 조항, 1996-07-17 | 대물변제, 2014-06, 양도세 1억 3,000만 |
| 최종 매각 | 2000 티시먼스파이어·크라운 18억 5,000만 | 2015 블랙스톤 53억 4,000만 |
35억 달러를 한 자산에 내줄 은행 대차대조표는 사실상 없다. 미국 의회조사국의 2024년 9월 보고서에 따르면 은행이 보유한 상업용부동산 대출은 약 2조 7,000억 달러로 평균 은행 자산의 4분의 1이다. 2024년 만기가 돌아오는 상업용 모기지 9,290억 달러 가운데 절반이 은행 보유, 4분의 1이 CMBS 같은 증권이다. 무디스는 그해 만기 CMBS 오피스 대출의 4분의 3 이상이 제때 상환에 문제를 겪을 수 있다고 봤다. 그래서 뱅크오브아메리카와 웰스파고는 대출을 조성해 증권으로 넘기는 역할만 맡았고 돈은 증권 투자자에게 분산됐다. KBRA 집계로 2024년 민간 CMBS 발행은 1,150억 달러로 전년의 2.5배였고 그 가운데 단일차주 거래가 45%였다. 2026년 9월 한 달의 거래 19건 중 18건이 단일차주다. 2025년 뉴욕의 더 스파이럴은 27억, 1345 식스애비뉴는 지분 취득 자금 8억 5,000만을 CMBS로 조달했으며, 280 파크애비뉴의 11억은 차환이 아니라 만기 연장이었다. 트로피는 차환되고 나머지는 연장된다. 그 창구가 열린 자산에서 빚은 건물보다 오래 산다. 1985년 리츠의 13억은 11년 만에 주당 8달러로 끝났지만 2001년에 설정된 저당권은 23년 뒤 35억이 됐고, 그 사이 소유 법인은 한 번도 바뀌지 않았다.
확인하지 못한 것을 적는다. 1985년 공모 설명서 원문은 전자공시 이전이라 열지 못해 제로쿠폰 사채의 실제 조달액은 추정이고, 1986년부터 1991년까지의 주가도 10-K에 없다. 리츠 공모의 동기를 상속세로 적는 서술이 있으나 1차와 2차 어디에도 근거가 없어 쓰지 않았다. 1973년 리스의 연 지대 자릿수는 마이크로필름 열화로 판독되지 않고, 1985년 매각가 4억은 보도와 인지세 역산이 맞지만 그 역산의 전제인 당시 양도세율 원문은 확인하지 못했다. 2000년의 18억 5,000만은 보도자료의 평가액이고 10-K에는 가격이 없으며 2001년 실제 종결가는 비공개다. 2005년 단일자산 증권의 설명서와 2006년부터 2018년까지의 순영업이익, 12억 3,264만 메자닌의 설정 시점과 대주, 2024년 증권의 클래스별 등급은 열지 못했다. 대출 자체에 피치 A+와 무디스 Aaa의 신용평가가 붙은 것만 확인했다. 미쓰비시지쇼의 1990년대 유가증권보고서와 현재 록펠러그룹 지분도 열지 못했다. 미쓰비시의 손실로 흔히 쓰이는 20억 달러는 손실액이 아니라 포기한 지분의 평가 규모이고 회계 반영액과 결산 순손실은 그보다 작은 2차 숫자라 본문에는 1996년 3월기 첫 적자 995억 엔만 썼다.
한국에서 건물이 빚의 도구가 된 쪽은 방향이 반대였다. 홈플러스가 점포 28곳을 팔아 4조 1,149억 원을 만들었지만 그 돈이 회사에 남지 않고 인수 빚으로 간 경위에서는 빚이 건물을 팔게 했고 2025년 회생으로 갔다. 록펠러센터에서는 건물이 빚을 불렀다. 1985년에 땅값 빚을 리츠로 넘겼고, 1996년에 그 리츠의 담보권이 건물을 가져갔으며, 2024년에 같은 건물이 35억을 빌렸다. 한쪽은 건물을 팔아 빚을 갚았고 다른 쪽은 건물을 쥔 채 빚을 키웠는데, 두 건물 모두 그 사이 세입자는 그대로였다.
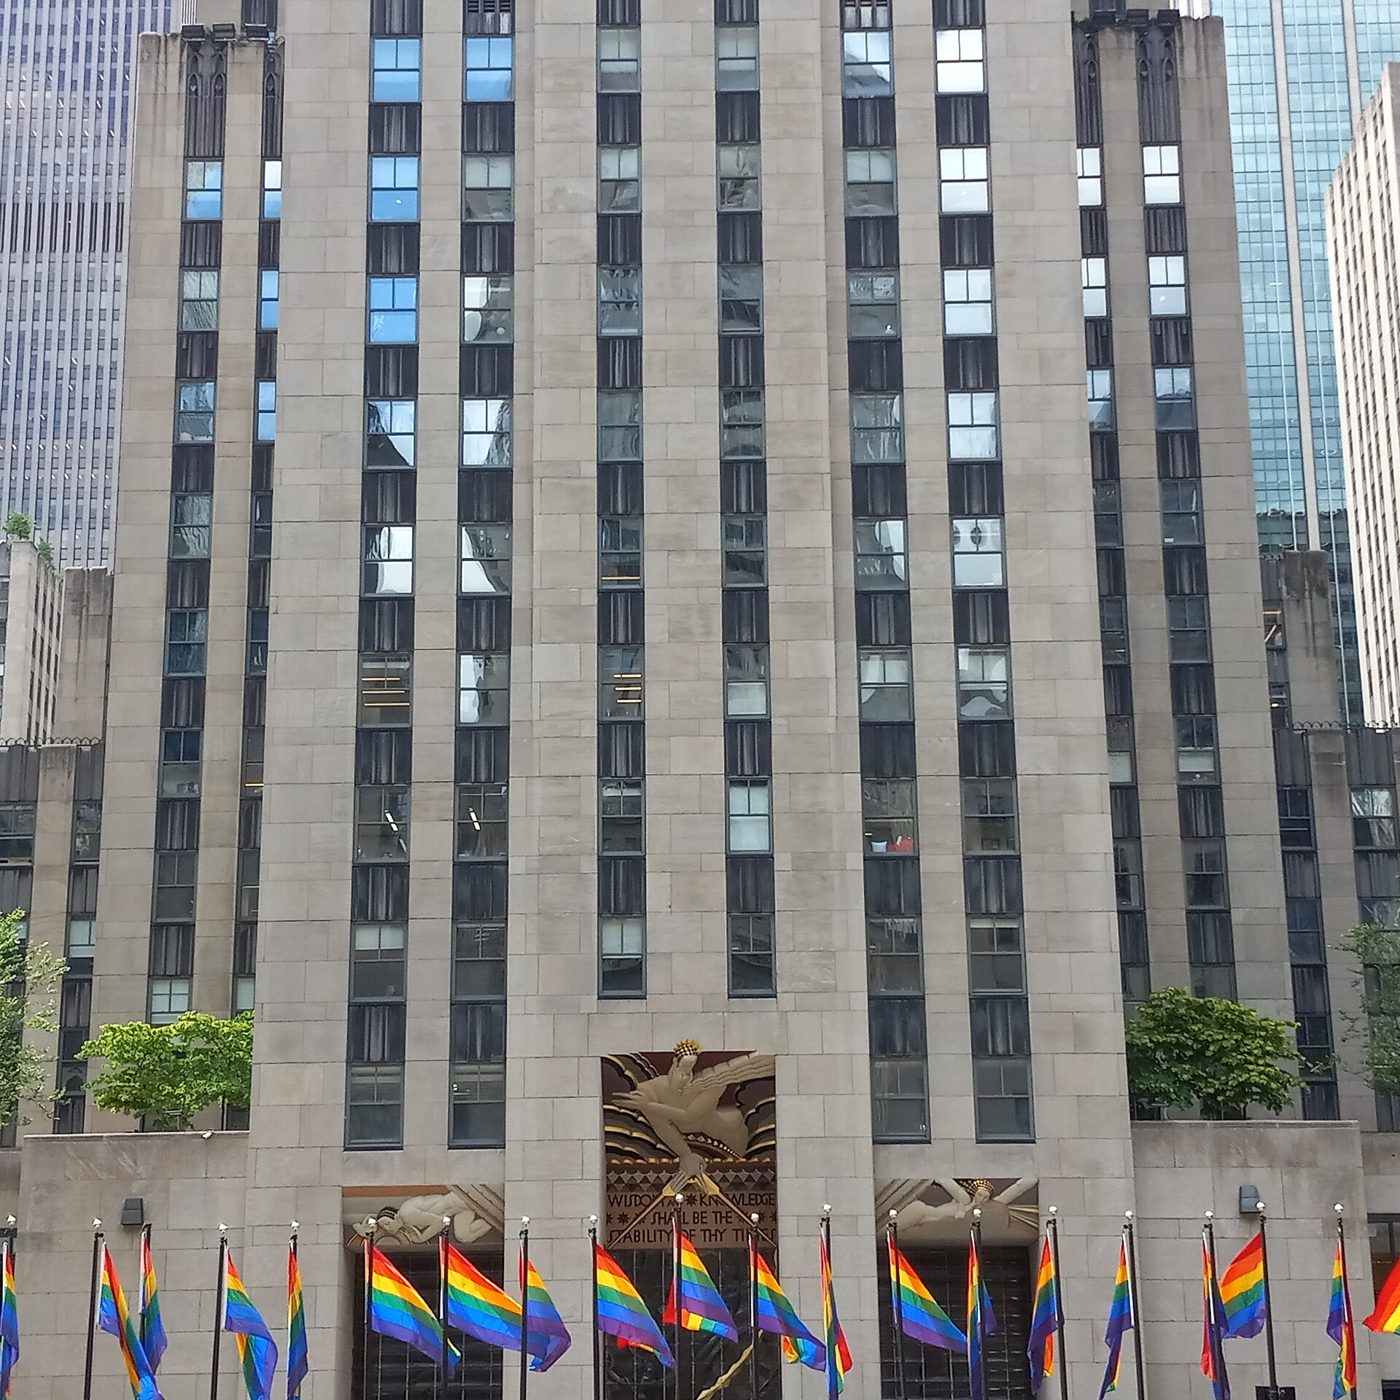
사진: Kidfly182, CC BY 4.0, 위키미디어 공용
출처
본문의 1814년과 1819년 법률은 애디슨 브라운의 1908년 단행본에 수록된 원문이고, 1928년 리스 조건과 오페라단 이탈 경위는 뉴욕시 랜드마크보존위원회 지정보고서와 국립공원청 지정서다. 1985년 매각과 1996년·2001년 소유권 이전, 2024년 저당권과 등록세는 뉴욕시 등기소 ACRIS의 증서 원문이다. 1985년 리츠의 조달 구조와 차주 손익, 1996년 합병 대가와 투자자별 출자, 1996년 장부가는 증권거래위원회에 제출된 10-K와 합병 위임장이다. 1995년 파산과 두 건의 투자자 소송은 뉴욕남부연방파산법원과 연방지방법원과 제3연방항소법원 판결문이다. 2024년 대출 조건과 자금 용도, 임차인과 손익 시계열은 공모 콘듀잇의 투자설명서 부속서이고 신용평가사의 가치는 KBRA 발표문이다. 1989년 미쓰비시 거래와 1995년 전후 사정은 당대 보도이며, 미쓰비시의 손실과 2000년 매각가는 2차 자료라 본문에 그렇게 적었다.
출처 전체(65건) 펼치기
법률·등기·랜드마크
- Elgin Botanic Garden, Its Later History and Relation to Columbia College, 1814년 법률 제120장·1819년 법률 제19장 수록 — Addison Brown, 1908, Internet Archive
- Laws of the State of New-York Vol. V, 1819년 법률 제19장 — Google Books
- Rockefeller Center Designation Report, LP-1446 — 뉴욕시 랜드마크보존위원회 · 1985-04-23
- Rockefeller Center National Historic Landmark Nomination, 참조번호 87002591 — 미국 국립공원청
- ACRIS Document Detail, 2024년 통합저당권 Document ID 2024102200471006 — 뉴욕시 등기소 · 2024-10-25 등기
- ACRIS Document Image, 2024년 저당권 표지·세금란 — 뉴욕시 등기소
- ACRIS Real Property Master — NYC Open Data · 확인 2026-10-06
- ACRIS Real Property Parties — NYC Open Data · 확인 2026-10-06
- ACRIS Real Property Legals — NYC Open Data · 확인 2026-10-06
- NYC PLUTO, Block 1264~1267 — NYC Open Data · 확인 2026-10-06
- Curious about Columbia? Rockefeller Center — Columbia 250
증권거래위원회 공시
- Rockefeller Center Properties, Inc. Form 10-K FY1993 — SEC EDGAR · 1994-03-11
- Rockefeller Center Properties, Inc. Form 10-K FY1995 — SEC EDGAR · 1996-03-18
- Rockefeller Center Properties, Inc. PRER14A, 합병 위임장 — SEC EDGAR · 1996
- Rockefeller Center Properties, Inc. DEFR14A, 합병 위임장 확정본 — SEC EDGAR · 1996-02-14
- RCPI Trust Form 10-K405 FY1996 — SEC EDGAR · 1997-03-31
- RCPI Trust Form 10-K405 FY2000 — SEC EDGAR · 2001-04-02
- RCPI Trust Form 8-K, 2000-12-21 매각 합의와 보도자료 — SEC EDGAR · 2001-02-01
- RCPI Trust 제출 목록 — SEC EDGAR
- Wells Fargo Commercial Mortgage Trust 2024-5C2 Form 424B2, Annex A-3 Rockefeller Center — SEC EDGAR · 2024-11-19
- BANK5 2024-5YR12 Free Writing Prospectus, Loan #6 Rockefeller Center — SEC EDGAR · 2024-11-18
- ROCK Trust 2024-CNTR Trust and Servicing Agreement, BANK5 2024-5YR12 EX-4.4 — SEC EDGAR · 2024-10-30
법원·정부
- In re Rockefeller Center Properties, 241 B.R. 804, Bankr. S.D.N.Y. — CourtListener · 1999-10-08
- In re Rockefeller Center Properties, Inc. Securities Litigation, 184 F.3d 280, 3d Cir. — CourtListener · 1999-07-19
- L.L. Capital Partners v. Rockefeller Center Properties, 921 F.Supp. 1174, S.D.N.Y. — CourtListener · 1996-04-16
- Commercial Real Estate and the Banking Sector, CRS Report R48175 — 미국 의회조사국 · 2024-09-12
당사자·신용평가·시장
- KBRA Assigns Preliminary Ratings to ROCK 2024-CNTR — KBRA · 2024-10-15
- KBRA Releases Monthly CMBS Trend Watch — KBRA, Business Wire · 2026-10-05
- Tishman Speyer Completes $3.5 Billion Refinancing for Rockefeller Center — PR Newswire · 2024-10-21
- Rockefeller Center in Largest Ever Single-Asset Real Estate Loan and Securitization — Cleary Gottlieb · 2005-05-26
- Manhattan Office MarketBeat Q4 2024 — Cushman & Wakefield
- Midtown Manhattan Office Market Q4 2024 — Transwestern
- Weekly Market Report — Norman Bobrow & Co. · 2026-09-17
당대 보도
- Family to Buy Rockefeller Center Land — Washington Post · 1985-02-06
- Japanese firm buys 51 percent of Rockefeller Group — UPI · 1989-10-31
- Rockefellers sell 51 percent of firm to Japanese — Deseret News, AP · 1989-10-31
- Tokyo Buyouts: 1st Hollywood, Now Rockefeller Center — Christian Science Monitor · 1989-11-01
- Increasing Japanese Interest in U.S. Trophy Buildings — Washington Post · 1989-11-03
- When Japanese Buy in America — Washington Post · 1989-11-28
- Mitsubishi raises Rockefeller Center stake to 80 percent — UPI · 1991-07-12
- Japanese Investors Lose $22.8 Billion in US — Christian Science Monitor · 1992-12-09
- Rockefeller Center in Debt Trouble — Washington Post · 1995-05-12
- Japan's Investments in US Lose Jewel-Like Lustre — Christian Science Monitor · 1995-05-15
- Behind the Fall of Rockefeller Center — Fortune, 웨이백 · 1995-07-10
- Mitsubishi Drops Its Piece of Rock Center — Time · 1995-09
- Rockefeller Center Sold — Spokesman-Review · 2000-12-23
2차·대조·현재
- Mitsubishi Estate Company Limited — International Directory of Company Histories
- This Month in Real Estate History — The Real Deal · 2012-07
- Tishman snags $3.5B refi for Rockefeller Center — The Real Deal · 2024-10-21
- Rockefeller Center $3.5B CMBS Deal Was Oversubscribed — Commercial Observer · 2024-10
- Rockefeller Center Closes in on $3.5B CMBS Deal at 6.5% Interest Rate — Commercial Observer · 2024-10
- Blackstone's $5.6B CMBS largest single-borrower deal since crisis — National Mortgage News · 2019-10
- Old New York: Stuyvesant Town-Peter Cooper Village — Commercial Observer · 2014-09
- CWCapital takes title to Stuy Town, cancels auction — Crain's New York · 2014-06-05
- Bill Ackman's hedge fund sues CWCapital for $500M over Stuy Town — The Real Deal · 2016-01-25
- Blackstone Seals $850M CMBS Loan to Buy Stake in 1345 Avenue of Americas — Commercial Observer · 2025-05
- Loans Behind 280 Park Ave Get SL Green's Magical Touch — Bisnow
- Rockefeller Center plans to fill vacant office space with its first luxury hotel — 6sqft · 2023-04-19
- The first-ever hotel within Rockefeller Center is opening in the fall of 2027 — Time Out New York · 2026-07
- A public park atop Radio City Music Hall — amNewYork · 2021-03
- Madewell To Open New Store at Tishman Speyer's 1 Rockefeller Plaza — Commercial Observer · 2026-08
- AI Is Undermining Wall Street's Faith In Office's Comeback — Bisnow · 2026-02-18
- Elgin Botanic Garden — Wikipedia
사진