윌리스타워는 값이 빚 밑으로 두 번 내려갔고, 두 번 다 건물은 경매로 가지 않았다
1994년 시어스는 빚 8억 4,500만이 걸린 건물을 신탁에 넘겨 이익을 냈고, 2025년 블랙스톤은 전망대를 뺀 감정가 10억 3,000만에 13억을 연장했다
시카고 윌리스타워는 1974년 시어스가 본사로 지은 세계 최고층 건물이었다. 1990년 8억 5,000만 달러를 비소구로 빌린 시어스는 1994년 장부가 5억 100만의 자산과 빚을 신탁에 넘기며 세전 3억 1,900만의 이익을 냈다. 2018년 블랙스톤은 같은 건물에 13억 3,410만 달러 변동금리 CMBS를 얹었고, 2025년 2월 감정서는 전망대를 빼면 10억 3,000만, 넣으면 14억이었다. 대출은 연체 없이 2028년으로 연장됐다. 《건물을 짓는 돈: 세계편》 10편.
이 글은 《건물을 짓는 돈: 세계편》 10편이다. 세계의 건물 한 채를 잡아 그 돈이 왜 그런 모양인지 본다. 편마다 메커니즘 하나와 건물 하나. 이번 메커니즘은 건물의 값이 그 건물에 걸린 빚 밑으로 내려갔을 때 벌어지는 일이고, 건물은 시카고 루프 서쪽의 윌리스타워, 1974년부터 2009년까지 시어스타워로 불린 110층이다. 국내 건물은 《건물을 짓는 돈: 국내편》에서 따로 다룬다.
2025년 2월 윌리스타워 감정서에는 값이 둘 적혔고, 13억 3,410만 달러의 대출은 그 사이에 있었다
2025년 2월에 작성된 윌리스타워 감정서는 같은 건물에 두 개의 현재 가치를 적었다. 103층 전망대 스카이덱의 계속기업가치를 부동산 가치에서 빼면 10억 3,000만 달러, 넣으면 14억 달러다. 신용평가사 모닝스타 DBRS가 2025년 5월 29일 발표문에서 두 숫자를 같은 문단에 나란히 썼다. 이 건물에는 2018년 3월 바클레이즈와 도이체방크가 실행한 변동금리 대출 13억 3,410만 달러가 걸려 있다. 대출은 BBCMS 2018-TALL이라는 이름의 단일자산 신탁으로 증권화돼 투자자에게 팔렸고, 2018년부터 원금을 한 푼도 갚지 않았다. 모닝스타 DBRS는 같은 발표문에서 담보인정비율을 128.5%와 94.4%로 나란히 적었다. 같은 건물이 빚 밑에 있기도 하고 위에 있기도 하다.
2018년 대출을 실행할 때의 감정가는 17억 8,000만 달러였다. 이 글의 계산으로 스카이덱을 뺀 10억 3,000만은 거기서 42.1% 내려온 값이고, 넣은 14억은 21.3% 내려온 값이다. 미국 매체가 2025년 5월에 쓴 "42% 하락"과 신용평가사가 쓴 "약 21% 하락"은 틀린 쪽이 없다. 같은 감정서의 다른 줄이다. 차이 3억 7,000만 달러는 오피스가 아니라 전망대가 만든 값이다. 스카이덱은 2024년 결산 기준으로 이 건물 유효총수입의 20%를 넘게 벌었다.
대출은 연체된 적이 없다. 2024년 순현금흐름은 이자 지급액의 1.24배였다. 그런데도 2025년 2월, 계약상 마지막 연장옵션의 만기인 2025년 3월을 한 달 앞두고 대출은 특별서비서 키뱅크에게 넘어갔다. 두 달 뒤인 4월에 수정 계약이 종결됐다. 만기는 2028년 3월로 옮겨졌고 1년짜리 연장옵션이 둘 더 붙었다. 차주인 블랙스톤 계열 법인 여섯 곳은 4,500만 달러가 넘는 자본을 넣었는데, 그 돈의 대부분은 건물이 아니라 대주가 통제하는 적립계좌로 들어갔다. 원금 상환액은 0이었다.
건물은 시카고 사우스와커 드라이브 233번지에 서 있다. 1974년 소매회사 시어스로벅이 본사로 지은 세계 최고층이었고, 높이 442.1미터, 지상 108층을 통칭 110층으로 부른다. 세계 최고층 기록은 1998년 쿠알라룸푸르의 페트로나스타워에 넘겼다. 2018년 대출 심사 기준 면적은 378만 4,661제곱피트, 초고층건축도시주거협의회 기준 총면적은 456만 제곱피트다. 값이 빚 밑으로 내려간 것은 2025년이 처음이 아니다. 시어스가 떠나던 1994년에 한 번 있었고, 그때 건물을 넘긴 쪽은 손실이 아니라 이익을 장부에 적었다.
1994년 시어스는 장부가 5억 100만 달러의 자산과 빚 8억 4,500만을 신탁에 넘기고 세전 3억 1,900만의 이익을 냈다
1994년 시어스가 시어스타워를 넘길 때 근거가 된 숫자는 감정가가 아니라 장부가였다. 시어스가 1969년에 고른 부지는 루프 서쪽, 프랭클린 스트리트와 잭슨 불러바드와 와커 드라이브와 애덤스 스트리트로 둘러싸인 두 블록이었다. 그 가운데를 동서로 가로지르던 퀸시 스트리트를 시카고시에서 270만 달러에 사들여 막았고, 건물 15채를 소유자 100명에게서 샀다. 이 부분은 2차 자료다. 설계는 스키드모어 오윙스 앤드 메릴, 건축은 브루스 그레이엄, 구조는 파즐루르 칸이었다. 정사각형 통 9개를 3×3으로 묶고 올라가며 하나씩 끊는 묶음 통 구조로 1970년 8월 착공해 1973년 5월 3일 최고 높이에 닿았고, 9월에 첫 입주, 1974년 6월 22일 스카이덱 개관으로 완공했다. 공사비는 보도마다 1억 5,000만에서 2억 달러 사이다. 시어스는 통합 본사로 300만 제곱피트가 필요하다고 봤고, 건물은 그보다 컸다. 나머지는 세를 놓아 채워야 했다.
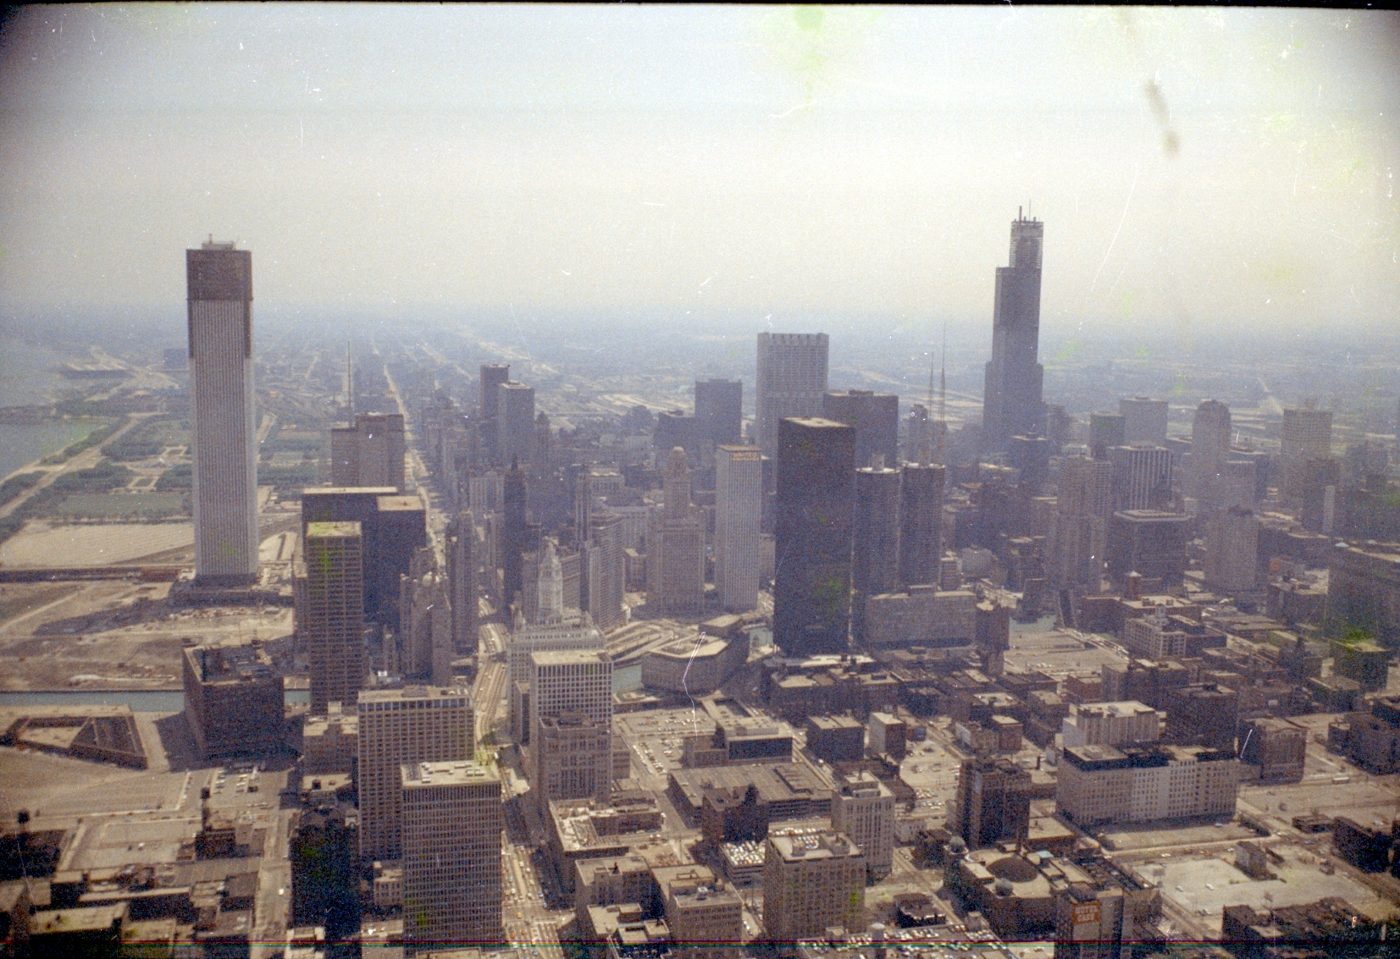
사진: Joe+Jeanette Archie, CC BY 2.0, 위키미디어 공용
건물을 팔기로 한 결정은 부동산 판단이 아니었다. 1988년 10월 30일 시어스 이사회는 긴급 회의에서 자사주 16억 달러 매입과 시어스타워 매각, 콜드웰뱅커 부동산 사업 매각을 한 묶음으로 승인했다. 적대적 인수 압력 아래서 주가를 떠받치려고 본사를 파는 계획이었고, 1991년 주주 소송에서 최고재무책임자가 이사회 전에 핵심 자료를 배포한 기억이 없다고 증언한 것을 UPI가 보도했다. 1989년 내내 매수자는 나오지 않았다. 1990년 7월 시어스는 매각 대신 저당을 택했다. 1994년도 10-K의 장기부채 명세는 그 대출을 이렇게 적는다. 시어스타워와 관련 자산을 담보로 한 참가형 저당권, 액면 8억 5,000만 달러, 만기 2005년, 실효금리 8.7%. 같은 보고서는 그 저당이 비소구라고 따로 적는다. 1순위 저당권자는 메트로폴리탄 생명보험이었고, 2순위 저당권자의 이름은 10-K에 없다. 보도는 보스턴의 연금 운용사 AEW라고 쓴다.
비소구는 빚을 갚지 못해도 대주가 담보물 말고는 아무것도 청구하지 못한다는 뜻이다. 차주 회사의 다른 재산이나 신용에는 손을 못 댄다. 그래서 담보물의 값이 빚 밑으로 내려가면 차액은 차주가 아니라 대주의 손실이 되고, 차주에게는 건물을 내놓는 것이 손실이 아니라 이익이 된다. 1992년 여름 시어스는 판매부문 본사를 일리노이주 호프만에스테이츠로 옮겼다. 1995년도 10-K는 그 캠퍼스를 200에이커 부지의 서로 이어진 사무동 5개, 약 200만 제곱피트라고 적는다. 시어스타워 총면적의 절반이 안 되는 크기다. 일리노이주는 그 이전을 위해 1989년 경제개발구역 조세증가분할당법을 만들었고, 프로퍼블리카 집계로 주와 지자체가 30년 동안 시어스에 준 돈은 5억 3,600만 달러였다. 2차 자료다.
1994년 11월 7일 시어스는 건물을 팔지 않고 신탁에 넘겼다. 1995년도 10-K 주석의 원문이다.
"On Nov. 7, 1994, the Company transferred Sears Tower and all related assets and liabilities to a third party as trustee of a trust and was released from the related non-recourse mortgages encumbering the building. The second mortgagee is the residual beneficiary of the trust. The Company is the current income beneficiary, but cannot receive distributions as beneficiary until all debt which encumbers Sears Tower is repaid. An affiliate of the second mortgagee is responsible for operating Sears Tower. As a result of this transfer, assets and long-term debt were reduced by $501 and $845 million, respectively, and other liabilities were increased by $25 million, resulting in an after-tax extraordinary gain of $195 million ($319 million pretax) related to the early extinguishment of debt."
1994년 11월 7일 회사는 시어스타워와 관련 자산·부채 전부를 제3자에게 신탁 수탁자로서 이전했고 건물에 걸린 비소구 저당권에서 벗어났다. 2순위 저당권자가 신탁의 잔여 수혜자다. 회사는 현재수익 수혜자이지만 시어스타워에 걸린 모든 채무가 상환되기 전에는 분배를 받을 수 없다. 2순위 저당권자의 계열사가 운영을 맡는다. 이 이전으로 자산은 5억 100만 달러, 장기부채는 8억 4,500만 달러 줄었고 기타부채가 2,500만 달러 늘어, 채무 조기소멸에 따른 세후 특별이익 1억 9,500만 달러(세전 3억 1,900만)가 생겼다.
| 역할 | 당사자 | 내용 |
|---|---|---|
| 수탁자 | 제3자(일리노이 토지신탁) | 등기상 소유자 |
| 현재수익 수혜자 | 시어스 | 채무 전액 상환 전 분배 불가 |
| 잔여 수혜자 | 2순위 저당권자 | 2003년 신탁 종료 시 소유권 |
| 운영 | 2순위 저당권자의 계열사 | 건물 관리·임대 |
| 1순위 저당권자 | 메트로폴리탄 생명보험 | 1990년 투자 개시 |
이 글의 계산으로 장부상 자산 5억 100만에서 부채 8억 4,500만을 빼면 3억 4,400만이 모자랐다. 거기서 늘어난 기타부채 2,500만을 빼면 세전 특별이익 3억 1,900만과 정확히 맞는다. 장부가가 빚보다 3억 4,400만 달러 낮은 건물을 넘기는 순간 그 차액이 이익으로 잡혔고, 10-K는 연간 세후 이자비용이 약 7,500만 달러 줄어든다고 덧붙였다. 1995년도 10-K부터 본점 주소는 호프만에스테이츠로 바뀌었다. 신탁은 2003년에 끝나고 그때 제3자가 소유권을 갖도록 돼 있었다. 1994년의 근거는 감정가가 아니라 장부가였고, 장치는 CMBS가 아니라 토지신탁이었다. 그러나 값이 빚 밑으로 내려간 건물에서 그 차액을 차주가 아니라 대주 쪽이 안는다는 비소구의 규칙은 2025년에도 같았다.
1997년 7,000만 달러에 팔린 후순위 저당권은 2003년 900만이 됐고, 2018년 같은 건물에 13억 3,410만의 변동금리 대출이 걸렸다
값이 빚 밑에 있는 건물의 지배권은 지분이 아니라 후순위 채권을 사는 값으로 거래됐다. 1997년 12월 3일 캐나다의 트라이젝한은 2순위 저당권과 매수옵션을 약 7,000만 달러에 샀다. 그때 그 채권의 원리금 잔액은 약 2억 9,400만 달러였으니 이 글의 계산으로 잔액의 23.8%에 산 셈이다. 트라이젝은 그 매입으로 신탁의 잔여 수혜자 지위와 건물의 관리·임대 업무를 가져갔다. 1순위 저당권의 조건은 트라이젝의 2002년도 10-K에 그대로 적혀 있다. 건물에서 나오는 가용 현금흐름 범위에서만 상환하고, 최저 이자 지급액은 2002년 3,750만 달러, 2003년과 2004년은 각 5,190만 달러였다. 2002년 말 원금과 미수이자 잔액이 7억 6,920만 달러였으므로 이 글의 계산으로 계약이 보장한 최저 이자는 4.88%에서 6.75%였고, 실효금리 8.7%와의 차액은 갚지 않고 잔액에 쌓였다. 후순위도 같았다. 1997년 2억 9,400만이던 잔액은 2002년 말 3억 8,040만이 됐다. 5년 동안 현금은 들어오지 않고 미수이자만 29.4% 불었다.
2003년 1월 1일 신탁이 종료될 예정이었다. 시어스는 1994년 약정에 있던 소유권 취득권을 행사하지 않았다. 트라이젝은 2002년 3분기에 후순위 채권에 4,829만 달러의 손상을 반영해 장부가를 2,360만으로 내렸고, 2003년 8월 28일 그 채권을 1순위 저당권자인 메트라이프에 약 900만 달러에 팔았다. 보도자료의 문장이다.
"Because Trizec is not assuming ownership of Sears Tower, the Company will not be adding to its balance sheet the approximately $766 million of mortgage debt (including principal and accrued interest) that previously had been anticipated."
트라이젝이 시어스타워의 소유권을 인수하지 않기 때문에, 회사는 당초 예상됐던 약 7억 6,600만 달러의 저당 채무(원금과 미수이자 포함)를 대차대조표에 올리지 않게 된다. 소유권을 받으면 7억 6,600만의 빚이 따라오고, 건물의 값은 그 빚을 겨우 넘기는 수준이었다. 그래서 900만 달러를 받고 빠지는 쪽이 이익이었다. 1997년 7,000만에 산 채권은 6년 만에 900만이 됐다. 매입가 대비 12.9%, 명목 잔액 3억 8,040만 대비 2.4%다.
쿡카운티 세무평가관의 거래 데이터에 이 필지의 매매는 두 건뿐이다. 2004년 4월 1일 문서번호 412545175, 수탁자의 증서로 시카고타이틀 토지신탁에서 233 S 와커 LLC로, 신고가 8억 4,000만 달러. 그리고 2015년 6월 5일 문서번호 1516242104, 특별보증증서. 1997년 트라이젝의 매입도 2003년 메트라이프의 취득도 등기에 없다. 일리노이 토지신탁에서는 등기 명의가 수탁자에 고정되고 수익권만 손을 바꾸기 때문이다. 소유권이 움직이지 않는 동안 경제적 주인은 시어스에서 2순위 저당권자로, 트라이젝으로, 메트라이프로 세 번 바뀌었다. 메트라이프는 2004년 3월 11일 매각 계약을 공시하며 세후 이익 약 9,000만 달러를 예상했고, "1990년에 시작된 투자를 끝낸다"고 썼다. 매수인은 보도에 따르면 체트릿·모이니언 등 뉴욕 부동산 가문의 컨소시엄과 일리노이의 아메리칸랜드마크 프로퍼티스였고, 2007년 투자설명서는 차주의 스폰서를 제이컵 체트릿·조셉 모이니언·이스로엘 글럭으로 적는다. 등기상 양수인은 233 S 와커 LLC 하나다.
2007년 2월의 대출은 공모 CMBS에 실려 조건이 전부 공개됐다. LB-UBS 2007-C2의 투자설명서에 따르면 통합대출 7억 8,000만 달러는 선순위 A노트 6억 8,000만과 후순위 B노트 1억으로 나뉘었고, 금리는 연 6.2695% 고정, 만기 2017년 2월 11일이었고, 2011년 3월부터는 초과현금이 있는 달에만 원금을 갚는 구조였다. 감정 기준일 2006년 8월 1일의 감정가는 12억 달러로 담보인정비율 65.0%였다. 점유율은 77.2%였지만 계약 후 미입주 공간과 골드만삭스가 비워둔 15만 제곱피트를 빼면 실제 입주는 70.1%였고, 공실은 86만 472제곱피트로 22.8%였다. 인수심사 순현금흐름 6,029만 달러는 통합대출 원리금의 1.22배였다. 차주는 사무실·방송·회의·헬스클럽·식당·스카이덱의 6개 특수목적법인이었다. 2015년 6월 블랙스톤의 부동산 펀드가 산 값은 보도상 13억 달러이고 기존 채무를 인수하는 방식이었다. 블랙스톤이 낸 주·지방 양도세는 1,140만 달러로 보도됐는데, 시카고의 합산 요율 1.20%를 가정하면 이 글의 계산으로 과세 대상은 9억 5,000만 달러다. 매수자 측이 스카이덱과 방송안테나 수입 2억 5,000만 달러를 부동산이 아닌 동산으로 분리해 공제를 주장했다는 것이 당시 보도다. 같은 해 쿡카운티가 세금을 매기려고 본 값은 과세표준 1억 4,500만 달러를 평가비율 25%로 되돌린 약 5억 8,000만 달러, 실거래의 44.6%였다. 로비에 있던 알렉산더 콜더의 모빌 「Universe」는 1994년 금융 약정의 별도 옵션으로 묶여 있어 2015년 매각 대상에 들어가지 않았다. 블랙스톤 계열 법인이 리모델링을 위해 그것을 치우자 시어스는 2016년 약정가 362만 5,000달러의 특정이행을 구하는 소송을 냈다. 건물을 산 쪽은 로비의 작품까지 산 것이 아니었다.
2017년 2월 10일 블랙스톤은 골드만삭스·뱅크오브아메리카·씨티그룹에서 10억 2,000만 달러를 빌려 2007년 대출 잔액 7억 830만을 갚았다. 이 대출은 Chicago Skyscraper Trust 2017-SKY로 증권화됐는데, 블랙스톤의 비상장 리츠 BREIT가 그 증권 1억 1,600만 달러어치를 샀다. BREIT의 2016년도 10-K는 블랙스톤과 계열사 전체가 10억 달러 증권화의 여러 트랜치에서 49%를 인수했고, 펀드가 건물을 보유하는 동안 의결권 등 비경제적 권리를 전부 포기한다고 적었다. 차주의 스폰서가 자기 대출의 채권을 절반 가까이 산 것이다. 그리고 13개월 뒤인 2018년 3월 9일 그 대출은 바클레이즈와 도이체방크의 13억 3,410만 달러로 바뀌었다. 이 대출은 144A 사모라 투자설명서가 공개되지 않았고, 증권거래위원회에 남은 것은 회계법인 언스트앤드영이 데이터를 대조한 합의절차보고서 한 건이다. 그 보고서와 신용평가사 발표문이 조건을 알려준다. 1개월 LIBOR에 1.38%를 더하고 네 번째 연장옵션을 행사하면 0.15%가 영구히 붙는다. 금리 상한은 4.0%다. 초기 만기 2년에 1년짜리 연장옵션이 다섯 번, 그러니까 계약이 허용하는 마지막 날은 2025년 3월이었다. 전 기간 이자만 갚는다. 차주는 2007년과 똑같이 사무실·스카이덱·방송·회의·식당·헬스클럽의 6개 델라웨어 법인이고, 2015년 양도세 때 동산으로 분리한 대상과 겹친다. 같은 분해가 세무에서도 금융에서도 쓰였다.
모닝스타 DBRS에 따르면 13억 3,410만의 용도는 기존 채무 상환 9억 9,050만, 스폰서 자본 회수 2억 4,000만, 적립금 8,690만, 종결비용 1,670만이었다. 2015년에 13억에 산 건물에 2018년 13억 3,410만을 빌렸으니 대출이 매입가를 넘었고, 블랙스톤은 그 자리에서 2억 4,000만을 꺼내 갔다. 2018년 2월 15일자 감정가는 현상 그대로 17억 8,000만, 2022년 3월 안정화 가정으로 24억 4,000만이었고, 평가사가 적은 담보인정비율은 74.4%였다. 같은 대출을 두고 신용평가사들이 본 값은 달랐다. 모닝스타는 감정가보다 16.8% 낮은 14억 8,100만으로 봐 담보인정비율 89.4%, 무디스는 39.4% 낮은 10억 7,800만으로 봤다. 이 글의 계산으로 무디스 기준 담보인정비율은 약 123%다. 2025년 2월 감정서의 10억 3,000만은 무디스가 2018년에 본 값과 같은 자리에 있다.
2021년 1,993만 달러였던 원리금은 2024년 9,129만이 됐고, 2025년 수정의 대가는 건물이 아니라 적립계좌로 들어간 4,500만이었다
2018년 대출은 공사 연계 대출이었다. 블랙스톤의 재개발 계획은 모닝스타의 2018년 사전평가 기준 6억 6,780만 달러였고, 그중 1억 9,930만은 대출 종결 전에 이미 썼으며 4억 9,860만이 남아 있었다. 대주가 미리 잠가둔 적립금은 8,690만 달러뿐이었고 나머지는 스폰서 자기자본과 2억 540만 달러의 공사보증, 운영 현금으로 조달하는 구조였다. 타워 남쪽에 5개 층 30만 제곱피트의 소매동 카탈로그를 붙였고, 스카이덱은 2021년 4월 23일 다시 열었으며, 2022년 5월 24일 완료를 발표했다. 신용평가사는 2018년 이후 투입액을 "4억 9,000만 달러 초과"로 적는다. 점유율은 2017년 3월 73.1%에서 2018년 4월 85.6%로, 2020년 말 91.9%로 올라갔다. 그 뒤 2023년 1월 82.3%, 2024년 9월 85.3%, 2025년 3월 오피스 기준 82.2%다.
2021년 초 최대 임차인 유나이티드항공이 3개 층 10만 제곱피트 이상을 반납하며 해지 위약금 2,670만 달러를 냈다. 모닝스타 DBRS의 2025년 8월 발표문은 그 돈의 행방을 한 줄로 적는다.
"the borrower was not required to remit the termination fee to the lender, as the loan was not in a defined trigger period"
대출이 정해진 트리거 기간에 있지 않았기 때문에 차주는 그 위약금을 대주에게 송금할 의무가 없었다. 임차인이 나가면서 낸 돈이 담보의 현금흐름이 아니라 차주 쪽으로 갔다. 유나이티드는 2010년에 입주해 2012년 본사를 옮겨 왔고, 2019년 갱신으로 만기가 2033년 3월까지 늘었다. 2025년 3월 기준 임대 면적의 19.3%를 쓰고, 최대 3개 층 약 15만 5,000제곱피트를 더 줄일 수 있는 축소권의 통지 기한은 2027년 3월이다. 모건스탠리가 5.4%에 2037년, 법무법인 세이파스쇼가 5.4%에 2032년이고 세이파스쇼는 2026년 6월까지 통지하면 1개 층을 줄일 수 있다. 2025년 8월 법무법인 아렌트폭스시프는 16만 8,000여 제곱피트를 7만 5,000여 제곱피트로 줄였다.
| 연도 | 순현금흐름 | 상환능력비율 | 원리금(이 글의 계산) | 유도 금리 |
|---|---|---|---|---|
| 2018 인수심사 | 1억 190만 | 2.42배 | 4,211만 | 3.16% |
| 2021 | 8,150만 | 4.09배 | 1,993만 | 1.49% |
| 2022 | 7,950만 | 2.05배 | 3,878만 | 2.91% |
| 2023 | 1억 1,080만 | 1.27배 | 8,724만 | 6.54% |
| 2024 | 1억 1,320만 | 1.24배 | 9,129만 | 6.84% |
순현금흐름과 상환능력비율은 모닝스타 DBRS 발표문의 숫자이고, 원리금은 둘을 나눈 이 글의 계산이다. 2024년 유도값 9,129만은 그린스트리트가 보도한 원리금 9,140만과 맞고, 유도 금리 6.84%는 2024년 1개월 SOFR 약 5.33%에 네 번째 연장 뒤의 스프레드 1.53%를 더한 값과 맞는다. 2021년의 1.49%도 당시 LIBOR 0.1%대에 1.38%를 더한 값이다. 2021년부터 2024년까지 순현금흐름은 8,150만에서 1억 1,320만으로 39% 늘었고 2018년 인수심사치 1억 190만을 11.1% 넘었다. 같은 기간 원리금은 1,993만에서 9,129만으로 4.6배가 됐다. 상환능력비율 4.09배가 1.24배로 내려온 것은 건물이 덜 벌어서가 아니라 변동금리가 올라서다.
이 건물 돈의 5분의 1은 오피스가 아니다. 스카이덱은 2017년 매출 3,650만 달러에 순영업이익 약 3,070만으로, 이 글의 계산으로 영업이익률 84.1%였다. 2018년 발행 때 신용평가사가 본 순현금흐름의 19.9%였고 2024년 결산에서도 유효총수입의 20%를 넘는다. 방문객은 2023년 보고 기준 연 170만 명, 2025년 5월 이후 보고는 130만 명이다. 2025년 2월 감정서가 스카이덱의 계속기업가치를 넣고 빼며 3억 7,000만 달러의 차이를 만든 이유가 여기에 있다. 모닝스타 DBRS의 원문이다.
"The obtained appraisal, dated February 2025, reflects an aggregate as-is and as-stabilized property value of $1.03 billion and $1.22 billion, respectively (excluding the going concern market value for the Skydeck component which was omitted from the real estate value). The as-is and as-stabilized appraised values increase to $1.40 billion (a variance of approximately -21.0% from the as-is appraised value at issuance of $1.8 billion) and $1.63 billion (a variance of approximately -33.0% from the as-stabilized appraised value at issuance $2.44 billion), respectively, when including the appraiser's going concern market value for the Skydeck component."
2025년 2월자 감정은 현상 그대로 10억 3,000만, 안정화 후 12억 2,000만 달러의 가치를 반영하며, 이는 부동산 가치에서 제외된 스카이덱의 계속기업 시장가치를 뺀 것이다. 감정인의 스카이덱 계속기업 가치를 넣으면 각각 14억(발행 시 현상 감정가 18억 대비 약 −21.0%)과 16억 3,000만 달러(발행 시 안정화 감정가 24억 4,000만 대비 약 −33.0%)로 올라간다. 2027년 2월 안정화를 가정한 값까지 넷이 한 문단에 있다. 신용평가사 자신은 순현금흐름 8,280만에 환원율 7.5%를 적용하고 안정화 가산 1억 4,470만을 더해 12억 달러로 적었다. 그 값 기준 담보인정비율은 신용평가사 표기로 106.1%다.
대출이 특별서비서에게 간 이유는 부도가 아니라 세금 규정이다. CMBS 신탁은 부동산담보투자도관체로 과세 특례를 받는 대신 대출의 "중대한 변경"이 금지된다. 표준 신탁·서비싱계약은 원 만기에서 12개월을 넘겨 연장할 때, 대출이 채무불이행이거나 불이행이 합리적으로 예견되는 상태가 아니면 변경이 "중대한 변경"이 아니라는 법률의견서를 먼저 내도록 정한다. 3년 연장은 그래서 먼저 "임박한 지급불능"으로 분류돼 특별서비서에게 가야 했다. 2025년 2월 키뱅크가 대출을 받았고, 수정 요청을 심사하려고 새 감정을 발주했으며, 그 기간에도 대출은 연체 없이 정상이었다. 4월에 수정이 종결되고 대출은 마스터서비서에게 돌아갔다. 왕복에 두 달이 걸렸다.
수정의 조건은 모닝스타 DBRS 2025년 8월 발표문에 있다.
| 항목 | 조건 |
|---|---|
| 만기 | 2028년 3월, 1년 연장옵션 2회 |
| 원금 상환 | 0 |
| 금리 | 2018년 구조 유지 |
| 차주 자본 | 4,500만 달러 초과, 대부분 범용 적립계좌 예치 |
| 초과 현금흐름 | 전액 적립계좌로 집행, 임대·자본적지출·부족분에만 인출 |
| 원금 상환 개시 | 2026년부터 계좌 잔액이 기준을 넘으면 분기마다 |
| 2028년 뒤 연장 | 1년마다 자본 2,500만 달러 추가 |
서비서 보고서를 인용한 보도는 수정의 논리를 팬데믹 이후 오피스 시장에서 이 규모의 건물 매수자를 찾기 어렵다는 것으로 적었다. 차주는 건물에 돈을 더 쓴 것이 아니라 대주가 통제하는 계좌에 현금을 넣고 현금흐름의 처분권을 내놓았다. 2021년에 차주 쪽으로 갔던 위약금 같은 돈은 이제 그 계좌로 간다.
채권시장에서 관측된 트랜치마다 바닥은 2025년이 아니라 2023년이거나 2020년이었다. 증권거래위원회에 제출된 펀드 보유명세에서 평가액을 액면으로 나눠 이 글이 계산한 가격이다. 가장 후순위에 가까운 E 클래스는 2019년 12월 말 100.00에서 2020년 3월 말 80.03으로 떨어졌다가 6월에 85.19로 일부 돌아왔다. C 클래스는 2023년 8월 말 75.86으로 바닥이었다. 새 감정가가 서비서 보고서에 올라온 2025년 5월 전후로 A 클래스는 1월 말 96.24, 4월 말 94.13, 2026년 1월 말 95.50이고, D 클래스는 86.03, 83.23, 89.01이다. 같은 명세의 쿠폰에서 역산한 1개월 SOFR는 2024년 1월 5.33%에서 2026년 1월 3.68%다. 감정가 하락보다 금리 하락과 수정 계약이 채권 값을 더 움직였다. 2026년 1월 블랙스톤이 이 대출을 인수할 투자자군에 접촉하며 출구를 검토한다는 보도가 나왔고, 소유권 이전은 확인되지 않았다.
감정가가 대출 밑으로 간 것과 계약상 감정가감액이 발동한 것은 다른 사건이고, 윌리스타워는 앞의 것만 일어났다
CMBS 계약에서 감정가 역전은 감정가감액이라는 숫자로 번역된다. 윌리스타워 신탁의 계약서는 144A 사모라 공개되지 않았으므로, 같은 제도를 규정한 동시대 공모 신탁 Benchmark 2025-B41의 신탁·서비싱계약 원문으로 조항을 읽는다. 감정가감액은 대출 잔액에서 "감정가의 90%에 에스크로·신용장·적립금을 더한 값"에서 "미지급 이자, 서비서가 선급한 원리금과 보전비, 미납 재산세·보험료·지대·특별서비싱 수수료"를 뺀 금액을 다시 뺀 차액이다. 감정가에 10%를 먼저 깎으므로 감정가가 대출과 같아지는 순간이 아니라 감정가의 90%가 대출 밑으로 가는 순간부터 감액이 생긴다. 감정은 현상 그대로 기준으로만 잡는다고 두 곳에 명시돼 있어 안정화 후 가치로는 감액을 피할 수 없다. 특별서비서가 발동 후 120일 안에 감정을 받지 못하면 선급 산정 목적으로 잔액의 25%를 감액으로 간주한다.
| 발동사유 | 시점 |
|---|---|
| 특별서비서의 대출 변경으로 정기상환액이 줄거나 중요 경제조건이 바뀜. 만기 연장은 제외 | 발효일 |
| 만기일시상환 외 연체 미치유 | 60일째 |
| 만기일시상환 연체. 60일 내 재융자·매매 확약 제출 시 120일 | 60일 또는 120일 |
| 담보물이 신탁 소유로 넘어감 | 그날 |
| 관리인 선임 지속 | 60일째 |
| 차주 또는 단일 임차인 파산 | 60일째 |
| 만기 연장 뒤 5년이 지나도 대출이 남아 있음 | 그날 |
감액이 생기면 세 가지가 바뀐다. 첫째, 마스터서비서가 투자자에게 자기 돈으로 메워주던 이자 선급이 잔액에서 감액을 뺀 비율만큼 줄어든다. 원금 선급은 줄지 않는다. 둘째, 감액은 가장 후순위 증권부터 역순으로 잔액을 관념적으로 0까지 깎는 데 배분되고, 원래 잔액의 25%가 남지 않은 클래스는 지배 클래스 자격을 잃어 지배권이 한 단 위로 올라간다. 셋째, 밀려난 클래스는 자기 비용으로 다른 감정평가사의 2차 감정을 요구해 되돌릴 수 있고, 되돌리기를 시도하는 동안에는 지배권 행사를 멈춰야 한다. 선·후순위 공동대주계약에는 또 하나가 있다. 후순위 어음의 유효잔액이 감액 때문에 원래의 25% 밑으로 떨어지면 지배권이 선순위로 넘어간다. 그러나 제3자 감정을 받은 뒤 30일 안에 현금담보나 신용등급 요건을 갖춘 은행의 스탠바이 신용장을 감정가의 보충분으로 내면 그 이전을 막을 수 있다. 건물에 돈을 넣는 것이 아니라 감정가의 부족분만큼 현금을 대주 앞에 담보로 거는 것이다. 같은 날 같은 신탁에 붙은 동순위 공동대주계약에는 이 조항이 없다. 감정가 역전이 지배권을 뒤집는 것은 선·후순위 구조에서만 일어난다.
윌리스타워에서는 이 가운데 무엇이 작동했는가. 발동사유 첫째 줄이 만기 연장을 제외하므로 2025년의 3년 연장은 감액을 촉발하지 않고, 연체·관리인·파산·신탁 소유도 없었다. 모닝스타 DBRS의 2025년 5월과 8월 발표문 전문에 감정가감액이라는 말은 나오지 않는다. 그러므로 감액이 발동했다는 기록은 찾지 못했고, 발동하지 않았을 가능성이 높다. 다만 사모 신탁의 월간 상환보고서는 비공개라 단정하지 않는다. 블랙스톤이 넣은 4,500만 달러가 건물이 아니라 적립계좌로 간 것은 선·후순위 계약의 현금담보 치유와 같은 성격이다.
2025년 6월에 매체가 쓴 감정가가 10억 3,000만에서 14억으로 올라간 것은 새 감정이 아니라 2월 감정서의 다른 줄로 기준을 옮긴 것이다. 매체는 모닝스타 크레딧이 스카이덱 누락을 지적한 뒤 바뀌었다고 썼고, 계약이 정한 2차 감정 절차가 작동했는지는 확인되지 않았다. 발동사유 마지막 줄은 남아 있다. 연장 뒤 5년이 지나도 대출이 남아 있으면 그때는 걸린다. 2028년 3월에 옵션 둘을 다 쓰면 2030년이고, 그 뒤는 연장으로 피할 수 없다.
같은 건물에 값이 셋이다. 대출용 감정가 둘 말고 세무평가관이 보는 값이 따로 있다. 쿡카운티 공개 데이터의 이 필지 과세표준을 평가비율 25%로 되돌리면 이 글의 계산으로 2015년 약 5억 8,000만, 2018년 6억 9,700만, 2021년 9억 9,900만, 2023년 10억 1,100만 달러다. 2024년 평가관의 고지는 12억 2,700만이었고 심판원이 9억 9,900만으로 깎았으며, 2025년 확정은 9억 6,600만이다. 2015년 13억에 팔린 건물을 그해 세무평가관은 실거래의 44.6%로 봤고, 2025년에는 세무평가관의 확정값과 대출용 감정가 10억 3,000만이 같은 자리에서 만난다. 2024년 시카고 재평가에서 비주거용 평가액이 27% 올랐고, 평가관은 "상업용 감액이 우리 부동산세 시스템에 변동성을 주입했다"고 썼다. 평가액이 오르면 재산세가 오르고 순영업이익이 줄어 감정가가 내려간다. 세금과 담보가 한 고리에 있다.
블랙스톤의 원가 기준으로 보면 숫자는 더 내려간다. 2017년 신용평가사 사전평가를 인용한 업계 보도에 따르면 2015년 종결 시 원가 14억 3,000만, 개보수를 더한 최종 원가 19억 1,000만 달러였다. 2025년 감정가 14억은 그보다 26.7%, 10억 3,000만은 46.1% 낮다. 이 글의 계산이다. 그런데 시카고 도심에서 이 숫자는 나쁜 축이 아니다. 같은 도시 같은 시기에 같은 메커니즘을 겪은 건물 다섯 채의 결말이 전부 다르다.
| 건물 | 대출 | 값 | 결말 |
|---|---|---|---|
| 175 웨스트잭슨 | 잔액 약 2억 5,000만 | 증권화 시 LTV 68.3% → 2025년 298.2%, 상환능력 −0.13배, 점유 53% | 2021-11 특별서비싱, 관리인 선임, 감정가감액 적용, 마스터서비서 회수불가 판정, 채권 매각 |
| 에이온센터 | 5억 3,600만 | 2018년 매입 7억 1,200만 → 2026-05 감정 1억 9,500만 | 2023년 3년 연장 → 2026-02 재이관 → 2026-09 특별서비서가 3년 연장 거부 |
| 135 사우스라살 | 1억 | 2015년 3억 3,000만 → 2023년 9,000만 → 2024년 4,450만 → 2026-09 3,400만 | 회수불가 판정, 추정 손실률 70.7%. 시가 1억 달러 안팎 보조금으로 주거 전환 |
| 110 노스와커 | 7억 차환 | 점유 2022년 78% → 2025-10 97.8% | 2025-12 5년 고정금리 CMBS 종결 예정, 우선주 1억 2,980만 상환 |
| 20 노스클라크 | — | — | 2025-01 대물변제로 대주에게 소유권 이전 |
175 웨스트잭슨의 숫자는 그 대출 조각을 담은 공모 신탁이 증권거래위원회에 제출한 2025년 12월 투자자보고서에 있다. 윌리스타워에 없는 문서가 이 건물에는 있고, 거기에 감정가감액이 계상돼 있다. 에이온센터는 윌리스타워가 받아낸 것과 같은 3년 연장을 이듬해에 요청했다가 "명백히 거부"됐다고 보도됐다. 표준계약은 특별서비서가 수정이 청산보다 현재가치 기준 회수액이 클 가능성이 높다고 판단할 때만 수정할 수 있다고 정하고, 할인율은 그 대출의 금리다. 윌리스는 연체가 없고 스카이덱을 넣은 담보인정비율이 94.4%였으며 스폰서가 4,500만을 넣었다. 에이온은 임차인 공사비 지급 의무를 깼고, 감정가 1억 9,500만을 잔액 5억 3,600만으로 나누면 36%다. 이 글의 계산이다. 연장은 선의가 아니라 그 판정식의 결과다. 미국 상업용부동산금융협의회 집계로 CMBS 오피스 대출의 특별서비싱 비율은 2022년 말 3.85%에서 2025년 말 16.64%로 올라갔고 2026년 7월 16.58%다. 2026년 7월 한 달에 청산된 대출 10건의 손실률은 48.8%였고 처분 전 잔액의 93.3%가 오피스였으며, 도이체방크 집계로 2026년 오피스 청산가는 직전 감정가보다 평균 20% 낮았다. 감정가가 대출 밑으로 간 것이 나쁜 소식이면, 그 감정가조차 처분가보다 높다는 것이 더 나쁜 소식이다.
값이 빚 밑으로 가면 지배권은 지분이 아니라 채권 가격으로 거래되고, 그 규칙은 1997년과 2009년과 2025년에 같았다
1997년 트라이젝한은 지분을 산 것이 아니라 후순위 채권을 원리금 잔액의 23.8%에 사서 건물의 지배권을 얻었다. 2025년 블랙스톤은 건물을 판 것이 아니라 대주의 계좌에 현금을 넣어 지배권을 지켰다. 그 사이에 2008년 금융위기가 있었고, 법무법인 데커트가 2009년 4월 후순위 채권 보유자들에게 낸 메모는 그때 작동한 규칙을 이렇게 적는다.
"The Servicer will take 90% of the current appraised value (i.e., it will apply a 10% "haircut" to the appraised value) and subtract specified property-related debt and liabilities."
서비서는 현재 감정가의 90%를 취하고(즉 감정가에 10%의 할인을 적용하고) 지정된 부동산 관련 채무와 부채를 뺀다. 감정가감액이 후순위 어음 잔액의 75%를 넘으면 지배권이 선순위로 넘어가고, 현금이나 신용장을 담보로 걸면 막을 수 있으며, 담보를 건 쪽은 손실이 커질 위험을 진다. 2009년의 90%와 75%는 2025년 계약서의 90%와 25%다. 이 장치는 2008년에 만들어진 것이 아니라 그때 작동한 것이고 2020년대에 다시 작동하고 있다. 다른 점은 원인이다. 2008년의 역전은 과대 차입이 만들었고 가격이 돌아오면 풀렸다. 2023년 이후의 오피스 역전은 수요가 만들었다. 소매와 숙박의 특별서비싱 비율은 2020년에 17.2%와 24.1%를 찍고 2년 안에 내려왔지만 오피스는 3년 넘게 올라가 2026년 7월에야 처음 전월보다 내려갔다.
시카고 도심은 둘로 쪼개졌다. 쿠시먼앤드웨이크필드의 중심업무지구 집계로 공실률은 2024년 2분기 25.2%에서 2026년 2분기 27.2%로 올랐고 A등급은 23.0%, 2024년 2분기 트로피 등급은 15.6%였다. 2026년 2분기까지 11분기 연속 순흡수가 음수인데 A등급만 32만 제곱피트 플러스였다. 시카고연방준비은행은 1997년 이전에 준공한 건물의 공실률이 2019년부터 2024년까지 약 50% 올랐다고 분석했다. 윌리스타워는 신용평가사가 "시카고 중심업무지구의 웨스트루프 서브마켓"으로 적는 위치에 있고, CBRE 집계로 2026년 1분기 신규 A등급 임차의 60% 이상이 웨스트루프에서 일어났다. 도심에서 상대적으로 좋은 쪽에 있는 1974년 건물의 감정가가 대출 밑으로 갔다. 루프 안쪽 건물들은 더 심한 숫자를 받았다.
공공의 돈은 35년 사이에 방향을 바꿨다. 1989년 일리노이주는 경제개발구역 조세증가분할당법으로 시어스를 도심 밖으로 보내는 데 돈을 댔고, 그 패키지는 프로퍼블리카 집계로 30년 누계 5억 3,600만 달러였다. 2022년부터 시카고시는 같은 수단으로 루프의 노후 오피스를 주거로 바꾸는 데 돈을 댄다. 시가 2025년 12월에 집계한 전환 사업 6건은 총사업비 9억 달러 초과, 200만 제곱피트 초과, 1,765가구이고, 시의회 승인 누계는 업계 집계로 2026년 1월 기준 3억 1,500만 달러를 넘었다. 그중 135 사우스라살은 담보시장이 3,400만 달러로 값을 매긴 건물이고, 시는 거기에 1억 달러 안팎의 보조금을 넣어 386가구로 바꾼다. 보조금 확정액은 보도마다 9,800만과 1억 1,500만으로 갈린다. 민간 담보시장이 매긴 값보다 공공이 쓰는 돈이 크다.
확인하지 못한 것을 적는다. 윌리스타워 신탁의 계약서와 월간 상환보고서는 사모라 열지 못해 감정가감액의 발동 여부와 트랜치별 잔액은 신용평가사 발표문과 펀드 보유명세에서 역산한 값이다. 1990년 저당권의 1순위와 2순위 금액 분해, 2순위 저당권자의 이름, 2004년 매수 자금 8억 2,500만 달러의 대주와 증권화, 2015년 매입 때 인수한 기존 채무의 조건은 2차 자료뿐이다. 쿡카운티 거래 데이터에 2015년 신고가가 3억 달러로 찍혀 있는데 납부된 양도세 1,140만과 맞지 않아 분할 신고의 한 조각으로 판단하고 거래가로 쓰지 않았다. 1970년 퀸시 스트리트 폐도 조례 원문과 공공 보조의 유무, 2009년 명칭권 계약의 대가, 2026년 매각 검토의 진행은 확인하지 못했다. 이 글의 결론을 뒤집을 조건은 하나다. 유나이티드항공이 본사를 옮기면 2027년 안정화 가정이 무너진다. 덴버국제공항 근처 113에이커 매입이 그 신호라는 관측이 있으나 신용평가사는 "회사도 서비서도 확인하지 않았다"고 적었다.
한국에서 준공 뒤 비어 있던 건물의 매각 시점을 정한 것은 감정가가 아니라 대출의 만기였다. 스테이트타워 남산이 준공 넉 달 뒤 공실 100%였고 시공사가 채무인수를 약정한 PF의 만기인 2012년 1월에 4,000억 원에 팔린 경위에서는 만기가 매각을 강제했다. 윌리스타워에서는 만기가 2020년부터 2025년까지 다섯 번, 2025년에 여섯 번째로 옮겨졌고 건물은 팔리지 않았다. 한쪽은 빚이 건물을 팔게 했고 다른 쪽은 빚이 건물을 붙들었다. 한쪽은 세입자를 하나도 못 구한 채 만기를 맞았고, 다른 쪽은 세입자를 바꿔 가며 만기를 여섯 번 밀었다.
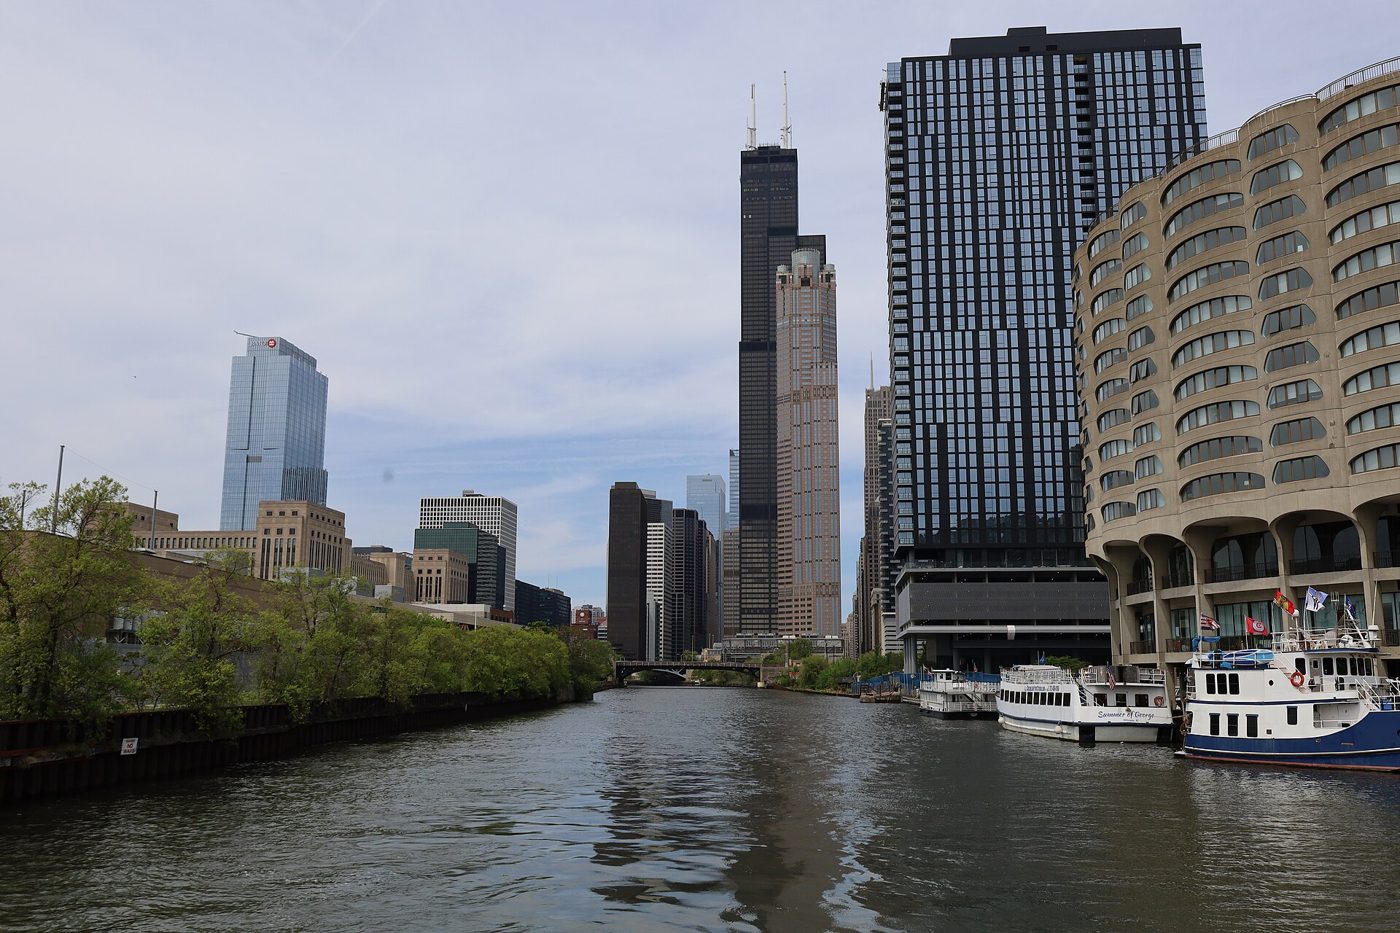
사진: Antony-22, CC BY-SA 4.0, 위키미디어 공용
출처
본문의 1990년 저당권 조건과 1994년 신탁 이전의 회계 효과는 시어스가 증권거래위원회에 제출한 10-K 주석이고, 1997년 후순위 매입과 2002년 1순위 상환 조건, 2003년 매각은 트라이젝의 10-K와 보도자료, 2004년 매각 계약은 메트라이프의 8-K다. 2004년과 2015년의 등기 거래와 1999년부터 2025년까지의 과세표준은 쿡카운티 세무평가관의 공개 데이터이고, 2007년 대출 조건은 공모 CMBS의 투자설명서, 2017년과 2018년 대출의 구조는 회계법인의 합의절차보고서와 블랙스톤 비상장 리츠의 10-K다. 2018년부터 2025년까지의 감정가·순현금흐름·점유율·수정 조건은 모닝스타 DBRS 발표문이고, 채권 가격은 펀드가 제출한 보유명세에서 이 글이 계산했다. 감정가감액과 지배권 이전의 조항은 동시대 공모 신탁의 계약 원문이며 윌리스타워 신탁 자체의 계약은 아니다. 1988년 이사회 결정은 UPI의 당대 보도, 2015년 매입가와 양도세, 2025년 이후의 진행은 업계 매체라 본문에 그렇게 적었다.
출처 전체(71건) 펼치기
공시·등기·과세
- Sears, Roebuck and Co. Form 10-K405 FY1994, 시어스타워 금융 재구성·장기부채 명세 — SEC EDGAR · 1995-03-24
- Sears, Roebuck and Co. Form 10-K FY1995, 신탁 이전 주석·호프만에스테이츠 캠퍼스 — SEC EDGAR · 1996-03-28
- Trizec Properties Form 10-K FY2002, 시어스타워 1순위·후순위 저당권 조건 — SEC EDGAR · 2003-03-27
- Trizec Properties Form 10-K FY2003, 후순위 매각 손익 — SEC EDGAR · 2004-03-12
- Trizec Sells Sears Tower Interests, 8-K Exhibit 99.1 — SEC EDGAR · 2003-08-28
- MetLife to Sell Sears Tower, 8-K Exhibit 99.1 — SEC EDGAR · 2004-03-11
- LB-UBS Commercial Mortgage Trust 2007-C2 Form 424B5, The Sears Tower Mortgage Loan — SEC EDGAR · 2007-04
- GS Mortgage Securities Corp. II, Form ABS-15G Exhibit 1, Chicago Skyscraper Trust 2017-SKY — SEC EDGAR · 2017-03-06
- Blackstone Real Estate Income Trust Form 10-K FY2016, 2017-SKY 증권 매입·의결권 포기 — SEC EDGAR · 2017-03
- Barclays Commercial Mortgage Securities LLC, Form ABS-15G, BBCMS 2018-TALL Mortgage Trust — SEC EDGAR · 2018-03-12
- BBCMS 2018-TALL, ABS-15G Exhibit 1, Ernst & Young 합의절차보고서 — SEC EDGAR · 2018-03-12
- Willis Group Holdings Form 10-K FY2009, Item 2 Properties — SEC EDGAR · 2010-03-01
- United Airlines Holdings Form 10-K FY2025, 시카고 본사 임대차 만료 — SEC EDGAR · 2026-02-12
- Sears Holdings Chapter 11 제2차 수정 회생계획 설명서, 8-K Exhibit 99.2, 콜더 「Universe」 분쟁 — SEC EDGAR · 2019-07-03
- Cook County Assessor Parcel Universe, PIN 17-16-216-009-0000 — 쿡카운티 공개데이터
- Cook County Assessor Parcel Sales, 2004·2015 거래 — 쿡카운티 공개데이터
- Cook County Assessor Assessed Values, 1999~2025 과세표준 — 쿡카운티 공개데이터
- Real Property Transfer Tax — 시카고시 재무국
- Assessor's Office Releases 2024 Chicago Reassessment Report — 쿡카운티 세무평가관 · 2025-09
- Chicago Landmarks 목록 — 시카고시
신용평가·계약 원문·시장 통계
- Morningstar DBRS Places All Classes of BBCMS 2018-TALL Mortgage Trust Under Review With Negative Implications — Morningstar DBRS · 2025-05-29
- Morningstar DBRS Removes All Classes of BBCMS 2018-TALL Mortgage Trust From Under Review, Confirms Credit Ratings — Morningstar DBRS · 2025-08-11
- Morningstar DBRS Confirms Credit Ratings on All Classes of BBCMS 2018-TALL Mortgage Trust — Morningstar DBRS · 2025-03
- DBRS Morningstar Confirms Ratings on All Classes of BBCMS 2018-TALL Mortgage Trust — DBRS Morningstar · 2023-04
- DBRS Morningstar Confirms All Classes of BBCMS 2018-TALL Mortgage Trust — DBRS Morningstar · 2022-04
- DBRS Morningstar Confirms All Classes of BBCMS 2018-TALL Mortgage Trust — DBRS Morningstar · 2021-06
- DBRS Morningstar Assigns Ratings to BBCMS 2018-TALL Mortgage Trust — DBRS Morningstar · 2020-07-16
- Benchmark 2025-B41 Mortgage Trust 신탁·서비싱계약(PSA) Exhibit 4.1, 감정가감액 정의·발동사유·제3.18조·제4.05조 — SEC EDGAR · 2025
- Audible-Amazon AB 공동대주계약 Exhibit 4.9, Control Appraisal Period·Threshold Event Cure — SEC EDGAR · 2025
- COMM 2014-CCRE14 Mortgage Trust Form 10-D Exhibit 99.1, 175 West Jackson 투자자보고 — SEC EDGAR · 2025-12-12
- KBRA Downgrades Eight Ratings and Affirms All Other Ratings for CGCMT 2015-GC31, 135 South LaSalle — KBRA · 2024-06-06
- B-Notes Under Pressure: Frequently Asked Questions Regarding Control Appraisal Events and Loss of Control — Dechert LLP · 2009-04
- Update on CMBS Loan Performance, July 2026 — CRE Finance Council · 2026-07
- Chicago CBD Office MarketBeat Q2 2024 — Cushman & Wakefield · 2024-07
- Chicago CBD Office MarketBeat Q2 2026 — Cushman & Wakefield · 2026-07
- Do Amenities, Building Age, and Floor Plans Affect Office Vacancy Rates? — 시카고연방준비은행 · 2025
- EDGAR 전문검색, NPORT-P 보유명세에서 BBCMS 2018-TALL 검색(리버파크·존핸콕·버투스·인덱스IQ·캐서릭 리스폰서블 펀드) — SEC EDGAR · 2019~2026
공공정책·건물
- Economic Development Area Tax Increment Allocation Act, 20 ILCS 620 — 일리노이주 의회
- City of Chicago Announces Two Additional Office-to-Residential Conversion Projects Along LaSalle Street Corridor — 시카고시 · 2023-05-05
- LaSalle Corridor Adaptive Re-Use Proposals — 시카고시
- TIF Funding Proposed for $130 Million Loop Residential Conversion — 시카고시 · 2025-12-10
- Willis Tower — CTBUH Skyscraper Center
- Blackstone and 233 South Wacker LLC Announce Definitive Agreement for Sale of Chicago's Willis Tower — 블랙스톤 · 2015-03-16
- Skydeck Chicago Reopens, Revealing a Fully Transformed Experience — PR Newswire · 2021-04-23
- EQ Office Announces Completion of Willis Tower Redevelopment Project — Business Wire · 2022-05-24
당대 보도·업계 매체
- Sears denies restructuring was 'rubber-stamped' — UPI · 1991-05-22
- Sears to Sell Its Tower in Chicago, Restructure — The Washington Post · 1988-11-01
- Trizec sells stake in Sears Tower — The Globe and Mail · 2003-08-29
- Today in Chicago History: Ownership of Sears Tower handed to its lender — Chicago Tribune(야후 뉴스 전재) · 2025-07-11
- Sears Headquarters Was Supposed to Turn a Sleepy Suburb Into a Boomtown. It Never Happened. — ProPublica
- Willis Tower sale to Blackstone generates transfer taxes — Crain's Chicago Business · 2015-06-22
- Blackstone Group Picks Up Huge Tax Bill with Willis Tower Buy — Bisnow · 2015-06-23
- Willis Tower adding Morgan Stanley as one of its largest office tenants — Crain's Chicago Business · 2018-01-30
- Blackstone planning $500M facelift for Chicago's Willis Tower — Construction Dive · 2017
- The Willis Tower's $670 Million Makeover — ULI Urban Land
- Willis Tower still under renovation but Blackstone is refinancing, 모닝스타·무디스 사전평가 인용 — Asset Securitization Report · 2018-03
- Blackstone Secures Extension for Willis Tower's $1.3B CMBS Loan — Commercial Observer · 2025-02
- Blackstone Nearing Sixth Extension for Willis Tower Loan — The Real Deal · 2025-02-18
- Blackstone Closes 3-Year Extension for $1.3Bln Loan Against Chicago's Willis Tower — Commercial Real Estate Direct · 2025-04-16
- Value of Blackstone's Willis Tower in Chicago Falls 42 Percent — The Real Deal · 2025-05-16
- Willis Tower Value Drops Below Blackstone's $1.3B Loan Balance — Bisnow · 2025-05-16
- Valuation Adds $370 Million to Blackstone's Willis Tower — The Real Deal · 2025-06-18
- Law Firm ArentFox Schiff Cuts Willis Tower Office Lease — The Real Deal · 2025-08-04
- Blackstone Reportedly Weighing Sale Of Chicago's Willis Tower — Bisnow · 2026-01-21
- 601W Reapplying for Aon Center Loan Extension — The Real Deal · 2026-09-25
- Latest Appraisal for Chicago Office Could Mean Bad News for Senior CMBS Bonds, 135 South LaSalle — Commercial Real Estate Direct · 2026-09-22
- Joint Venture Lines Up $700M Refinancing Deal For Wacker Drive Office Tower — Bisnow · 2025-12
- Accesso Partners surrenders Chicago office tower to lender — The Real Deal · 2025-01-10
- Two Markets in One: How Chicago's office sector is splitting along quality lines — REjournals · 2026
사진