카나리워프는 개발사와 지주회사가 차례로 흔들렸고, 건물 하나하나에 걸린 채권은 한 번도 원금을 잃지 않았다
1992년 행정관리와 2024년 B1 등급 사이 건물에 걸린 채권은 담보비율 73%가 42%가 됐고 건물 한 채를 빼는 값은 프리미엄 1억 6,875만 파운드였다
런던 카나리워프는 공공이 세운 도클랜즈개발공사가 땅을 2,000만 파운드에 넘기고 10년 사업세를 면제해 세운 금융지구다. 개발사 올림피아앤드요크는 1992년 행정관리에 들어갔고, 지주회사 송버드는 2009년 재자본화됐으며, 그룹 채권은 2023년 투기등급이 됐다. 그 사이 건물 하나하나에 1순위 저당을 걸어 발행한 채권은 원금을 잃은 적이 없고, 2014년 건물 한 채를 팔 때 채권자에게 프리미엄 1억 6,875만 파운드를 물렸다. 무너진 것은 건물이 아니라 그 위의 회사였다. 《건물을 짓는 돈: 세계편》 12편.
이 글은 《건물을 짓는 돈: 세계편》 12편이다. 세계의 건물 한 채를 잡아 그 돈이 왜 그런 모양인지 본다. 편마다 메커니즘 하나와 건물 하나. 이번 메커니즘은 지구 하나를 건물마다 쪼개 담보로 잡은 채권이 지구 전체의 위기에서 하는 일이고, 건물은 런던 동쪽 아일오브독스의 128에이커 금융지구 카나리워프다. 국내 건물은 《건물을 짓는 돈: 국내편》에서 따로 다룬다.
2014년 카나리워프는 건물 한 채를 7억 9,500만 파운드에 팔았고, 그 건물에 걸린 채권자에게 프리미엄 1억 6,874만 6,800파운드를 따로 내야 했다
2014년 6월 20일 카나리워프그룹은 10 어퍼뱅크스트리트의 자유보유권을 7억 9,500만 파운드에 팔았다. 100만 제곱피트 건물의 사무 전층을 법무법인 클리퍼드챈스가 쓰고 연 4,435만 파운드를 내는 건물이었고, 매수인은 중국생명 70%, 카타르홀딩 20%, 그리고 카나리워프그룹 자신이 10%였다. 그 건물은 그룹이 2000년부터 찍어 온 1순위 저당채권의 담보 가운데 하나였다. 사내대출계약 제17.20조는 담보 건물을 빼내는 길을 셋 정해 두었다. 대출잔액에서 차주 현금을 뺀 금액이 남은 건물 공개시장가치의 80%를 넘지 않으면 그냥 빼고, 아니면 대체 담보를 넣거나, 그 건물에 배정된 해제선급액을 갚는다. 그룹은 세 번째 길을 택해 5억 7,790만 파운드를 발행체에 보냈고 발행체는 7월 22일 그 돈으로 금리 6.455%의 A1 노트를 갚았다.
문제는 그 상환이 계약 조건 5(b)(iv)의 의무상환인가 5(c)의 임의상환인가였다. 임의상환이면 영국 채권 관행대로 남은 기간의 이자를 국채금리로 할인한 프리미엄, 이른바 스펜스 프리미엄이 붙는다. 양측이 합의한 그 금액이 1억 6,874만 6,800파운드였고, 분쟁이 끝날 때까지 매각대금에서 떼어 도이체방크 계좌에 담보로 두었다. 2016년 1월 28일 상사법원 필립스 판사는 발행체의 패소를 선고했다.
"I conclude that the redemption of Fixed Rate Notes using the proceeds of a prepayment made by the Borrower to obtain the release of security over a Mortgaged Property pursuant to clause 17.20(a)(ii) of the ICLA is an optional redemption pursuant to condition 5(c), requiring the payment of a premium in accordance with that condition."
담보 건물의 해제를 위해 차주가 지급한 선급금으로 고정금리 노트를 상환하는 것은 조건 5(c)에 따른 임의상환이고 그 조건에 따른 프리미엄 지급을 요한다. 판사는 그 이유를 둘로 적었다. 프리미엄이 없다면 부동산 가격이 올랐을 때 그룹이 담보 건물을 전부 팔아 "언제든 액면가로 증권화 전체를 해체"할 수 있게 되고, 그것은 장기채를 팔아 장기자금을 조달한 구조의 목적에 반한다. 이 글의 계산으로 프리미엄은 선급액의 29.2%, 매각가의 21.2%였다. 받는 쪽은 A1 노트를 들고 있던 아비바, 프렌즈라이프, 리걸앤드제너럴, 프루덴셜, 스코티시위도우즈였다. 영국 생명보험사와 연금펀드다.
카나리워프의 채권은 지구 전체를 담보로 잡은 것이 아니다. 2026년 6월 30일 기준 담보는 건물 다섯 채, 346만 7,000제곱피트, 감정가 21억 6,180만 파운드이고, 나머지 건물에는 저마다 다른 대출이 따로 붙어 있다. 그룹 반기보고서는 그 원칙을 한 줄로 적는다. "그룹의 다른 차입금은 지정된 부동산 권리에 대해 담보된다." 지구가 흔들릴 때 이 구조가 무엇을 지키고 무엇을 지키지 않았는지가 이 글의 주제다. 1992년에 개발사가 행정관리에 들어갔고, 2009년에 지주회사가 재자본화됐으며, 2024년에 그룹 채권 등급은 B1까지 내려갔다. 건물에 걸린 채권은 그 세 번 어디에서도 원금을 잃지 않았다.
공공은 땅과 수면 43에이커를 2,000만 파운드에 넘기고 10년 사업세를 면제하고 지하철을 지었으며, 그 비용이 얼마인지는 세 번 묻자 세 번 공개를 거부했다
1982년 4월 26일 아일오브독스 기업지구가 지정됐다. 근거는 1980년 지방정부·계획·토지법 부칙32다. 기업지구 안에서는 10년 동안 누구도 사업용 부동산에 매기는 사업세를 내지 않고, 그 세수 손실은 지방이 아니라 중앙정부가 과세당국에 보전한다. 신축 상업 건물은 100% 자본공제를 받는다. 그리고 가장 적게 언급되는 세 번째 혜택이 있다. 부칙32 제17(1)항에 따라 지정명령 자체가 계획허가를 부여한다. 1992년 하원에서 한 의원이 "카나리워프에는 전략계획 심사가 없었다"고 지적한 법적 이유가 여기 있다. 땅은 1981년 세워진 런던도클랜즈개발공사가 귀속명령으로 항만청 등에서 넘겨받은 514에이커 가운데 일부였다. 공사는 중앙정부가 세운 기관이고 구청의 계획권을 가져갔다가 1994년부터 1998년 사이에 되돌려줬다.
1987년 7월 17일 캐나다 개발사 올림피아앤드요크가 공사와 마스터빌딩협약을 맺었다. 엿새 뒤 하원 서면답변에서 환경부 부장관은 땅값을 이렇게 적었다. "20에이커에 대하여 에이커당 100만 파운드에 상당"하며 그중 800만 파운드가 현금이고 1,200만 파운드는 개발사의 현장 공사 약정으로 충당된다. 1995년 답변은 같은 거래를 "토지 약 22에이커와 수면 약 21에이커"로 다시 적었다. 이 글의 계산으로 수면을 합한 43에이커로 나누면 에이커당 약 46만 5,000파운드다. 72에이커 부지의 나머지 땅이 어떤 조건이었는지는 협약 원문이 비공개라 확인되지 않는다. 협약을 공개하라는 요구에 장관의 답은 한 단어였다. "No." 같은 패키지에 개발사의 도클랜즈 경전철 뱅크 연장 기여 6,700만 파운드와 웨스트페리 서커스 공사비 전액 부담이 들어 있었고, 그 공사비는 당대 건축사 기록으로 4,000만 파운드였다. LDDC는 1997년 모노그래프에서 경전철 기여를 7,500만 파운드, 총비용의 약 40%로 기록했다. 1989년 11월 정부는 주빌리선 연장을 승인하며 개발사가 4억 파운드를 현금으로 기여한다고 발표했다.
1991년 8월 원캐나다스퀘어가 완공됐다. 235미터 50층, 130만 제곱피트, 공사비 2억 파운드 남짓이었다. 그해 2월 기업지구 공실률은 약 50%였고 4월 사무실 임대료는 제곱피트당 5파운드까지 내려갔다. 1989년 11월 임대 중개인은 이 지구의 건축을 "입주자 주도가 아니라 세금 주도"라고 불렀다. 1992년 5월 28일 올림피아앤드요크 카나리워프는 행정관리를 신청했다. 전날 11개 은행이 추가 대출 8억 9,500만 달러를 거부했고, 모회사의 전 세계 부채는 당일 보도로 120억 달러였고, 두 달 전 하원에 인용된 수치는 200억 달러였다. 이듬해 기사가 적은 1992년 5월의 입주율은 약 22%였다.
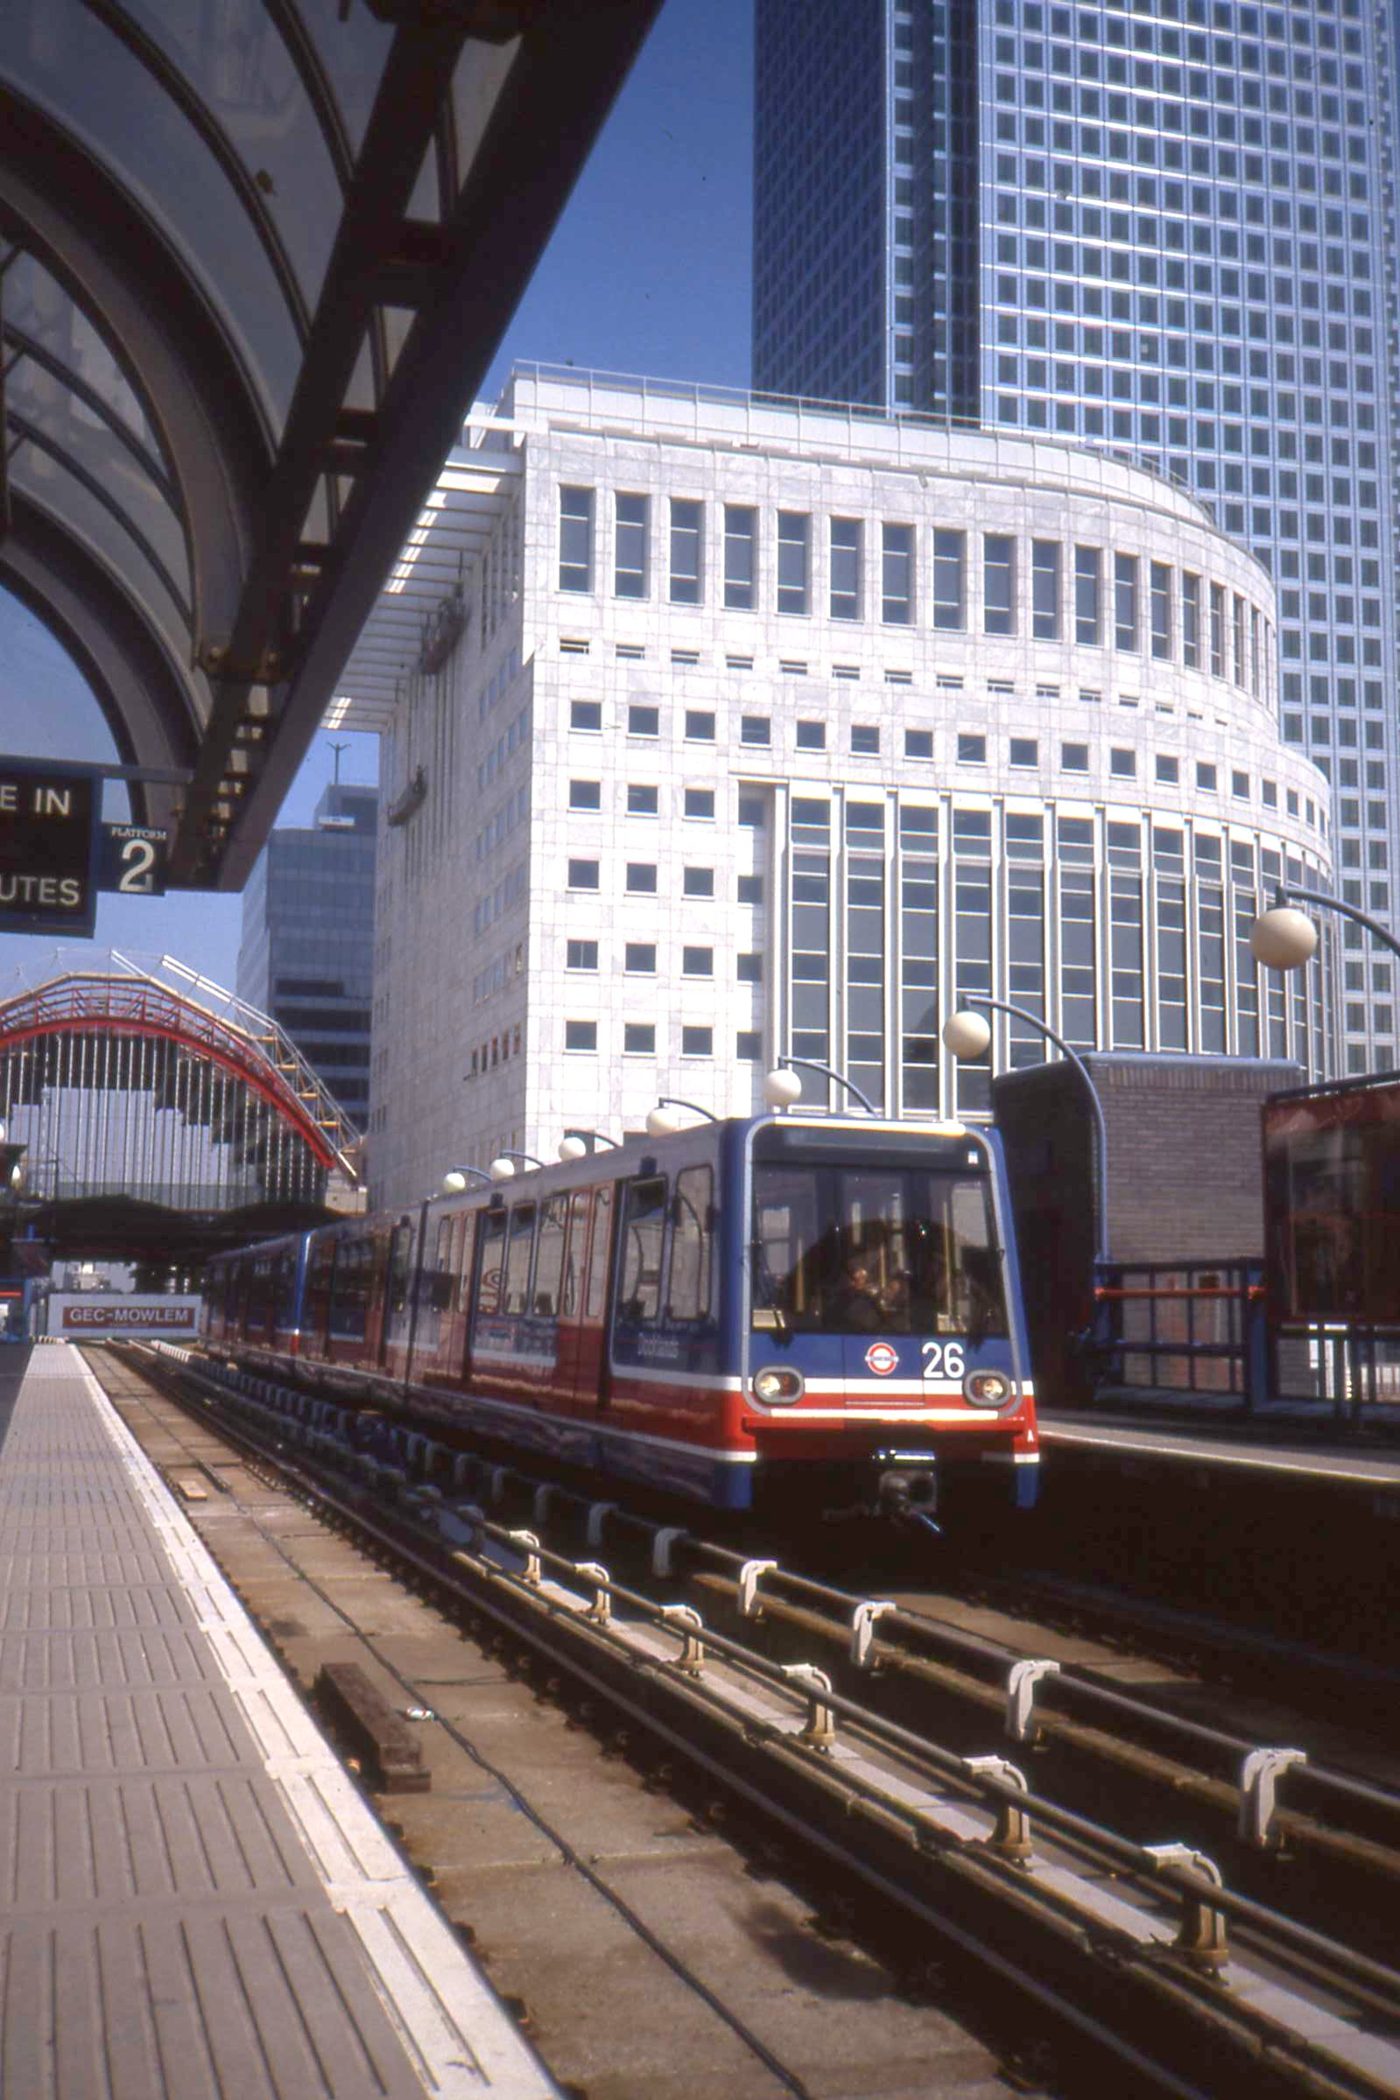
사진: sludgegulper, CC BY-SA 2.0, 위키미디어 공용
1992년 6월 1일 하원에서 환경장관 마이클 하워드는 정부가 개입하지 않는다고 답하며 두 문장을 남겼다. "이 개발에 보조금은 한 번도 없었다." 그리고 "카나리워프는 붕괴하지 않았다. 개발한 회사가 행정관리인을 선임한 것은 전혀 다른 문제다." 같은 날 전국 기업지구에 들어간 돈은 6억 6,000만 파운드이고 "개별 기업지구에 대한 수치는 존재하지 않는다"고 답했다. 1988년 1월 서면답변의 각주도 자본공제에 대해 "아일오브독스 지구 단독 수치는 없다"고 적었고, 1994년 3월 야당 의원이 다시 묻자 수치 답변은 없었다. 공개된 지구별 숫자는 1982년부터 1986년까지 포기한 사업세뿐이고, 그 표의 연도별 값을 더하면 이 글의 계산으로 749만 파운드다. 1998년 환경교통지역부 평가는 도클랜즈 재생의 공공비용 약 39억 파운드 가운데 개발공사 지출이 48%, 런던교통이 25%, 아일오브독스 기업지구가 27%라고 적었다. 이 글의 계산으로 27%는 약 10억 5,300만 파운드다. 다만 이 값은 하워드가 말한 전국 6억 6,000만 파운드와, 2010-11년 가격으로 전국 12억 1,000만 파운드라는 별도 추계와 맞지 않는다. 가격 기준과 비용의 정의가 달라서이고, 그래서 지구별 절대액은 끝까지 확정되지 않는다. 야당의 "카나리워프 한 곳에 16억 파운드 보조" 추산은 정부가 확인하지 않았다.
주빌리선 기여 4억 파운드는 2억이 됐다. 1992년 4월 1일 첫 4,000만 파운드가 미납됐고, 1993년 가을 채권은행단이 행정관리에서 개발을 꺼내며 1억 파운드를 냈다. 구제안은 11억 파운드로, 기존 채무 5억 6,800만을 2007년까지 유예하고 2억 7,800만을 새로 넣는 구조였다. 1999년 1월 정부 답변은 누적 납부 1억 3,500만 파운드, 국고 직접 보조 약 20억 파운드였다. 2000년 6월 5일 부총리 프레스콧은 개발사가 약 1억 5,000만 파운드를 냈고 그해 11월 1일 최종 5,000만 파운드가 남았다고 답했다. 사업비가 21억에서 35억 파운드로 늘어난 초과분을 메우려 기여를 늘렸느냐는 질문에는 "No"였다. 이 글의 계산으로 실제 현금은 약 2억 파운드, 약정의 절반이다. 차액은 24년 분납을 당겨 정산한 할인으로 추정되지만 합의 문서는 확인되지 않는다. 1992년 5월 런던교통 담당 장관은 이 노선이 "통상적으로 측정되는 비용과 편익만 보면 승인 기준을 충족하지 못한다"고 하원에서 인정했다.
1995년 12월 폴 라이히만이 사이먼 글릭, 사우디의 알왈리드 왕자, CNA, 프랭클린 뮤추얼, 리퍼블릭뉴욕과 꾸린 컨소시엄이 약 8억 파운드에 지구를 되샀다. 은행단은 건설대출 약 4억 파운드를 거의 전액 회수했다고 보도됐고, 1999년 4월 카나리워프그룹은 런던증권거래소에 주당 330펜스, 시가총액 20억 파운드로 상장했다. 공공이 땅과 세금과 교통을 댔고, 민간은 한 번 망했다가 3년 4개월 뒤 상장했다. 되산 값 8억 파운드와 상장 첫날 시가총액 20억 파운드는 같은 기준이 아니지만, 이 글의 계산으로 2.5배다.
2000년부터 2007년까지 여섯 번 찍은 채권은 지구가 아니라 건물 일곱 채에 걸렸고, 그 위의 지주회사는 2004년과 2015년에 따로 팔렸다
카나리워프파이낸스II는 2000년 6월, 2001년 6월, 2002년 2월, 2002년 10월, 2005년 5월, 2007년 4월 여섯 번 1순위 저당채권을 발행했다. 2017년 5월 채권자 통지에 첨부된 제7차 보충신탁증서 초안의 전문이 그 전부를 클래스별로 적는다. 이 글의 계산으로 파운드 표시 발행액은 34억 4,100만 파운드이고, 유로 1억 8,300만과 달러 5억 7,900만과 회전채 한도 5억 파운드가 따로 있었다. 2004년 1월, 2005년 7월, 2007년 4월에 상당 부분을 조기상환하고 새 클래스로 갈아 끼웠다. 2004년 1월은 지주회사 인수전 직전이고 2007년 4월은 신용경기의 정점이다. 지금 남은 일곱 클래스의 원발행액은 25억 7,600만 파운드다. A1은 고정 6.455%에 2033년 만기, A3은 5.952%에 2037년, B는 6.800%에 2033년이고, 변동금리 네 클래스는 전액 스왑으로 5.3984%에서 7.0605%로 고정돼 2037년에 만기가 온다.
담보는 건물이다. 발행체가 조달금을 사내대출로 차주 CW렌딩II에 넘기고, 차주가 중간 법인을 거쳐 건물을 보유한 그룹사에 재대여하며, 그 그룹사들이 복합담보증서로 건물에 1순위 저당을 설정해 발행체에 주고 발행체가 수탁자 도이체트러스티에 재담보한다. 2013년 말 담보 풀은 건물 일곱 채, 515만 4,200제곱피트, 감정가 35억 5,200만 파운드였다. 원캐나다스퀘어, 33 캐나다스퀘어, 20 뱅크스트리트, 40 뱅크스트리트, 10 어퍼뱅크스트리트, 10 캐벗스퀘어, 20 캐벗스퀘어다. 임대율은 보고서가 집계한 2014년 3월 말 기준 97.5%, 가중평균 잔여 임대기간은 14.0년이었다. 2014년 10 어퍼뱅크스트리트가 매각으로 빠지고 2023년 12월 10 캐벗스퀘어가 해제돼 2026년 6월에는 다섯 채, 346만 7,000제곱피트다. 분기 투자자보고의 주석은 "각 건물 전체가 증권화된다"고 적는다. 담보 풀은 고정되지 않았다. 2014년 보고서는 표를 "자산 교체 전"과 "교체 후"로 나눠 적었고, 제17.20조의 표제 자체가 "새 담보 부동산의 교체, 해제 및 추가"다.
| 건물 | 2013년 말 감정가 | 2026년 6월 감정가 | 변동 |
|---|---|---|---|
| 원캐나다스퀘어 | 6억 6,000만 | 8억 4,000만 | +27.3% |
| 40 뱅크스트리트 | 3억 9,000만 | 4억 1,230만 | +5.7% |
| 20 캐벗스퀘어 | 3억 9,200만 | 3억 4,450만 | −12.1% |
| 20 뱅크스트리트 | 4억 7,500만 | 3억 7,000만 | −22.1% |
| 33 캐나다스퀘어, 현 원이든 | 4억 500만 | 1억 9,500만 | −51.9% |
| 10 어퍼뱅크스트리트 | 7억 8,000만 | 2014 매각 | — |
| 10 캐벗스퀘어 | 4억 5,000만 | 2023 해제 | — |
변동률은 이 글의 계산이다. 풀 전체는 35억 5,200만에서 21억 6,180만으로 13억 9,000만 파운드 줄었지만, 그 가운데 12억 3,000만은 두 채가 빠져나간 것이고 남은 다섯 채의 변동은 1억 6,000만이다. 같은 지구 안에서 원캐나다스퀘어는 13년 동안 올랐고 씨티그룹이 2026년 11월 떠나는 원이든은 반 토막 났다. 지구 전체가 균일하게 망한 것이 아니다.
계약이 가치 하락에 대응하는 방식은 미국 CMBS와 다르다. 감정가감액도 특별서비서도 지배 클래스 교체도 없다. 대신 대출에서 현금을 뺀 금액을 담보 가치로 나눈 LMCTV 비율 하나가 있다. 상한은 100%, 50%를 넘으면 초과 현금을 가두는 현금함정 특약이 걸리고, 최소 이자보상배율 특약은 없다. 발행체 연차보고서가 "증권화는 최소 이자보상배율의 적용을 받지 않는다"고 적는다. 특약 위반은 현금을 포함한 적격 자산을 예치해 치유할 수 있다. 미국은 세법이 연장을 묶고 영국은 계약이 프리미엄으로 묶는다.
건물 위에는 회사가 있고, 회사는 따로 팔렸다. 2004년 모건스탠리 부동산펀드와 글릭 일가, 골드만삭스 부동산펀드, 브리티시랜드가 꾸린 송버드가 주당 295펜스에 카나리워프그룹을 인수했다. 지분 17억 파운드, 기업가치 47억 파운드였다. 이 글의 계산으로 차액 30억 파운드가 순부채다. 상대편은 브라스캔과 폴 라이히만이었고 275펜스에서 졌다. 2015년 카타르투자청과 브룩필드가 주당 350펜스, 26억 파운드에 송버드를 인수했고 소수주주에게 6.45파운드를 제시해 그룹 지분 전체 가치는 41억 파운드가 됐다. 송버드 이사회는 그 가격이 주당 순자산 381펜스보다 8.1% 낮다며 처음 거부했다. 지금 최상위 모회사는 버뮤다의 스토크홀드코, 브룩필드와 카타르투자청이 50 대 50이다.
지주회사도 빚을 졌다. 2021년 4월 카나리워프그룹인베스트먼트홀딩스는 그린본드 세 종을 발행했다. 3억 5,000만 파운드 2.625% 2025년 만기, 3억 유로 1.75% 2026년 만기, 3억 파운드 3.375% 2028년 만기로 파운드 환산 9억 630만이다. 연차보고서는 그 담보를 "회사의 주식"이라고 적는다. 건물에 1순위 저당을 가진 증권화 채권자와 회사 주식을 담보로 가진 그룹 채권자 사이의 이 비대칭이 뒤의 등급 격차를 만든다.
그룹이 지은 건물 가운데 지금 소유하지 않는 것이 스무 채다. 2026년 6월 반기보고서는 지구 128에이커, 건물 60채, 연면적 2,650만 제곱피트 가운데 "그룹이 지었으나 뒤에 자유보유권이나 상위 임차권을 처분한" 건물을 20채, 1,030만 제곱피트로 집계한다. 이 글의 계산으로 38.9%다. 2003년 말에는 완공된 사무·소매 1,310만 제곱피트 가운데 420만, 32.1%였다. 분모가 달라 두 비율을 그대로 잇기는 어렵다. 그 건물들에서 그룹은 지구 관리비만 받는다. HSBC 본사 8 캐나다스퀘어는 HSBC가 2007년 메트로바세사에 10억 파운드 넘게 팔았다가 2008년 되사고 2009년 대한민국 국민연금에 팔았으며 2014년 카타르투자청이 샀다. 그룹 자산이 아니고 증권화 담보도 아니다. 2027년 HSBC의 이탈은 그룹 손익이 아니라 같은 주주의 다른 주머니에 떨어진다.
2009년 흔들린 것은 지주회사의 인수금융이었고, 증권화 부채는 2012년 23억 9,000만에서 2026년 10억 1,000만 파운드로 줄며 담보비율 73%가 42%가 됐다
2009년 8월 송버드가 재자본화됐다. 모건스탠리 부동산펀드와 카타르홀딩과 중국투자공사가 증자에 참여했고 시티뱅크의 선순위 대출 8억 8,000만 파운드를 5% 할인에 사들여 상환했다. 카타르홀딩은 신주의 24%를 인수했다. 그때 디폴트 위기에 몰린 것은 송버드가 2004년 인수 때 진 지주회사 차원의 빚이었고, 건물에 걸린 증권화는 별도 계층에서 그대로 돌아갔다. 1992년 하워드가 정치적 방어로 말한 "회사가 망한 것과 지구가 망한 것은 다르다"가 2009년에는 계약 구조의 사실이 되어 있었다.
증권화 안쪽은 15년 동안 계속 안전해졌다. 분기 투자자보고에 따르면 총채무는 2012년 1월 23억 9,020만 파운드에서 2026년 7월 10억 1,040만으로 줄었다. 이 글의 계산으로 57.7% 감소다. 최하위 트랜치 기준 LMCTV는 72.5%에서 42.34%로 내려갔고, 2011년부터 2014년까지 정확히 1.00배였던 최하위 트랜치의 원리금보상비율은 2026년 1.61배가 됐다. 임대료에서 비용과 모든 원리금을 치르면 남는 것이 0이던 구조가 1.6배의 여유를 갖게 된 이유는 감정가가 아니라 부채가 줄었기 때문이다. 그런데 등급은 엇갈렸다. 최선순위 클래스에 대해 무디스는 2014년부터 2025년까지 Aaa를 유지했고, S&P는 A에서 A+로 올렸으며, 피치는 2023년 10월 AAA에서 AA로 내렸다. 중간 클래스는 무디스가 올렸다. 세 기관이 같은 증권을 10년 동안 반대 방향으로 움직였다.
2014년 매각과 2016년 판결은 2017년 5월 합의로 끝났다. 발행체는 항소 대신 조건 두 개를 고쳤다. 해제 매각에 따른 선급은 "의무상환을 구성하지 않는다"고 못 박아 판결을 계약에 넣었고, 대신 A1 노트의 프리미엄 계산에 쓰는 기준 국채금리를 "0.20퍼센트 더한 것으로 간주"하도록 했다. 채권자는 원칙을 지켰고 발행자는 그 클래스에 한해 20bp 할인을 얻었다. 같은 조항이 2023년 12월 20일 다시 작동했다. 바클레이스가 잔여 채무를 선납하고 10 캐벗스퀘어를 반환하자 그룹은 그 건물을 담보에서 해제해 재융자했고, 2024년 1월 22일 A1 7,150만과 A3 1억 9,200만 파운드를 임의상환하며 스펜스 프리미엄 4,050만 파운드를 냈다. 이 글의 계산으로 2014년 프리미엄율은 29.2%, 2024년은 15.37%다. 같은 조항인데 절반 이하가 된 것은 국채금리가 올랐기 때문이다. 2014년은 금리 바닥이었고 그래서 채권자에게 큰 돈이었다.
위험은 증권화 밖으로 옮겨 갔다. 그룹 포트폴리오 감정가는 2020년 말 약 84억 파운드에서 2023년 말 68억 3,330만으로 내려갔고 그해 재평가 손실만 11억 950만이었다. 2024년 말 67억 5,350만, 2025년 말 64억 2,020만, 2026년 6월 58억 4,580만이다. 그룹 LTV는 2021년 48%에서 2024년 말 55.5%로 올랐다. 무디스는 2021년 3월 그룹 그린본드에 Baa3을 부여했다가 2023년 Ba3, 2024년 B1으로 네 단계 내렸고, 피치는 2024년 9월 그룹 선순위담보 그린본드를 BB에서 B로 내린 뒤 2025년 3월 B 확인과 동시에 모든 등급을 철회했다. 2026년 9월에는 증권화 발행체도 피치와의 계약을 끝냈다. 발행체가 밝힌 이유는 세 번째 평가사를 유지하는 비용이었다. 두 번 다 가장 낮게 평가한 기관이 빠졌다.
만기 벽은 임대료가 아니라 사모대출과 주주 현금으로 넘었다. 2024년 12월 아폴로가 운용하는 펀드가 쇼핑몰과 레저 자산을 담보로 6억 1,000만 파운드를 2030년 만기로 빌려줬고, 그 돈으로 2025년물과 2026년물 그린본드를 전액 차환했다. 같은 달 브룩필드와 카타르투자청은 채권 상환을 위해 각 4억 5,000만, 합계 9억 파운드를 출자하겠다는 지분확약서에 서명했고 수탁자가 그 확약을 직접 청구할 권리를 담보로 받았다. 2026년물·2028년물 보유자 95%가 동의료 0.25%를 받고 담보 설정에 동의했다. 2023년 10월에도 두 주주가 자본 3억과 회전한도 1억을 넣은 바 있다. 2024년 한 해에 그룹이 새로 묶거나 연장한 부채는 21억 3,360만 파운드로, 이 글의 계산으로 총부채의 55%였고, 조달금리는 2023년 5.3%에서 2026년 상반기 6.4%로 올랐다.
LTV는 내려갔는데 그 방법이 매각만은 아니었다. 2023년부터 2026년까지 그룹이 처분한 자산은 우드워프 3단계 2억 4,100만, 임대주택 뉴펀들랜드 4억 8,500만, 1-5 뱅크스트리트 6억 2,500만, 원처칠플레이스 7억 5,000만으로 합계 21억 100만 파운드다. 이 가운데 앞의 셋, 13억 5,100만은 같은 주주가 가진 계열 법인으로 넘어갔고 제3자에게 판 것은 바클레이스에 넘긴 원처칠플레이스 한 건이다. 이 글의 계산으로 계열 이전이 64.3%다. 원처칠플레이스 거래는 건물이 아니라 임차권을 공동 보유한 자회사 네 곳의 지분 양도였고, 표시가 7억 5,000만에서 차입금 4억 4,310만을 상환하고 파생상품 2,910만을 정산한 뒤 상업적 공제와 운전자본, 미지급이자까지 빼면 순수취는 2억 5,360만, 처분이익은 3,440만이었다. 그룹 LTV는 2026년 6월 48.7%로 돌아왔다. 1-5 뱅크스트리트 이전은 그 뒤인 7월에 끝났다.
채권시장은 바닥을 2023년 말로 찍었다. 발행체가 "시장 호가를 참조해" 산정했다고 밝힌 공정가치를 액면으로 나누면 이 글의 계산으로 전체 86.5(2023년 말), 90.1, 96.1, 97.5(2026년 6월)다. 고정금리 A1은 2025년 말 105.3으로 액면 위, 최하위 D2는 2024년 말 79.9에서 2025년 말 88.2로 올랐다. 미국 블랙록 펀드가 증권거래위원회에 낸 보유명세로 역산한 C2·D2 가격도 2023년 말 79.3과 77.2로 최저였고 2026년 6월 C2는 90.6으로 2019년 수준을 넘었다. 그 펀드는 최하위 D2의 11.75%를 2019년부터 2023년까지 들고 있다가 2024년에 팔았다. 영국 생보사가 든 것은 최선순위 A1이고 최후순위는 미국 멀티에셋 펀드가 들고 있었다. 2026년 9월 24일 차주가 B3·C2 트랜치용 디피전스 적립금 약 6,130만 파운드의 방출을 요청했고, 다음 날 발행체는 전액 방출됐다고 알렸다. 용도는 원캐나다스퀘어와 20 뱅크스트리트의 자본적 지출이었고, 그때 남아 있던 등급기관들의 확인서가 먼저 필요했다. 건물에 돈을 쓰려면 채권자 쪽 서류가 먼저다.
1992년 전손한 것은 개발사의 지분이었고, 2016년 프리미엄을 받은 것은 영국 생명보험사였으며, 2015년에 41억으로 평가된 지분은 2026년 30억이다
지구 하나의 값은 1995년부터 2026년까지 다섯 번 손바뀜했고, 라운드마다 잃은 쪽이 달랐다. 1992년 올림피아앤드요크는 지분을 전손했고 영국 프로젝트 하나가 모회사를 끌어내렸다. 1993년 11억 파운드 구제안으로 기존 채무를 유예하고 새 돈을 넣은 은행단 11곳은 1995년 8억 파운드 매각에서 건설대출 약 4억을 거의 전액 회수했다고 보도됐다. 이 글의 계산으로 유예와 신규 합계 8억 4,600만에서 매각대금 중 건설대출 회수를 뺀 4억을 빼면 은행단의 손실 상한은 4억 4,600만 파운드다. 1995년 8억에 산 라이히만 컨소시엄은 1999년 상장으로 20억 평가를 받았다. 가장 크게 번 라운드다. 330펜스에 산 상장 투자자는 2003년 157.5펜스까지 내려간 뒤 2004년 295펜스에 인수됐다. 송버드는 2004년 CWG 지분 17억에 샀고 2015년 회사 자체가 26억에 팔렸다. 카타르투자청과 브룩필드가 2015년 그룹 지분 전체에 매긴 값 41억은 2021년 조정 순자산 43억을 거쳐 2025년 말 29억 540만, 2026년 6월 30억 4,790만이다. 이 글의 계산으로 2015년 대비 25.7% 낮고, 그 사이 자본 3억이 더 들어갔고 출자 확약 9억이 서명됐다.
| 자리 | 넣은 돈 | 결과 |
|---|---|---|
| 올림피아앤드요크, 1987~1992 | 투입 미화 16억 달러(기업사 자료) | 지분 전손 |
| 채권은행단 11곳, 1992~1995 | 유예 5억 6,800만 + 신규 2억 7,800만 | 건설대출 4억 회수, 손실 상한 4억 4,600만(이 글의 계산) |
| 라이히만 컨소시엄, 1995~1999 | 약 8억 | 1999 상장 20억 |
| 1999 상장 투자자 | 330펜스 | 2004 295펜스, −10.6% |
| 송버드, 2004~2015 | 지분 17억 | 26억 매각 |
| 카타르투자청·브룩필드, 2015~ | 41억 + 자본 3억, 확약 9억 별도 | 2026-06 순자산 30억 4,790만 |
| 증권화 채권자, 2000~ | 잔존 액면 25억 7,600만 | 원금 손실 0, 프리미엄 1억 6,875만 + 4,050만 |
| 그룹 채권자, 2021~ | 9억 630만 | 2025·2026년물 전액 상환, 2028년물 잔존 |
| 공공 | 주빌리선 국고 약 20억, 기업지구 27% | 민간 기여 약정 4억 중 현금 약 2억 |
가장 안전했던 자리는 건물에 걸린 채권이었다. 2000년 이후 디폴트가 한 번도 없었고, 2014년과 2024년에 건물이 빠져나갈 때 프리미엄을 두 번 받았다. 그 자리에 있던 것은 아비바와 리걸앤드제너럴과 프루덴셜 같은 영국 생보사와, 최후순위를 든 미국 펀드였다. 1992년에 돈을 날린 쪽과 2010년대에 그 자리에서 이자를 받은 쪽은 다른 사람들이다.
같은 지구 안에서 임차인은 2023년에 떠난다고 했다가 2026년에 돌아왔다. HSBC는 2023년 6월 8 캐나다스퀘어를 떠나 2027년 시티의 81 뉴게이트스트리트로 옮기기로 했다. 새 본사는 59만 2,000제곱피트로 기존의 절반이었고, 2025년 8월 HSBC는 40 뱅크스트리트에 15년 21만 제곱피트를 새로 빌렸다. 보도된 이유는 책상 7,700석 부족이다. 모건스탠리는 2024년 3월 20 뱅크스트리트 54만 7,000제곱피트의 해지권을 지우고 2038년까지 확정했다. 바클레이스는 2023년 12월 10 캐벗스퀘어를 반환했다가 2026년 6월 29일 자기 본사 원처칠플레이스의 999년 임차권을 7억 5,000만 파운드에 샀다. 임차인이 소유자가 됐다. 씨티그룹은 자기 소유인 25 캐나다스퀘어는 고치고 임차 중인 원이든에서는 2026년 11월 30일 나간다. 그 퇴거는 증권화 계약에 2024년 1월 22일부터 분기당 약 300만 파운드의 현금 적립 항목으로 미리 적혀 있었다. 이 글의 계산으로 약 12분기, 3,600만 파운드다. 임차인 이탈은 보도보다 2년 먼저 채권 구조에 숫자로 나타났다. PwC가 원이든에 35만 제곱피트의 조건합의를 맺었고 비자가 원캐나다스퀘어 30만 제곱피트를 유럽 본부로 골랐다.
| 임차인 | 2023년 전후 | 2025~2026년 |
|---|---|---|
| HSBC | 8 캐나다스퀘어 떠나 시티로, 2027 | 40 뱅크스트리트 15년 21만 ft² 신규 |
| 모건스탠리 | 2028 해지권 보유 | 해지권 삭제, 2038까지 |
| 바클레이스 | 10 캐벗스퀘어 반환 | 원처칠플레이스 999년 임차권 7억 5,000만 매입 |
| 씨티그룹 | 원이든 임차 중 | 25 캐나다스퀘어 개보수, 원이든 2026-11-30 퇴거 |
| 클리퍼드챈스 | 10 어퍼뱅크스트리트 2028 이전 | 그룹 지분 10% 건물 |
| PwC·비자 | — | 원이든 35만, 원캐나다스퀘어 30만 |
점유율은 2024년을 바닥으로 돌아섰다. 그룹 보유 사무 건물의 점유율은 2024년 말 88.2%, 2025년 말 91.0%, 2026년 6월 92.1%이고 복수임차 건물만 보면 78.9%에서 88.3%로 올랐다. 소매 몰은 97.4%에서 98.7%다. 그런데 같은 시기 코스타가 집계한 도클랜즈 코어 서브마켓 공실률은 2025년 3월 18.6%로 2003년 이후 최고였다. 두 숫자는 모순이 아니라 모집단이 다르다. 그룹이 안 가진 건물들이 비어 있다. 임대료도 그렇다. 증권화 분기보고의 분기 청구 임대료를 네 배 해서 임대 면적으로 나누면 이 글의 계산으로 20 캐벗스퀘어 49.7, 20 뱅크스트리트 48.3, 40 뱅크스트리트 38.3, 원이든 36.3, 원캐나다스퀘어 29.6파운드다. 공실에 적용하는 시장임대료 가정은 55파운드다. 1991년에 완공된 50층 타워의 실제 수취 임대료가 그 자리 신축 가정의 54%다. 그룹 전체로 오피스 등가수익률은 6.5%, 리테일은 5.5%다. 2026년 카나리워프에서 시장이 더 안전하게 본 것은 사무실이 아니라 쇼핑몰이다.
공공이 땅을 팔고 떠난 지구에서 지배권은 건물 단위 계약이 쥐었고, 2026년 같은 반도에 기업지구가 다시 올라왔다
건물 단위 담보가 한 일은 지구의 운명과 회사의 운명을 떼어 놓은 것이다. 1992년 하워드의 "카나리워프는 붕괴하지 않았다. 개발한 회사가 행정관리인을 선임한 것은 전혀 다른 문제다"는 정치적 방어였지만, 2000년 이후 증권화는 그 구분을 계약으로 만들었다. 지구가 2009년과 2023년에 흔들릴 때 가치 하락이 즉시 선급이자와 지배권을 건드리는 장치가 없었다. 미국 CMBS에서는 연체 같은 발동사유가 생기고 감정가의 90%가 대출 밑으로 내려가면 감정가감액이 선급이자를 깎고 지배 클래스를 바꾼다. 영국 카나리워프 계약에는 그 장치가 없고, 대신 건물을 빼내려면 선급액에 프리미엄을 얹어야 하는 조항이 있다. 미국은 세법이 연장을 묶고 영국은 계약이 프리미엄으로 묶는다. 그래서 지구가 두 번 흔들렸을 때 무너진 것은 매번 지주회사였고, 건물에 걸린 채권자는 원금을 다 받고 프리미엄까지 받았다. 지배권은 담보 가치가 아니라 계약 조항 하나가 쥐고 있었다.
공공은 땅을 팔고 떠났다. 같은 시기 뉴욕이 매립지를 금융가로 만든 배터리파크시티는 공공 공사가 땅을 쥐고 재산세 상당액 3억 830만 달러와 지대 4,790만 달러를 매년 걷는 지주로 남았다. 런던은 토지 22에이커와 수면 21에이커를 현금 800만 파운드에 넘기고 10년 세금을 면제했다. 그래서 뉴욕의 현재 쟁점은 2069년에 지대를 얼마로 다시 정하는가이고, 런던의 현재 쟁점은 건물을 팔 때 채권자에게 프리미엄을 얼마 주는가다. 파리 라데팡스는 공공개발공사가 끝까지 개발 주체로 남아 무너지지 않았지만, 건축권 매각으로 재원을 대는 모델이 2025년 지방회계원 보고서에서 "지속 가능하지 않다"는 판정을 받았고 2028년 현금이 마이너스로 돌아설 수 있다고 보도됐다. 공공이 지주로 남으면 노후 건물의 갱신 비용이 공공 재정으로 돌아오고, 공공이 떠나면 그 비용은 민간 자본구조가 두 번 망하며 치른다. 효율의 문제가 아니라 누가 비용을 지는가의 문제다.
44년 뒤 같은 도구가 같은 반도에 돌아왔다. 2025년 11월 27일 타워햄리츠 구청은 JP모건체이스가 카나리워프에 300만 제곱피트 신본사를 짓기로 했다고 발표했다. 2026년 3월 27일 구청 캐비닛 회의록은 구청과 JP모건과 카나리워프그룹과 재무부가 당사자인 양해각서를 재무부가 기초 중이며 사업세 인센티브의 가치가 10억에서 16억 파운드라고 적었다. 지역 매체가 캐비닛 문서를 근거로 보도한 선택지 하나는 해당 부지를 기업지구로 지정해 최대 5년간 사업세를 최대 100% 감면하고 구청이 25년간 사업세 증가분을 가져가는 안이다. 1982년의 도구는 10년 면제와 100% 자본공제와 계획허가 자동 부여였다. 같은 달 2026년 4월 1일 발효된 사업세 재평가는 과세표준 50만 파운드 이상 자산에 50.8펜스 승수를 붙였고 카나리워프의 타워는 전부 그 구간이다. 직선 구청장 러트퍼 라만은 "구청은 사업세 몫을 포기하지 않는다"고 말했다. 양해각서는 서명 전이고 기업지구 재지정의 법적 근거는 확인되지 않았다.
확인하지 못한 것을 적는다. 마스터빌딩협약 원문은 1987년 하원에서 공개가 거부돼 72에이커 가운데 대가가 확인된 43에이커 밖의 땅이 어떤 조건이었는지 모른다. 아일오브독스 기업지구에 들어간 세금의 공식 수치는 정부가 세 번 "없다"고 답했고, 환경교통지역부의 27%와 전국 기업지구 합계 12억 1,000만 파운드는 서로 맞지 않아 비율만 썼다. 1997년 별도 법인이 한 첫 증권화 5억 5,500만 파운드의 조건, 그룹의 2015년부터 2020년까지 재무 시계열, 그룹 채권 특약의 고정비보상 하한이 2026년 6월 실적 1.24배보다 높은 1.25배인지는 열지 못했다. 1992년 은행단의 파운드 익스포저, 1995년 재인수의 자금 구조, 2004년 송버드 주식 발행가는 2차 보도뿐이다. 2026년 캐비닛 보고서 본문과 1992년 환경부 공무원 2,000명 이전의 최종 귀착지도 확인하지 못했다. 결론을 뒤집을 조건은 하나다. 증권화 담보 건물 다섯 채 가운데 둘에서 큰 임차인이 동시에 나가고 LMCTV가 50%를 넘어 현금함정이 걸리면, 증권화 안쪽이 안전하다는 서술을 고쳐야 한다. 2023년 말 그 선까지 0.6%포인트가 남아 있었다.
한국에서 공공 땅 위에 금융지구를 세우고 외국 자본이 좌초한 뒤 같은 운용사가 들어온 사례는 여의도에 있다. IFC 서울은 서울시 시유지를 99년 빌려 AIG가 지었고 첫 5년 지대가 면제됐으며 2016년 브룩필드가 사서 2025년 이자로 1,556억 원을 내는 동안 서울시에는 184억 원을 냈다. 서울시는 땅을 팔지 않고 지대를 받는 지주로 남았고 그 지대는 2011년부터 2017년까지 공시지가의 1%였다. 런던은 땅을 팔고 세금을 면제했다. 두 지구 모두 브룩필드가 쥐고 있고, 두 지구 모두 공공이 받은 것은 땅값이 아니라 그 위에 생긴 고용과 세금이었다. 다른 점은 런던이 그 세금을 10년 면제했고 2026년에 다시 면제를 검토한다는 것이다.
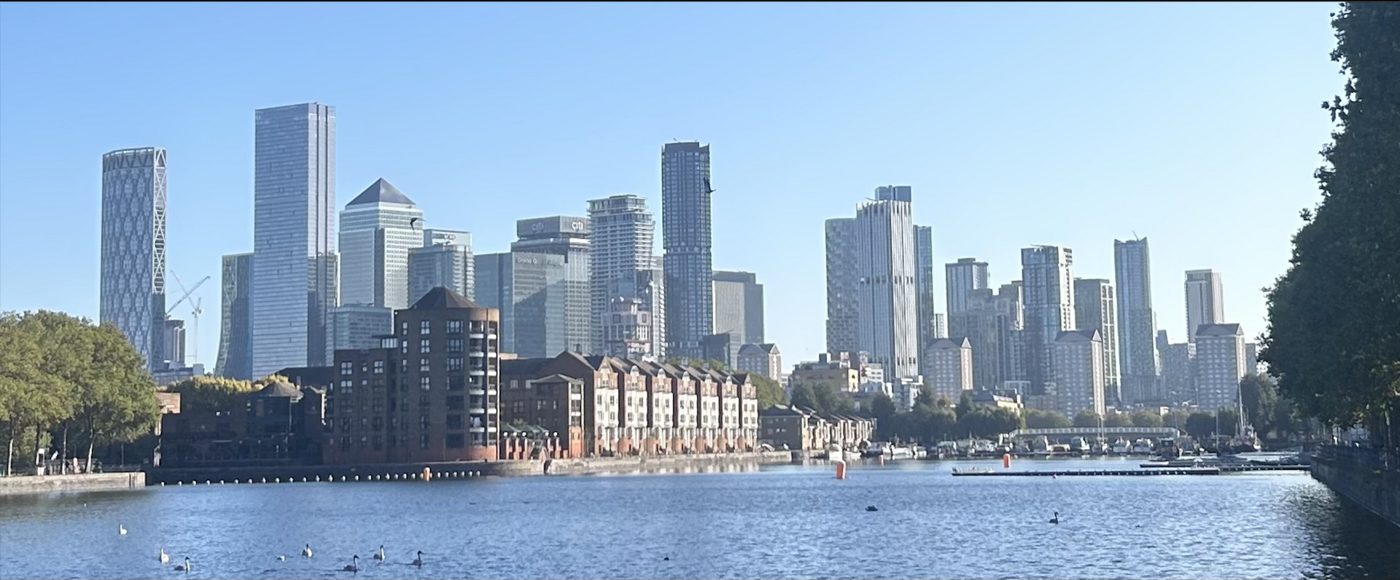
사진: Azurevanilla ash, CC0, 위키미디어 공용
출처
본문의 땅값과 교통 기여, 기업지구 비용 비공개, 주빌리선 납부, 1992년 정부 입장은 영국 하원 회의록과 서면답변 원문이고, 기업지구의 법적 효과는 1980년 법 부칙32 원문이다. 증권화의 발행 내역과 조건, 담보 건물별 감정가, 부채와 담보비율, 등급, 채권 공정가치는 카나리워프파이낸스II가 공개한 신탁증서 초안과 분기 투자자보고와 연차·반기보고서이고, 2014년 매각과 프리미엄은 2016년 상사법원 판결문이다. 그룹의 감정가·부채·처분·주주 확약은 카나리워프그룹인베스트먼트홀딩스의 연차·반기보고서와 투자자 공지이며, 2004년과 2015년 인수는 미국 증권거래위원회 제출 문서와 공개매수 공고다. 2026년 사업세 인센티브는 타워햄리츠 구청 보도자료와 캐비닛 회의록, 그 문서를 보도한 지역 매체다. 1992년과 1995년의 거래 금액, 1999년 상장가, 임차인 이동의 사유, 도클랜즈 서브마켓 공실률, 라데팡스의 재정은 당대 통신기사와 업계 매체라 본문에 그렇게 적었다. 2020년 그룹 감정가는 무디스 보도자료 전재다.
출처 전체(86건) 펼치기
법령·의회·판결
- Local Government, Planning and Land Act 1980, Schedule 32, as enacted — legislation.gov.uk
- The Isle of Dogs Enterprise Zone Designation Order 1982, SI 1982/462 — legislation.gov.uk
- The London Docklands Development Corporation (Transfer of Property, Rights and Liabilities) Order 1998 — legislation.gov.uk
- CA37100 Industrial Buildings Allowance: enterprise zones — HMRC Capital Allowances Manual
- Canary Wharf, 하원 서면답변 HC Deb vol 120 cc378-80W — Hansard · 1987-07-23
- London Docklands Development Corporation, 하원 서면답변 HC Deb vol 125 cc822-4W — Hansard · 1988-01-21
- London Docklands, 하원 서면답변 HC Deb vol 148 cc522-3W — Hansard · 1989-03-08
- Jubilee Line Extension, 하원 토론 HC Deb vol 208 cc119-28 — Hansard · 1992-05-18
- Canary Wharf, 하원 사적통고질의 HC Deb vol 208 — Hansard · 1992-06-01
- Jubilee Line Extension, 하원 토론 — Hansard · 1992-07-16
- London Docklands Development Corporation Bill [Lords], 하원 토론 — Hansard · 1994-03-14
- Canary Wharf, 하원 서면답변 HC Deb vol 264 c163W — Hansard · 1995-10-16
- Jubilee Line Extension: Private Sector Contributions, 상원 — Hansard · 1996-03-08
- Jubilee Line Extension, 하원 서면답변 — Hansard · 1999-01-11
- Jubilee Line, 하원 서면답변 HC Deb vol 351 c57W — Hansard · 2000-06-05
- Canary Wharf Finance II plc v Deutsche Trustee Company Ltd and others [2016] EWHC 100 (Comm), 판결문 — One Essex Court · 2016-01-28
- Canary Wharf Finance II plc v Deutsche Trustee Company Ltd [2016] EWHC 100 (Comm) — The National Archives Find Case Law
발행체·그룹 공시
- Canary Wharf Finance II plc, Quarterly Update 31 December 2011 — 웨이백
- Canary Wharf Finance II plc, Quarterly Update 31 December 2013 — 웨이백
- Canary Wharf Finance II plc, Quarterly Update 31 March 2014 — cwg.com
- Canary Wharf Finance II plc, Quarterly Update 30 June 2014 — cwg.com
- Canary Wharf Finance II plc, Quarterly Update 31 December 2019 — 웨이백
- Canary Wharf Finance II plc, Quarterly Update 31 December 2021 — 웨이백
- Canary Wharf Finance II plc, Quarterly Update 31 December 2023, 10 Cabot Square 해제 — 웨이백
- Canary Wharf Finance II plc, Quarterly Update 31 December 2024 — cwg.com
- Canary Wharf Finance II plc, Quarterly Update 31 December 2025 — cwg.com
- Canary Wharf Finance II plc, Quarterly Update 30 June 2026 — cwg.com
- Canary Wharf Finance II plc, Annual Financial Report FY2014 — 웨이백
- Canary Wharf Finance II plc, Annual Financial Report FY2024 — cwg.com · 2025-04-23
- Canary Wharf Finance II plc, Annual Financial Report FY2025 — cwg.com · 2026-04-29
- Canary Wharf Finance II plc, Half Year Report 30 June 2026 — cwg.com · 2026-09-02
- Canary Wharf Finance II plc, 고등법원 판결에 관한 성명 — 웨이백 · 2016-01-28
- Canary Wharf Finance II plc, 채권자 통지 및 제7차 보충신탁증서 초안 — 웨이백 · 2017-05-25
- Canary Wharf Finance II plc, Statement re credit rating agencies — cwg.com · 2026-09-03
- Canary Wharf Finance II plc, Statement re defeasance release — cwg.com · 2026-09-25
- Canary Wharf Group Investment Holdings plc, Report and Financial Statements 31 December 2024 — cwg.com · 2025-04-16
- Canary Wharf Group Investment Holdings plc, 30 June 2026 반기보고서 — cwg.com · 2026-08-12
- Canary Wharf Group Investment Holdings plc, 2024 Year End Results Investor Presentation — cwg.com · 2025-04-17
- Canary Wharf Group Investment Holdings plc, 2025 Year End Results Investor Presentation — cwg.com · 2026-04-27
- Canary Wharf Group Investment Holdings plc, 2026 Half Year Results Investor Presentation — cwg.com · 2026-08
- CWGIH Announces Launch of Consent Solicitation — cwg.com · 2024-11-22
- CWGIH Announces Successful Consent Solicitation — cwg.com · 2024-12-04
- Retail Financing Investor Update — cwg.com · 2024-12-10
- CWGIH Investor Update, QIA Accession to ECL — cwg.com · 2024-12-17
- CWGIH Investor Update, NFL Transfer — cwg.com · 2025-01-24
- CWGIH Investor Update, Fitch Ratings — cwg.com · 2025-03-04
- Transaction Announcement, One Churchill Place — cwg.com · 2026-06-30
- Canary Wharf Group Investor Update, 1-5 Bank Street — cwg.com · 2026-08-03
- Canary Wharf Group Investment Holdings plc, Wood Wharf Phase 3 거래공고 — 웨이백 · 2023-07-27
- Brookfield and QIA invest £400m in long-term commitment to CWG — Canary Wharf Group · 2023-10-25
인수·공공·평가
- Songbird Acquisition Limited, 공개매수 공고 전문 — bankrupt.com 재전재 · 2004-04-16
- Davis Polk & Wardwell, Songbird Acquisition Limited 무조치의견 요청서 — SEC · 2004-04-22
- Stork Holdings Limited, Canary Wharf Group plc 의무공개매수설명서 — Vernimmen · 2015-02-13
- Brookfield Property Partners 보도자료 Exhibit 99.1, 송버드 인수 완료 — SEC EDGAR · 2015-04
- Canary Wharf Group Investment Holdings plc, 무디스 Baa3 부여 보도자료 전재 — Yahoo Finance · 2021-03-24
- BlackRock Funds V Form N-PORT, 2023-12-31 기준 — SEC EDGAR · 2024-02-27
- BlackRock Funds V Form N-PORT, 2026-06-30 기준 — SEC EDGAR · 2026-08-25
- About LDDC, 1998 최종 성과와 DETR 평가 인용 — lddc-history.org.uk 웨이백
- LDDC Monograph, The Isle of Dogs — lddc-history.org.uk 웨이백
- LDDC Monograph, Starting from Scratch: The Development of Transport in London Docklands — lddc-history.org.uk 웨이백
- Modern Docklands: Modern commercial developments, Survey of London vols 43-4 — British History Online
- Modern Docklands: Gazetteer of modern non-housing developments, Survey of London vols 43-4 — British History Online
- In the zone? Have enterprise zones delivered the jobs they promised? — Centre for Cities · 2019-07
- Tower Hamlets Mayor welcomes JPMorganChase decision to build new headquarters in Canary Wharf — 타워햄리츠 구청 · 2025-11-27
- Cabinet 15 July 2026 공개보고서 묶음, 2026-03-27 회의록 수록 — 타워햄리츠 구청 · 2026-07-15
- Changes from April 2026, Business Rates — 타워햄리츠 구청 · 2026-04
- Canary Wharf Group Plc, International Directory of Company Histories — Encyclopedia.com
보도·분석·사진
- Olympia and York seeks bankruptcy protection for Canary Wharf — UPI · 1992-05-28
- Olympia & York's Canary Wharf project emerges from bankruptcy — UPI · 1993-10-29
- Banks approve sale of London's Canary Wharf — UPI · 1995-10-03
- Canary Wharf prepares for IPO — CNN Money, 웨이백 · 1999-03-01
- MSREF participates in recapitalization of Songbird Estates and associated debt buyback of £880 million senior loan facility — Jones Day · 2009-09
- Canary Wharf owner Songbird Estates rejects raised bid — CNBC · 2014-12-05
- CWG sells 10 Upper Bank Street for £795m — Property Week · 2014-06
- Milbank Advises on Canary Wharf Group Investment Holdings' £906.3 Million Debut Green Bond Offering — Milbank · 2021-04
- Canary Wharf Group credit rating cut further into junk amid office exodus — City A.M. · 2024-09
- HSBC Takes New Canary Wharf Office Alongside Downsized City HQ — Bloomberg · 2025-08-08
- Barclays buys Canary Wharf HQ tower for £750m — Property Week · 2026-06
- London's Canary Wharf office vacancies hit new record, data shows — CoStar via MarketScreener · 2025-04-04
- JP Morgan looks for business rates discount to unlock £3bn Canary Wharf office project — Property Week · 2026-03
- JPMorgan seeks tax break for new Canary Wharf HQ — Tower Hamlets Slice · 2026-03
- The ups and downs of the HSBC tower — Property Week
- Qataris buy HSBC Canary Wharf headquarters in £1bn-plus deal — City A.M. · 2014
- Paris La Défense, un modèle économique à revoir selon la chambre régionale des comptes — Le Moniteur · 2025-09
- File:Docklands Light Railway - The DLR Heron Quays Station with Canary Wharf 29 July 1991.jpg — 위키미디어 공용
- File:Canary Wharf skyline in September 2025.png — 위키미디어 공용