스타이베선트타운 54억 달러 디폴트에서 선순위는 한 푼도 잃지 않았고, 자기자본과 메자닌 30억이 사라졌다
2006년 매입 전제는 규제 가구를 시장임대로 돌려 순영업이익을 3배로 만드는 것이었다. 2009년 판결이 전제를 지웠고 2010년 못 낸 돈은 한 달치 이자였다
뉴욕 스타이베선트타운·피터쿠퍼빌리지는 메트라이프가 지어 1947년 입주를 시작한 11,232가구 임대단지다. 2006년 티시먼스파이어와 블랙록은 54억 달러에 사면서 선순위 CMBS 30억과 메자닌 14억을 얹었고, 그해 순영업이익은 선순위 이자의 58%였다. 규제 해제 전제를 2009년 판결이 지우자 2010년 1월 디폴트가 났고, 2014년 대물변제와 2015년 53억 매각으로 선순위는 원금을 전부 회수했다. 자기자본 18억 9,000만과 메자닌 11억은 전손이었다. 《건물을 짓는 돈: 세계편》 11편.
이 글은 《건물을 짓는 돈: 세계편》 11편이다. 세계의 건물 한 채를 잡아 그 돈이 왜 그런 모양인지 본다. 편마다 메커니즘 하나와 건물 하나. 이번 메커니즘은 값이 빚 밑으로 내려갔을 때 자본의 서열이 누구에게 무엇을 남기는가이고, 건물은 뉴욕 맨해튼 이스트리버 연안 80에이커에 선 임대주택 단지 스타이베선트타운·피터쿠퍼빌리지다. 국내 건물은 《건물을 짓는 돈: 국내편》에서 따로 다룬다.
2010년 1월 8일 스타이베선트타운이 못 낸 돈은 한 달치 선순위 이자 1,608만 달러였고, 그 한 번이 44억 달러 빚의 기한을 끝냈다
2010년 1월 8일 뉴욕 스타이베선트타운·피터쿠퍼빌리지의 차주 법인은 월 상환금을 내지 않았다. 보도된 미납액은 약 1,600만 달러다. 선순위 모기지 30억 달러에 고정금리 6.434%를 곱해 12로 나누면 1,608만이 나오므로, 이 글의 계산으로 그 돈은 한 달치 선순위 이자다. 같은 날 특별서비서 CWCapital은 메자닌 열한 개 대출의 대주들에게 치유 기회를 통지했고 아무도 치유하지 않았다. 1월 29일 신탁은 기한이익 상실을 통지했고, 2월 16일 뉴욕남부연방지방법원에 담보권 실행을 청구했으며, 6월 21일 법원은 36억 6,673만 4,464.70달러의 매각 판결을 내렸다. 2006년 11월 54억 달러에 산 11,227가구 단지였다. 빚은 선순위 30억에 메자닌 14억을 더한 44억이었다.
디폴트는 값이 떨어져서 일어난 것이 아니라 적립금이 말라서 일어났다. 2006년 매입 당시 이 단지가 벌어들인 돈은 선순위 이자의 절반을 조금 넘겼고, 공모 CMBS 투자설명서 다섯 건이 그 비율을 각주에 적어 두었다. 매수인은 그 공백을 이자 적립금 4억 달러로 메우며 규제 가구를 시장임대로 돌릴 계획이었다. 2009년 11월 적립금 잔액은 680만 달러였고, 대출은 "임박한 디폴트"를 사유로 마스터서비서 웰스파고에서 특별서비서로 넘어갔다. 그 두 달 뒤 못 낸 돈이 한 달치 이자였다.
이 디폴트는 흔히 미국 상업용 부동산 역사상 최대로 기술된다. 그런데 선순위 30억 달러를 담은 CMBS 투자자는 원금을 전부 돌려받았고 남은 돈을 두고 아직 다투고 있다. 사라진 것은 그 밑에 있던 자기자본과 메자닌이었다. 값이 빚 밑으로 내려갔을 때 누가 무엇을 잃는지는 값이 아니라 서열이 정했고, 그 서열은 2006년과 2007년의 계약서에 적혀 있었다.
1943년 계약은 소유자에게 법원이 집행하는 임대료 인상권을 줬고, 2006년 매수인은 법에 없는 규제 해제권을 전제로 54억 달러를 냈다
1943년 6월 1일 메트로폴리탄 생명보험과 그 전액 출자 회사 스타이베선트타운코퍼레이션이 뉴욕시와 맺은 계약에는 임대료를 올릴 권리가 적혀 있었다. 근거는 1942년 재개발회사법이다. 뉴욕주 항소법원이 1943년 12월 머레이 사건에서 확인한 틀은 이렇다. 시가 땅을 수용해 원가로 회사에 넘기고, 사업 준공일부터 25년 동안 취득 당시 과세표준을 넘는 증가분의 재산세를 면제한다. 그 대신 법은 회사의 연간 수익을 총 확정사업비의 6%로 묶고 계약이 방당 임대료를 규제하도록 명령했다. 이 두 조문을 그대로 적어 넣은 것이 1952년 판결문이다. 계약 제307항은 방당 월 평균임대료를 14달러로 묶되, 수입이 6%에 못 미치면 회사가 예산위원회에 인상을 신청할 수 있고 입증되면 위원회가 "허가하여야 한다"고 적었다. 위원회가 거부하면 회사는 법원에 다툴 수 있었다. 사업 범위는 14번가에서 20번가까지 18개 블록, 13층 건물 35동, 8,800가구 초과였다. 가스하우스 디스트릭트의 건물 600동이 헐리고 약 1만 1,000명이 이주했으며, 1947년 8월 1일 첫 입주가 시작됐다. 20번가 북쪽의 피터쿠퍼빌리지는 이 계약 밖의 별도 사업이었다.
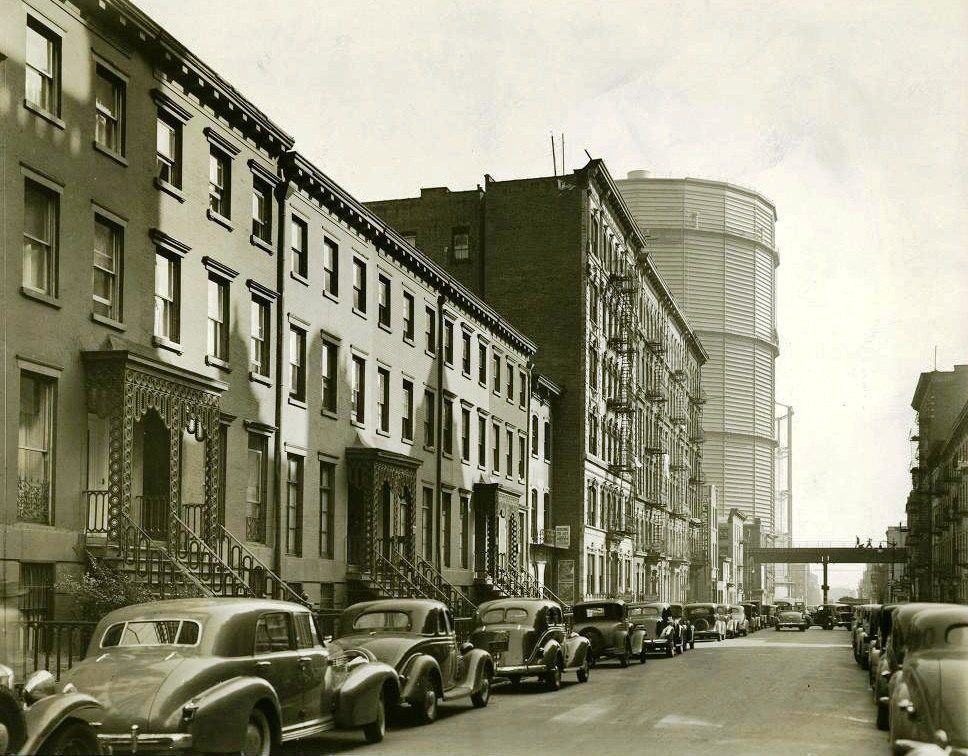
사진: Berenice Abbott, Public domain, 위키미디어 공용
그 인상권은 실제로 행사됐고 법원은 메트라이프의 손을 들었다. 사업비는 1943년 추정 6,000만 달러에서 1947년 9,000만 초과로, 1951년 9월 30일 확정 1억 1,221만 57.64달러로 뛰었다. 1947년 보충합의로 상한은 월 17달러가 됐지만 그 임대료에서 실제 수익률은 3.57%였고 누적 미수가 941만 9,074달러였다. 1952년 1월 메트라이프는 6%와 미수분을 메우는 24.87달러를 신청했고 위원회는 중산층의 손이 닿지 않는 주택이 된다며 거부했다. 뉴욕주 1심 법원은 "법률과 계약상 신청인은 1억 1,221만 57.64달러 투자에 대한 6% 수익의 권리가 있다"고 썼다. 6%는 상한이면서 보장이었다. 같은 판결문은 당시 이 단지가 주 임대료통제법의 적용 대상이 아니었다고 적는다. 임대료를 묶은 것은 일반 규제가 아니라 1943년 계약이었다.
1974년 단지는 임대료안정화에 편입됐다. 25년 면세도 그 무렵 끝났다고 2차 자료는 적는다. 1992년 메트라이프는 설비개선에 대한 J-51 재산세 감면을 신청해 받기 시작했고, 1993년 임대료규제개혁법은 공실 시 월 2,000달러 이상 가구를 규제에서 빼는 고급 임대료 해제 창구를 열었다. 그 법에는 예외가 하나 있었다. J-51 혜택을 받아 규제 대상이 된 건물에는 해제가 적용되지 않는다는 조문이다. 주 주택·지역갱신국은 2000년 규칙에서 그 예외를 "오직 J-51 때문에" 규제된 건물로 좁혀 읽었고, 그 해석 아래 메트라이프는 2006년까지 매각설명서가 센 11,232가구 가운데 3,037가구, 27%를 시장임대로 돌렸다. 2006년 매각설명서는 "1993년과 1997년 개혁법이 현 소유자로 하여금 전통적 임대료안정화 구성에서 벗어나게 움직이기 시작하도록 만들었다"고 썼고, 일부를 분양으로 전환하면 투입자본을 빠르게 회수할 수 있다고 덧붙였다.
메트라이프 장부에 잡힌 이 자산의 수익률은 연 1.35%였다. 2006년도 10-K에 따르면 순투자수익은 2004년 7,000만, 2005년 7,200만, 2006년 7,300만 달러였고, 이 글의 계산으로 7,300만을 54억으로 나누면 1.35%다. 물건 자체의 순영업이익은 보험 회계의 투자수익과 다른 지표이고 그 기준으로는 2.08%다. 2006년 10월 17일 체결돼 엿새 뒤 공시된 매매계약은 스타이베선트타운 40억 5,000만과 피터쿠퍼빌리지 13억 5,000만, 두 건이었다. 계약금 3억 5,000만 달러는 매수인이 이행하지 못하면 전액 몰취되는 손해배상액의 예정이었다. 제5.1조(i)는 매도인이 "거주용 임차인 또는 임대차의 지위에 관하여, 그것이 시장임대이든 임대료안정화 대상이든, 어떠한 진술도 하지 않았음"을 매수인이 인정한다고 적었다. 제5.6조는 매수인이 매각설명서의 어떤 진술에도 의존하지 않았다고 선언했다. 계약서 전문에 J-51이라는 단어는 한 번도 나오지 않는다. 임대료 규제의 위험은 계약 단계에서 전부 매수인에게 배분돼 있었다. 11월 17일 종결 때 등기된 증서 대금은 53억 8,796만 달러였고 양도세 1억 6,299만은 계약대로 매도인이 냈다. 메트라이프는 세후 약 30억 달러의 이익을 중단사업손익에 넣었다.
2006년 54억 달러 거래의 실제 조달은 62억 9,000만이었고, 설명서는 그해 실적으로 선순위 이자의 58%만 낼 수 있다고 적었다
매입가는 54억이었지만 실제로 조달한 돈은 62억 9,000만 달러였다. 2007년 4월 ML-CFC 2007-6 투자설명서에 실린 구조도가 그 쌓기를 한 장에 담았다. 선순위 모기지 30억, 메자닌 14억, 스폰서 자기자본 18억 9,000만으로 총자본 62억 9,000만 달러다. 자기자본 안에서 매입대금으로 들어간 현금은 10억이고, 나머지는 인수 부대비용 2억 4,000만과 이자 적립금 4억, 일반 적립금 1억 9,000만, 자본적지출 적립금 6,000만이었다. 이 글의 계산으로 선순위 30억에 메자닌 14억과 현금 10억을 더하면 매입가 54억이 정확히 나온다. 54억은 매입가이고 조달은 그보다 8억 9,000만 많았다. 그 차액의 대부분이 앞으로 낼 이자를 미리 빌려 넣어 둔 돈이었다.
선순위 30억은 2006년 11월 17일 와코비아와 메릴린치가 실행했다. 고정금리 6.434%, 120개월 전 기간 이자만, 만기 2016년 12월 8일이다. 저당권등록세는 2.80%인 8,400만 달러였다. 어음은 여섯 장으로 쪼개져 다섯 개 공모 콘듀잇에 들어갔다. 와코비아 2007-C30에 15억, ML-CFC 2007-5에 8억, 코발트 2007-C2에 2억 5,000만, 와코비아 2007-C31에 2억 4,773만, ML-CFC 2007-6에 2억 227만이다. 다섯 신탁 전부가 C30의 신탁·서비싱계약에 따라 서비싱되고, C30의 지배 클래스가 특별서비서에게 지시한다. 매수 합작에는 메릴린치와 와코비아의 계열사도 지분으로 참여했으니 같은 두 은행이 지분과 대출 양쪽에 있었다. 메자닌 14억은 열한 개 대출로 나뉘어 차주 모회사의 지분을 담보로 잡았고 부동산에는 담보권이 없었다. 가장 후순위 두 개는 월 이자를 현금 대신 잔액에 가산할 수 있는 선택권을 가졌다.
인수심사의 숫자는 투자설명서에 전부 공개돼 있었다. 2006년 11월 1일 기준 감정가는 현상 그대로 54억, 2011년 1월 1일 안정화 가정으로 69억이었다. 2006년 실제 순영업이익은 1억 1,224만 달러였고, 2011년 인수심사 순영업이익은 3억 3,616만으로 그 3.0배였다. 2011년 1월까지 공모 설명서가 임대가능 가구로 센 11,227가구 가운데 6,397가구를 규제에서 빼낸다는 가정이 그 밑에 있었다. 설명서 각주는 2006년 실적 기준 원리금커버배수를 0.58배로 적었다. 이 글의 계산으로 30억에 6.434%를 곱하면 연 이자 1억 9,302만이고 1억 1,224만을 그것으로 나누면 0.581배가 되어 각주와 맞는다. 메자닌 이자까지 넣으면 더 낮다. 총부채 44억의 담보인정비율은 81.5%였다. 설명서가 적은 임대료는 가구당 월 평균 1,707달러, 시장임대료 추정 3,518달러였다.
| 적립금 | 초기 적립 | 쓸 수 있는 곳 |
|---|---|---|
| 이자 성분 | 4억 달러 | 모기지와 메자닌 양쪽의 원리금 |
| 재량 성분 | 1억 9,000만 달러 | 물건 관련 비용. 최대 8,500만은 자산운용보수·지분 신디케이션 수수료 |
| 자본적지출 | 6,000만 달러 | 공사. 현금흐름 여유 시 월 23만 4,000 추가 |
| 해제 조건 | — | 원리금커버배수 2개 분기 연속 1.20배 이상이면 잔액 반환 |
이 표가 앞으로 낼 이자를 미리 빌려 넣어 둔 돈의 정체다. 이 글의 계산으로 선순위 연 이자에서 2006년 순영업이익을 빼면 연 8,078만이 모자라고, 4억을 그 공백에만 쓰면 4.95년을 버틴다. 그런데 같은 4억이 메자닌 이자에도 쓰였고, 일반 적립금에서 운용보수와 신디케이션 수수료가 최대 8,500만까지 빠져나갈 수 있었으며, 약 1억 2,500만의 자본적지출도 그 돈으로 집행할 예정이었다. 실제 소진은 38개월째인 2009년 11월이었다. 적립금 반환 조건인 1.20배는 한 번도 충족되지 않았다.
소송도 설명서에 적혀 있었다. 2007년 1월 22일 세입자 네 명이 집단소송을 냈고, 다섯 콘듀잇의 위험요인은 그 소장을 금액까지 옮겼다. 메트라이프가 1992년부터 약 2,450만 달러의 J-51 감면을 받았고, 약 3,000가구가 안정화 지위로 되돌아가며, 4년치 초과징수가 최소 2억 1,500만, 3배 배상이 최소 3억 2,000만이라는 주장이다. ML-CFC 2007-5와 2007-6 설명서에는 소장 전문이 부속돼 있다. 와코비아 2007-C31 설명서는 "대주의 이 대출 인수심사는 대출 기간 전체에 걸쳐 가구가 계속 규제해제될 것이라는 가정에 기초했다"고 썼고, 원고가 이기면 차주가 전환 계획의 상당 부분을 실행할 수 없게 된다고 덧붙였다. 투자자는 그 문장을 읽고 샀다.
2007년 4월 12일 공시된 와코비아 2007-C30 신탁·서비싱계약에는 이 사건의 결말을 미리 정한 문장이 들어 있다. 계약은 감정가의 90%에서 선순위 부담과 처분비용을 뺀 값을 기준으로 감정가감액을 계산하도록 했고, 60일 연체·관리인 선임·만기 미납 등을 발동사유로 두었으며, 감액을 여섯 어음에 잔액 비례로 배분하도록 했다. 그러나 그 감액이 어디에 쓰이는지는 제4.04조(d)가 "원리금 선급액을 정하는 목적에만"으로 한정했다. 의결권 조항은 감액을 의결권 계산에서는 실현손실로 취급하면서, 바로 다음 문구로 지배권만 떼어 냈다.
"the aggregate Appraisal Reduction Amount shall not reduce the Class Principal Balance of any Class for purposes of determining the Controlling Class, the Controlling Class Representative or the Majority Subordinate Certificateholder"
감정가감액 총액은 지배 클래스, 지배 클래스 대표자, 다수 후순위 증권보유자를 정하는 목적으로는 어느 클래스의 원금잔액도 줄이지 않는다. 지배 클래스는 지급순위가 가장 늦으면서 원 잔액의 25%를 넘게 남은 클래스이고, 아무 클래스도 그 문턱을 못 넘기면 지급순위가 가장 늦은 미상환 클래스가 그 자리를 받는다. 이 계약에서 지배권은 실현손실로만 움직이고, 실현손실은 담보물을 최종 처분한 뒤에야 계산된다. 2010년 MIT 석사논문은 이 구조를 지적하며 감정가감액으로 지배권이 넘어가는 장치가 초기 CMBS에 있다가 사라졌고 새 거래에서 다시 도입되고 있다고 썼다. 값이 빚 밑으로 내려가도 지배권이 넘어가지 않는 계약이었다.
2009년 판결은 규칙에 끼워 넣은 단어 하나를 지웠고, 2010년 액면 3억의 메자닌을 4,500만에 산 쪽은 지배권을 얻지 못했으며, 2014년 선순위는 경매 대신 건물을 직접 가졌다
2009년 10월 22일 뉴욕주 항소법원은 법원 명의 판결로 4 대 2로 세입자의 손을 들었다. 쟁점은 1993년 법의 예외 조문 "by virtue of receiving tax benefits"였다. 소유자는 J-51 때문에 처음 규제에 들어온 건물에만 예외가 적용된다고 읽었고, 세입자는 J-51을 받는 건물이면 적용된다고 읽었다. 법원은 "become"이라는 동사를 "이미 얻은 지위를 두 번째로 얻는 것"으로 읽는 데 무리가 없다고 했고, 행정청이 2000년 규칙에 끼워 넣은 단어를 두고 이렇게 썼다.
"'By virtue of' and 'solely by virtue of' simply do not mean the same thing."
"~에 의하여"와 "오직 ~에 의하여"는 같은 뜻이 아니다. 법원은 조문의 명백한 문언에 반하는 규칙에는 어떤 무게도 두지 않는다고 덧붙였다. 2006년 인수심사가 산 것은 법이 아니라 행정청 규칙의 단어 하나였다. 리드 판사의 반대의견은 "10년 넘게 수많은 중대한 거래가 기대 온 법 이해를 뒤집었다"고 썼고, 그 예측대로 소송은 몇 년을 더 갔다. 판결이 금지한 것은 규제에서 빼내는 해제이지 규제 안의 인상이 아니다. 소 제기는 매입 두 달 뒤였고 확정은 3년 뒤였다.
적립금은 그보다 먼저 말랐다. 2009년 11월 잔액 680만 달러로 특별서비싱 이관, 2010년 1월 8일 디폴트, 6월 21일 36억 6,673만 달러의 담보권 실행·매각 판결이 이어졌다. 그 뒤 2010년 8월 6일 퍼싱스퀘어의 윌리엄 애크먼과 윈스롭의 마이클 애슈너가 세운 PSW NYC가 가장 선순위인 메자닌 1~3번, 액면 3억 달러를 4,500만에 샀다. 액면의 15%다. PSW는 지분 담보를 공개매각하겠다고 뉴욕타임스에 공고했고, 선순위 측의 질의에 선순위 상환이 전제라는 주장은 "터무니없다"고 답했다. 9월 16일 뉴욕주 1심 법원은 가처분을 인용했다. 근거는 인터크레디터 계약 제6(d)조였다. 적격 양수인이 지분 담보를 취득하려면 취득일 현재 치유되지 않은 선순위 디폴트가 "그 양수인에 의해 치유되어 있어야" 한다. 법원은 "계약은 명백하다. 그 문언은 PSW가 지분 담보를 취득하면 36억 달러의 채무를 포함한 모든 선순위 디폴트를 치유할 의무를 지운다"고 썼다. 상환하라는 것이 아니라 디폴트를 치유하라는 것이었고, 기한이익이 상실된 뒤라 치유액은 전액이 됐다.
10월 26일 PSW는 그 채권을 CWCapital 계열 PCV-M 홀딩스에 석 달이 안 된 매입가와 같은 4,500만 달러에 팔고 항소를 취하했다. 윈스롭의 공시에 따르면 "추가 법적 구제의 결과가 불확실하고 비용이 더 드는 대안 대신" 택한 길이었다. 애크먼은 4,500만을 넣고 4,500만을 받았다. 그런데 2016년 판결문이 기록한 그다음이 더 중요하다. 화해 직후 PCV-M은 같은 메자닌 담보에 대해 경매를 열지 않고 담보물을 변제로 받는 방식으로 차주 지분을 자기 명의로 등록했다. PSW는 그들이 36억을 상환하지 않고 똑같은 지분을 가져갔다고 다시 제소했지만, 법원은 "PSW가 맞다고 가정하더라도" 권리를 팔고 나간 PSW에게는 다툴 자격이 없다며 각하했다. 메자닌을 막은 조항은 메자닌에게만 작동했다.
2010년 11월 CWCapital이 발주한 첫 정식 감정은 28억 달러였다. 2009년 11월 도이체방크 리서치가 쓴 18억은 감정이 아니라 그해 순영업이익 1억 2,500만을 환원율 7%로 나눈 추정이다. 계약 기준인 감정가의 90%는 25억 2,000만이었으니 선순위 30억에 대해 담보가 모자랐고, 이 글의 계산으로 감정가감액은 미지급 이자를 빼고도 약 4억 8,000만 이상이었다. 트렙은 2014년 10월 감정가가 34억에서 35억으로 오르면서 이 대출의 감정가감액이 줄었다고 적었다. 감액은 매겨져 있었고 매년 조정됐다. 그러나 계약대로 그 감액은 선급금 계산에만 쓰였고 지배권은 후순위 쪽에 남았다. 다섯 신탁은 2008년 3월 증권거래위원회 보고의무를 종료했으므로 월간 보고서는 공개 기록에 없다.
특별서비서가 관리한 5년 동안 운영은 나빠지지 않았다. 순영업이익은 2009년 1억 2,500만에서 2014년 1억 7,750만으로 이 글의 계산으로 42% 올랐다. 그래도 2011년 인수심사 가정 3억 3,616만의 53%였고, 선순위 이자 1억 9,302만으로 나누면 0.92배였다. 2015년에 팔릴 때도 선순위 이자조차 못 내는 자산이었다. 세입자 집단소송은 2012년 11월 합의돼 2013년 4월 인가됐다. 현금 6,875만 달러 가운데 5,825만은 당시 특별서비서가 지배하던 차주 법인이, 1,050만은 메트라이프 계열사가 냈다. 여기에 2009년 이후 임대료 절감 1억 500만이 따로 집계됐다. 원고 측이 발표한 총 경제적 이익은 1억 7,325만이었고 변호사 보수는 1,890만이었다. 해제됐던 4,311가구는 2020년 6월 30일까지 안정화로 돌아갔고, 합의 제9항(j)는 그 뒤 규제에서 면제된다고 적었다. 세입자는 돈과 7년 반을 얻었고 소유자는 2020년 이후의 해제를 합의서에 적어 둔 구조였다.
2014년 6월 3일 신탁은 경매를 하지 않고 대물변제로 소유권을 가져갔다. 뉴욕시 등기소에 들어간 증서 두 장의 대금은 스타이베선트타운 33억 3,013만 2,711달러와 피터쿠퍼빌리지 11억 1,004만 4,237달러, 합계 44억 4,018만이다. 표지의 세금란에는 뉴욕시 양도세 1억 1,655만 4,644.88달러와 뉴욕주 1,776만 710달러가 찍혀 있다. 합계 1억 3,431만 5,355달러를 신탁이, 곧 채권 투자자가 냈다. 양도인과 양수인은 둘 다 메릴랜드 베데스다의 CWCapital 주소를 쓰는 법인이다. 그 직전 포트리스가 47억 달러 매입을 제안하며 메자닌 쪽에 붙어 있었고, 6월 13일로 예정된 메자닌 지분 경매는 취소됐다. 메자닌 대주들은 7월 대물변제가 인터크레디터 계약 위반이라며 제소했고 2015년 9월 화해했다. 그 화해가 매각의 길을 열었다. 2015년 10월 20일 블랙스톤의 핵심형 펀드와 캐나다 퀘벡예탁금고의 이반호에 캉브리지가 매수인으로 발표됐고 12월 18일 종결됐다. 연방항소법원은 매각가를 53억 달러로 적는다. 담보권 실행 판결 시점의 원금과 이자를 전부 덮고 10억 달러 넘는 초과분이 남았다.
메트라이프는 30억을 벌고 자기자본과 메자닌은 30억을 잃었으며, 선순위는 원금을 다 받고도 남은 10억을 두고 11년째 다툰다
매도인 메트라이프는 2006년 10-K에 세후 약 30억 달러의 이익을 적었고, 같은 거래에서 자기자본 18억 9,000만은 전손이었다. 54억 달러가 지나간 자리를 당사자별로 놓으면 서열이 보인다. 캘리포니아 공무원연금이 5억, 플로리다주 운용위원회가 2억 5,000만, 캘리포니아 교직원연금이 1억, 영국성공회가 4,000만 파운드를 잃었다고 보도됐고 공무원연금은 2010년 10월 블랙록을 아파트 포트폴리오 운용사에서 해임했다. 적립금 6억 5,000만은 이자와 보수와 공사비로 소진됐고 반환 조건은 한 번도 충족되지 않았다. 메자닌 14억 가운데 PSW가 4,500만에 사서 4,500만에 판 3억을 빼면 11억인데, 대주별 공시가 없어 전손으로 추정된다. SL그린은 증권거래위원회 심사의견 회신에서 액면 7,500만 달러의 메자닌 투자가 2009년 말 장부가 99만 2,000달러라고 적었다. 언론이 쓴 2억은 틀린 숫자였다. 선순위 30억은 2016년 1월 원금 100%를 돌려받았다. 피치에 따르면 C30 신탁의 15억은 전액 회수됐고 약 9,600만의 매각이익이 후순위 클래스의 이자 부족분을 메우는 데 쓰였다.
가장 큰 몫을 가져간 쪽은 특별서비서였다. 신탁·서비싱계약 제3.11조(d)는 특별서비싱 기간에 발생한 연체이자를 특별서비서가 추가 보수로 보유하고 증권계좌에 넣지 않아도 된다고 적었다. 다만 선급금 이자와 신탁비용에 먼저 충당된 부분은 제외였다. 2010년 디폴트부터 2015년 매각까지 쌓인 연체이자는 바클레이스 추정 5억 5,500만, 애팔루사 소장 5억 6,600만이었고 코발트는 6억 달러 초과를 주장했다. 바클레이스는 특별서비싱 수수료 약 4,500만을 더해 합계를 약 6억 1,500만으로 추정했고, 청산수수료는 계약이 청산대금의 0.50% 또는 1,500만 달러 중 적은 금액으로 묶어 두었다. 포트리스가 2010년에 CWCapital을 산 값은 약 3억으로 보도됐다. 후순위 증권을 든 애팔루사는 초과분 전부가 매각이익이라며 2015년 11월 제소했고, 패니메이와 프레디맥은 수익보전금을 주장했다. 뉴욕남부연방지방법원은 2020년 3월 연체이자와 수익보전금이 매각이익보다 먼저라고 판단했고, 제2연방항소법원은 2022년 7월 14일 그 부분을 인가하고 나머지를 파기하면서 계약이 애매하므로 당사자의 이행 관행을 본다고 썼다. 증권보유자가 그 관행을 몰랐다는 주장에 대한 답이 이 사건의 제도 축이다.
"what matters in ascertaining course of performance is the conduct of the parties to the contract."
이행 관행을 확정하는 데 중요한 것은 계약 당사자의 행위다. 법원은 이어서 증권보유자가 C30 신탁·서비싱계약의 제3자 수익자이므로 그들이 무엇을 알았고 몰랐는지는 계약을 작성한 당사자들의 의도와 무관하다고 썼다. 증권을 산 투자자는 계약의 당사자가 아니라 제3자 수익자였다. 항소법원은 다만 약 6,720만 달러의 선급금 이자를 2014년 6월 3일 대물변제일을 기준으로 앞뒤로 나눠 환송했고, 어느 당사자도 그 해석을 주장한 적이 없다고 명시했다. 후순위 증권을 담은 CDO 코발트가 CWCapital 계열을 상대로 낸 뉴욕주 소송은 2024년 4월 다른 특별서비서 다섯 곳의 수수료 분배 계약 제출 명령이 인가되며 증거조사 중이고 2026년에도 결론이 없다. 건물은 2015년에 팔렸는데 그 돈이 누구 것인지는 아직 정해지지 않았다.
2015년 거래의 등기는 뉴욕시가 낸 돈의 정체를 보여준다. 12월 18일 증서 두 장의 대금은 41억 1,111만 1,766.15달러와 13억 4,548만 5,019.66달러, 합계 54억 5,660만이다. 그날 블랙스톤 법인들이 뉴욕시 주택개발공사를 저당권자로 27억 달러 저당권을 설정했고 서식은 패니메이 다가구 표준양식이었다. 같은 날 공사는 그 저당권을 웰스파고에, 웰스파고는 패니메이에 양도했다. 저당권등록세는 면제코드 253으로 0이었다. 같은 날 공사 앞으로 1억 4,323만 5,666달러의 2순위 저당권이 하나 더 설정됐는데, 그 액면은 같은 날 납부된 뉴욕시 양도세 1억 4,323만 5,665.63달러를 1달러 단위로 올린 값이다. 시 보도자료가 "최대 1억 4,400만 달러 대출"이라고 부른 돈은 시가 그 거래에서 걷은 양도세와 같은 금액이었다. 이 글의 계산으로 증서 대금에서 그 저당권을 빼면 53억 1,336만이고, 보도에서 갈리던 53억과 54억 5,000만은 같은 거래의 순액과 총액이다. 면제된 두 저당권 28억 4,324만을 2.80%로 환산하면 이 글의 계산으로 약 7,961만이다. 2006년 같은 세금을 티시먼스파이어는 8,400만 냈다.
그 대가로 시가 받은 것은 5,000가구를 20년 동안 소득 기준 임대로 두는 약속이었다. 90%는 3인 가구 연소득 12만 8,210달러 이하, 10%는 6만 2,150달러 이하에게 공급하고 신규 입주자는 소득의 30%를 넘는 임대료를 내지 않는다. 시 보도자료는 개입이 없으면 20년 안에 1,500가구만 남고 전부 고급화된다고 썼다. 시 독립예산국은 2018년 1월 거래가 지킨 10만 가구·연 가운데 3만 6,000가구·연만 이 거래에 귀속되고 나머지는 협약이 없어도 안정화로 남았을 것이라고 평가했다. 그리고 2023년 1월 4일 뉴욕주 1심 법원 판결문이 인용한 협약 제3.12조는 이렇게 적혀 있었다.
"If, at any time, applicable law would allow the deregulation of any Unit (including any Affordable Unit) from Rent Stabilization, then the Owner may elect to deregulate such Unit from Rent Stabilization, but if the Unit is an Affordable Unit, it shall remain subject to the restrictions of this Agreement"
언제든 적용 법률이 어느 가구의 임대료안정화 해제를 허용하면 소유자는 그 가구를 해제하기로 선택할 수 있되, 부담가능 가구이면 이 협약의 제약은 남는다. 협약은 안정화를 지킨 장치가 아니라 안정화가 끝나는 것을 전제로 그 뒤 20년의 소득 기준 임대를 얹은 장치였다. 그 전제가 2019년 6월 14일 무너졌다. 주택안정·세입자보호법이 고급 임대료 해제 조문 자체를 폐지했고, 법원은 2013년에 인가된 로버츠 판결 제9항(j)의 2020년 6월 30일 이후 면제 조항이 그날 무효가 됐다고 판단했다. 합의서 제40항이 뉴욕주가 법을 바꾸면 합의도 그에 맞춰 조정된다는 유보조항을 두고 있었기 때문이다. 블랙스톤은 2024년 2월 23일 항소를 취하했다. 11,241가구 전부가 안정화 대상이고 해제 경로는 법에 없다. 시가 2억 2,000만 달러 안팎을 내고 산 20년은 그 돈 없이도 성립했을 영구 규제 위에 포개졌다.
2015년 매수인의 계획도 같은 지점에서 막혔다. 블랙스톤은 2020년 7월부터 5,000가구가 넘는 규모를 규제 밖으로 뺄 수 있다고 봤고 그것이 불가능해졌다. 그런데 결말이 달랐다. 2025년 11월 26일 웰스파고는 패니메이가 보유하던 저당권을 되돌려 받아 신규 1억 6,700만을 더한 31억 5,000만 달러로 통합하고 다시 패니메이에 넘겼다. 신규분에만 2.80%인 467만 6,000달러의 등록세가 붙었다. 2015년 27억보다 4억 5,000만 많은 빚이다. 2006년 총부채 44억은 값 54억의 81.5%였고, 2015년 저당권 둘 28억 4,300만은 53억의 53.6%였다. 이 글의 계산이다. 같은 사업계획이 두 번 무너졌는데 한쪽만 자산을 잃었다. 차이는 부채비율과 대출의 종류다. 2006년 대출은 10년 이자만 내는 CMBS였고 2015년과 2025년 대출은 패니메이 기관 대출이다. 2026년 6월 25일 뉴욕시 임대료지침위원회는 1년과 2년 갱신 임대차의 인상률을 모두 0%로 정했고 10월 1일 발효됐다. 11,241가구 전부에 적용된다. 빚을 4억 5,000만 늘린 일곱 달 뒤였다.
값이 빚 밑으로 내려갔을 때 누가 무엇을 잃는지는 값이 아니라 계약 한 문장이 정했고, 그 문장은 건물마다 달랐다
같은 제도 아래 두 건물이 반대로 갔다. 시카고 윌리스타워의 2025년 수정은 감정가가 대출 밑으로 간 것과 계약상 감정가감액이 발동한 것이 다른 사건이라는 점을 보여줬고, 2025년 표준계약은 감정가감액이 후순위 증권을 관념적으로 소각해 지배권을 위로 올려보낸다. 스타이베선트타운의 2007년 계약은 정반대였다. 감정가감액은 선급금 계산에만 쓰이고 지배 클래스를 바꾸지 못한다고 한 문장으로 못 박았다. 그래서 감정가가 54억에서 28억으로 내려간 2010년에도 지배권은 후순위와 그 계열 특별서비서에게 남았고, 2015년 53억에 팔려 실현손실이 0이 되면서 6년 동안 한 번도 넘어가지 않았다. 자기자본과 메자닌이 전손하는 동안 지배권을 쥔 쪽은 바뀌지 않았고, 그 지위가 연체이자를 보수로 가져가는 조항과 결합했다. 2010년 MIT 논문이 모형으로 계산한 특별서비서 수수료는 청산수수료 700만과 워크아웃수수료 385만과 특별서비싱수수료 750만 수준이었다. 실제로 간 돈은 그 추정의 수십 배였고, 차이를 만든 것은 수수료율이 아니라 값이 돌아와 생긴 초과분을 누구 것으로 보는가였다.
지배권은 채권 가격으로 거래되지 않았다. 1997년 시카고에서 트라이젝한은 후순위 채권을 잔액의 23.8%에 사서 건물의 지배권을 얻었지만, 2010년 뉴욕에서 PSW는 액면의 15%에 사고도 지배권을 얻지 못했다. 막은 것은 인터크레디터 계약 제6(d)조의 "취득일 현재 치유되어 있어야 한다"는 과거완료 시제였다. 그리고 같은 조항 아래에서 선순위의 대리인이 세운 회사는 같은 지분을 가져갔다. 그것을 다툴 자격이 있던 당사자는 이미 권리를 팔고 나간 상태였다. 지배권은 계약 해석의 권한으로 거래됐다.
같은 특별서비서가 같은 시기에 다른 건물은 경매로 보냈다. 보도에 따르면 이스트할렘의 리버턴하우스 1,230가구는 2005년 1억 3,100만 달러에 팔렸고 2006년 2억 2,500만 달러 모기지가 걸렸으며, 2011년까지 53%를 시장임대로 돌린다는 전제가 2008년 여름 10%에 머물렀다. 2007년 1월 3억 4,000만이던 감정가는 1억 800만으로 내려가 모기지의 절반 미만이었고, CWCapital은 2010년 3월 경매로 지배권을 가져가 2015년 12월 2억 100만에 팔기로 했다. 스타이베선트타운에서는 경매를 취소하고 양도세 1억 3,431만을 치르며 신탁이 직접 가졌다. 차이는 값이 빚을 넘을 가능성이었다. 특별서비서는 건물의 미래가 아니라 신탁의 현재가치만 본다. 2008년의 역전은 과대 차입이 만들었고 가격이 돌아오면 풀렸다. 스타이베선트타운에서 가격을 되돌린 것도 운영이 아니라 2010년부터 2015년까지 맨해튼 아파트 환원율의 압축이었다. 이 글의 계산으로 2014년 순영업이익 1억 7,750만을 53억으로 나누면 3.35%다.
공공은 이 땅에 네 번 개입했고 방향이 매번 달랐다. 1943년 재개발회사법은 메트라이프에 25년 부분 면세와 6% 수익 보장과 법원이 집행하는 인상권을 주고 방당 월 14달러를 묶었다. 2015년 시는 자기가 걷은 양도세와 같은 액면의 저당권을 돌려주고 등록세를 면제하며 20년의 소득 기준 임대를 샀는데, 그 협약은 안정화 해제를 허용하는 조문을 안고 있었다. 2019년 주는 해제 조문을 폐지해 11,241가구를 영구 안정화에 넣었고, 2026년 시 위원회는 인상률을 0으로 정했다. 1943년의 6%는 상한이자 보장이었고 2026년의 0%는 상한만 있다. 2006년 매수인은 그 사이 어디에도 없는 권리를 전제했다.
확인하지 못한 것을 적는다. 다섯 신탁이 2008년 3월 증권거래위원회 보고의무를 끝내 2010년부터 2015년까지의 월간 보고서가 공개 기록에 없고, 감정가감액의 실제 금액과 발동일은 하한만 유도했다. 메자닌 14억의 금리와 4~11번 대주별 금액, 2015년과 2025년 패니메이 대출의 금리와 만기, 현재 감정가와 블랙스톤 장부가는 열지 못했다. 2015년 협약의 공중권 매각 금지 기간과 1억 4,324만 저당권의 무이자·탕감 조건은 2차 보도뿐이고, 1943년 계약 원문 전문과 피터쿠퍼빌리지의 별도 면세 여부도 확인하지 못했다. 2025년 통합 액면이 누적 설정액 32억 9,324만보다 1억 4,324만 적은 이유는 등기 표지로 알 수 없다. CWCapital이 최종 수취한 금액은 소송 기록에만 있고, 코발트 사건의 결론이 나오면 그 범위가 움직인다. 결론을 뒤집을 조건은 하나다. 2007년 신탁·서비싱계약의 의결권 조항이 실제로는 다르게 적용됐다는 서비서 보고서가 나오면 지배권이 넘어가지 않았다는 서술을 고쳐야 한다.
한국에서 전제가 제도였던 거래의 붕괴는 서울 용산에 있다. 코레일이 땅값 8조 원을 준공 뒤로 미뤄 준 용산 국제업무지구에서 시행사가 2013년 이자 52억 원을 못 내 무너지고 코레일이 2조 4,167억 원을 대신 갚아 땅을 되찾은 경위가 그것이다. 출자금 1조 원은 전손했고 서부이촌동 주민은 재산권을 6년 잃었다. 스타이베선트타운에서도 선순위는 전액을 회수했고 자기자본은 전손했으며 제3자인 세입자는 소송에 13년을 썼다. 다른 점은 하나다. 용산의 주민은 아무것도 돌려받지 못했고, 이 단지의 세입자는 1억 7,325만 달러와 영구 안정화를 받았다.
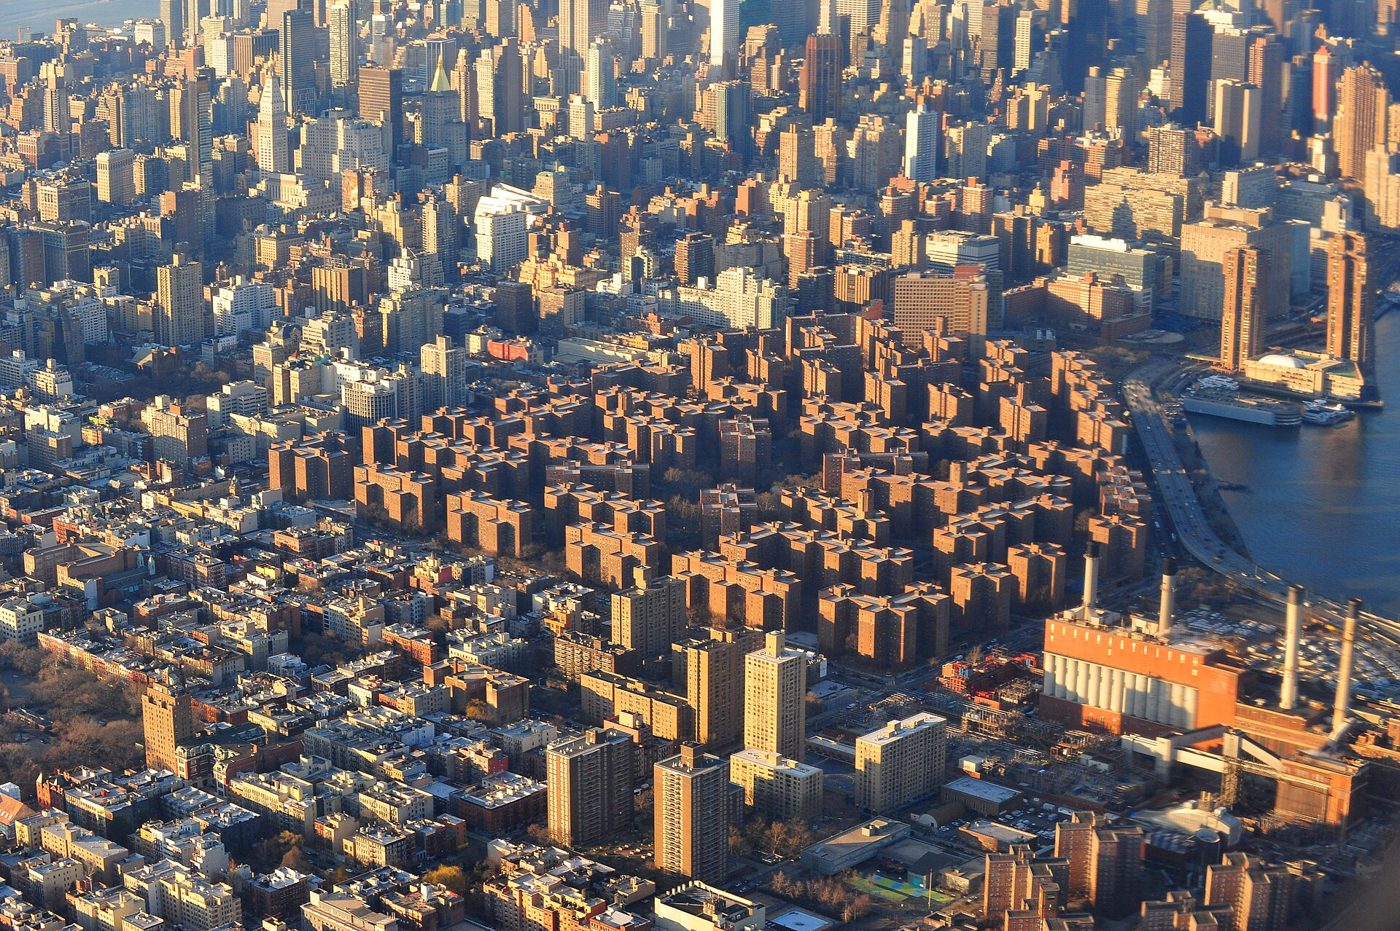
사진: Alec Jordan, CC BY-SA 3.0, 위키미디어 공용
출처
본문의 1943년 계약 조항과 1952년 수익률은 뉴욕주 법원 판결문이고, 2006년 매매계약과 매각이익은 메트라이프가 증권거래위원회에 제출한 10-Q 부속서와 8-K와 10-K다. 2006년 자본구조와 인수심사, 적립금 설계, 소송의 위험요인은 공모 CMBS 투자설명서 다섯 건이고 감정가감액 조항은 와코비아 2007-C30 신탁·서비싱계약 원문이다. 2006년·2014년·2015년·2025년의 증서 대금과 양도세와 저당권등록세는 뉴욕시 등기소 ACRIS 문서 표지의 세금란이다. 2009년 판결과 2010년 가처분, 2016년 각하, 2023년 영구 안정화 판결, 2022년 연방항소법원 요약명령, 2024~2026년 주요설비개선 판결은 판결문 원문이다. 메자닌 1~3번의 매매는 윈스롭의 공시이고 SL그린의 손실은 증권거래위원회 심사의견 회신이다. 2009년 적립금 잔액과 2010년 감정가, 특별서비서 수취액, 자기자본 투자자별 금액, 리버턴하우스의 거래와 감정가는 2차 보도와 분석이고, 2015년 등록세 면제액과 메자닌 전손액은 이 글이 유도한 값이라 본문에 그렇게 적었다.
출처 전체(81건) 펼치기
판결문·법령
- Matter of Murray v. LaGuardia, 291 N.Y. 320 — CourtListener · 1943-12-02
- Dorsey v. Stuyvesant Town Corp., 299 N.Y. 512 — CourtListener · 1949
- Stuyvesant Town Corp. v. Impellitteri, 202 Misc 661 — CourtListener · 1952-07-02
- Roberts v. Tishman Speyer Properties, L.P., 13 NY3d 270 — CourtListener · 2009-10-22
- Roberts v. Tishman Speyer Properties, L.P., 62 AD3d 71 — CourtListener · 2009-03-05
- Roberts v. Tishman Speyer Properties, L.P., 89 AD3d 444 — CourtListener · 2011-11-03
- Bank of America, N.A. v. PSW NYC LLC, 2010 NY Slip Op 51848(U) — 뉴욕주 법원 공식 리포터 · 2010-09-16
- PSW NYC LLC v. Bank of America, N.A., 2016 NY Slip Op 32219(U) — 뉴욕주 법원 공식 리포터 · 2016-10-31
- PSW NYC LLC v. Bank of America, N.A., 150 AD3d 601 — CourtListener · 2017-05-25
- Stuyvesant Town-Peter Cooper Village Tenants' Assn. v. BPP ST Owner LLC, 78 Misc 3d 309 — 뉴욕주 법원 공식 리포터 · 2023-01-04
- Investors Can't Get $614M In Fees From Stuy Town Sale, 뉴욕남부연방지방법원 2020-03-19 판결 보도 — Law360, McKool Smith 게재 · 2020-03
- Appaloosa Investment L.P.I v. Federal Home Loan Mortgage Corp., No. 20-1708 Summary Order — 제2연방항소법원, Lowenstein Sandler 게재 · 2022-07-14
- In re Trusts Established Under the Pooling and Servicing Agreements Relating to WBCMT Series 2007-C30, 241 F. Supp. 3d 905 — CourtListener · 2017-03-14
- CWCapital Cobalt VR Ltd. v. CWCapital Investments LLC, 2022 NY Slip Op 06423 — CourtListener · 2022-11-15
- CWCapital Cobalt VR Ltd. v. CWCapital Investments LLC, 2024 NY Slip Op 02274 — CourtListener · 2024-04-30
- Matter of Stuyvesant Town-Peter Cooper Village Tenants Assn. v. DHCR, 2024 NY Slip Op 05655 — CourtListener · 2024-11-14
- Matter of Stuyvesant Town-Peter Cooper Village Tenants Assn. v. DHCR, 2025 NY Slip Op 03661 — CourtListener · 2025-06-17
- Matter of Stuyvesant Town-Peter Cooper Village Tenants Assn. v. DHCR, 2026 NY Slip Op 00999 — CourtListener · 2026-02-19
- Private Housing Finance Law §107 제한수익 — 뉴욕주 상원
- Private Housing Finance Law §125 면세 — 뉴욕주 상원
공시·계약·등기
- MetLife, Inc. Form 8-K, 매매계약 체결 — SEC EDGAR · 2006-10-23
- MetLife Sells Peter Cooper Village and Stuyvesant Town, 8-K Exhibit 99.1 — SEC EDGAR · 2006-10-17
- MetLife Completes Sale, 8-K Exhibit 99.2 — SEC EDGAR · 2006-11-17
- MetLife Form 10-Q Q3 2006 Exhibit 10.1, Stuyvesant Town 매매계약 — SEC EDGAR · 2006-11
- MetLife Form 10-Q Q3 2006 Exhibit 10.2, Peter Cooper Village 매매계약 — SEC EDGAR · 2006-11
- MetLife, Inc. Form 10-K FY2006 — SEC EDGAR · 2007-03-01
- Wachovia Bank Commercial Mortgage Trust 2007-C30 Form 424B5 — SEC EDGAR · 2007-03-27
- ML-CFC Commercial Mortgage Trust 2007-5 Form 424B5 — SEC EDGAR · 2007-03-09
- ML-CFC Commercial Mortgage Trust 2007-6 Form 424B5 — SEC EDGAR · 2007-04-06
- COBALT CMBS Commercial Mortgage Trust 2007-C2 Form 424B5 — SEC EDGAR · 2007-04-10
- Wachovia Bank Commercial Mortgage Trust 2007-C31 Form 424B5 — SEC EDGAR · 2007-05-18
- WBCMT 2007-C30 Pooling and Servicing Agreement, 8-K Exhibit 4.1 — SEC EDGAR · 2007-04-12
- Winthrop Realty Trust Form 10-Q, PSW NYC 메자닌 매입 — SEC EDGAR · 2010-08-09
- Winthrop Realty Trust Form 10-Q — SEC EDGAR · 2010-11-08
- Winthrop Realty Trust 8-K Exhibit 99.1, 메자닌 4,500만 달러 재매각 — SEC EDGAR · 2010-11-05
- SL Green Realty Corp. CORRESP, 메자닌 7,500만 달러 손실 — SEC EDGAR · 2010-03-23
- Gramercy Capital Corp. 8-K Exhibit 99.1, 3분기 상각 — SEC EDGAR · 2010-11-02
- ACRIS Document Detail, 2006년 스타이베선트타운 증서 — 뉴욕시 등기소 · 2006-11-17
- ACRIS Document Detail, 2006년 30억 달러 저당권 — 뉴욕시 등기소 · 2006-11-17
- ACRIS Document Detail, 2014년 스타이베선트타운 대물변제 증서 — 뉴욕시 등기소 · 2014-06-03
- ACRIS Document Detail, 2014년 피터쿠퍼빌리지 대물변제 증서 — 뉴욕시 등기소 · 2014-06-03
- ACRIS Document Detail, 2015년 스타이베선트타운 증서 — 뉴욕시 등기소 · 2015-12-18
- ACRIS Document Detail, 2015년 피터쿠퍼빌리지 증서 — 뉴욕시 등기소 · 2015-12-18
- ACRIS Document Detail, 2015년 27억 달러 저당권 — 뉴욕시 등기소 · 2015-12-18
- ACRIS Document Detail, 2015년 HDC 2순위 저당권 — 뉴욕시 등기소 · 2015-12-18
- ACRIS Document Detail, 2025년 1억 6,700만 달러 신규 저당권 — 뉴욕시 등기소 · 2025-11-26
- ACRIS Document Detail, 2025년 31억 5,000만 달러 통합 — 뉴욕시 등기소 · 2025-11-26
- NYC PLUTO, 블록 972·978 — 뉴욕시 공개데이터
- Peter Cooper Village / Stuyvesant Town Offering Memorandum, CBRE 2006 — The Real Deal 게재
정부·당사자·신용평가
- Mayor, Local Elected Officials and Tenant Leaders Announce 20-Year Agreement with Blackstone and Ivanhoé Cambridge — 뉴욕시 주택개발공사 · 2015-10-20
- Blackstone and Ivanhoé Cambridge Assume Ownership of Peter Cooper Village/Stuyvesant Town — 블랙스톤 · 2015-12-18
- Stuyvesant Town Class Action Parties Reach Settlement — PR Newswire, Wolf Haldenstein·Bernstein Liebhard · 2012-11-29
- Court Approves Largest Tenants' Settlement in U.S. History — PR Newswire · 2013-04-10
- Fitch Upgrades 3 Classes of WBCMT 2007-C30; Removes Rating Watch Positive — Fitch Ratings, 웨이백 · 2016-01-28
- StuyTown Tenants Win Blackstone Suit, 항소 취하 보도자료 — STPCV 세입자조합 · 2024-02-25
- Blackstone Completes Refinancing of Stuyvesant Town & Peter Cooper Village — Simpson Thacher & Bartlett · 2025-12-11
- 2026-27 Apartment & Loft Order #58 — 뉴욕시 임대료지침위원회 · 2026-06-25
- History of the Board and The Rent Regulation System — 뉴욕시 임대료지침위원회
- Agency Risk in CMBS Default Resolution, A Case Study of the Peter Cooper Village–Stuyvesant Town Mortgage Loan Default — Hengwa Lai, MIT Center for Real Estate · 2010-07-23
보도·분석
- Auction for Stuy Town Canceled as CWCapital Grabs Deed in Lieu of Foreclosure — Commercial Observer · 2014-06-06
- Stuy Town deed transfer values complex at $4.4B — The Real Deal · 2014-06-05
- Stuyvesant Town Appraised Value Increased — TreppWire, EACCNY 전재 · 2014-10-16
- Stuyvesant Town Now Reportedly Worth Half of 2006 Value, Appraisal Says — DNAinfo, 웨이백 · 2010-11-08
- Calpers Strips BlackRock of Apartment Complex Funds — Bloomberg · 2010-10-04
- Florida pension has $250 million at risk in Stuyvesant Town/Peter Cooper deal — CityRealty · 2009
- Church of England loses £40m on property investment — Civil Society · 2010
- StuyTown sale will mean big payday for CWCapital — The Real Deal · 2015-11-03
- Investors sue CWCapital, Wells Fargo over Stuy Town sale — The Real Deal · 2015-11-12
- Blackstone, Ivanhoe Cambridge close on $5.3B Stuy Town deal — The Real Deal · 2015-12-18
- Stuy Town CMBS Deals Paid Off, Drop in Delinquencies to Come — Commercial Observer · 2016-01-18
- How Stuy Town Got A Tourniquet While Blackstone Gets Billions — Gothamist · 2016-01
- City Spent $220 Million To Keep Stuy Town Apartments Affordable; Turns Out, It Didn't Have To — Gothamist · 2018-01
- Blackstone Ends Rent Stabilization Fight at Stuy Town — The Real Deal · 2024-02-26
- Blackstone, La Caisse Finalize $3.15B Mortgage For Stuy Town-Peter Cooper Village — Bisnow · 2025-12-10
- NYC Rent Guidelines Board approves 2-year rent freeze — Gothamist · 2026-06-25
- NYC Landlords Sue Rent Guidelines Board Over Rent Freeze — Commercial Observer · 2026-07
- Auction called off at Riverton Houses — Crain's New York Business · 2009-02-18
- A&E Real Estate buys Riverton housing complex for $201M — The Real Deal · 2015-12-17
- Blackstone's purchase of Stuy Town includes $625M in air rights — 6sqft · 2016-01-06
사진