시그램빌딩은 저당 없이 현금으로 지어졌고, 67년 뒤 12억 달러 빚의 담보가 됐다
1964년 법원은 건설비를 가치의 증거로 인정했고, 2013년 소유자는 거기서 2억 2,415만 달러를 빼냈으며, 2025년 신용평가사는 빚이 값을 넘는다고 봤다
뉴욕 파크애비뉴의 시그램빌딩은 1958년 주류회사 시그램이 저당 없이 회사 현금으로 지은 사옥이다. 1964년 뉴욕주 최고법원은 임대수입을 자본환원한 값의 두 배인 건설비를 과세 근거로 인정했고, 2000년 RFR이 3억 7,100만 달러대에 산 뒤 2013년 10억 달러 대출로 자기자본 2억 2,415만 달러를 회수했으며, 2025년 12억 달러 CMBS로 갈아 끼웠다. 미스 반 데어 로에의 건물이 67년 동안 어떤 돈의 담보였는지를 등기와 투자설명서로 따라간다. 《건물을 짓는 돈: 세계편》 13편.
이 글은 《건물을 짓는 돈: 세계편》 13편이다. 세계의 건물 한 채를 잡아 그 돈이 왜 그런 모양인지 본다. 편마다 메커니즘 하나와 건물 하나. 이번 메커니즘은 저당 없이 지은 건물이 임대수입이 아니라 간판값에 붙는 담보 여력으로 돈을 뽑아내는 구조이고, 건물은 뉴욕 파크애비뉴 375번지의 38층 시그램빌딩이다. 국내 건물은 《건물을 짓는 돈: 국내편》에서 따로 다룬다.
2025년 2월 20일 뉴욕시 등기소에 접수된 38쪽짜리 저당권 서류는 12억 달러였고, 과세란에는 4억 7,204만 6,650달러 67센트만 적혀 있었다
2025년 2월 20일 작성되어 26일 오후 4시 49분에 등기된 문서의 제목은 "저당권 겸 통합(Mortgage and Consolidation)"이다. 차주는 375 파크 피 LLC, 주소는 뉴욕 파크애비뉴 375번지로 담보물 자체다. 대주는 모건스탠리은행과 씨티 부동산금융과 JP모건체이스은행 세 곳이고, 저당권 금액은 12억 달러다. 그런데 같은 서류 1쪽의 수수료·세금란에는 과세 대상 저당금액이 4억 7,204만 6,650달러 67센트로 적혀 있다. 뉴욕주 세법 255조는 기존 저당권을 통합해 연장할 때 이미 설정돼 있던 원금에는 저당권등록세를 다시 매기지 않는다. 그래서 12억에서 과세표준을 빼면 이 글의 계산으로 7억 2,795만 3,349달러 33센트가 나온다. 이것이 2013년에 찍은 대출의 2025년 2월 잔액이다. 보도는 7억 3,800만 달러라고 썼는데 등기 과세표준에서 역산한 값이 1,000만 달러 적다. 등기 쪽이 1차다. 신규 자금 4억 7,204만에 붙은 등록세는 1,321만 7,307달러 61센트였고, 나누면 2.8%다. 뉴욕시 50만 달러 초과 상업용 저당권의 세율이다.
이 건물에 처음 저당이 붙은 것은 준공 42년 뒤인 2000년이었다. 조지아공대의 벤저민 플라워스는 델라웨어 해글리 박물관이 소장한 시그램사 사사 문서를 읽고 2007년 미국건축대학협회 학술대회 논문에 이렇게 적었다. "It's worth noting at the outset that the building was not mortgaged, but rather paid for in cash from the company coffers." 처음부터 짚어둘 것은 이 건물이 저당 잡히지 않고 회사 금고의 현금으로 지불됐다는 사실이라는 뜻이다. 같은 논문의 주석 1은 총사업비를 하나로 특정하기 어려운 이유를 "저당의 부재" 때문이라고 썼다. 대주가 없으면 대주를 위한 감정서와 실사 문서가 생기지 않는다. 금융이 없었기 때문에 숫자가 남지 않았다.
그 건물에 2000년 1억 1,000만 달러, 2003년 2억 9,000만, 2005년 3억 1,000만, 2013년 10억, 2025년 12억 달러의 빚이 차례로 붙었다. 1958년에 현금으로 지은 사람과 2025년에 12억을 빌린 사람은 다른 사람이다. 그 사이에 건물이 어떻게 담보가 됐는지, 누가 그 담보에서 돈을 빼 갔는지, 2026년 지금 빚과 값 가운데 어느 쪽이 큰지를 등기와 판결문과 투자설명서로 따라간다.
시그램은 동시대 사무건물의 두 배를 들여 사옥을 지었고, 1964년 뉴욕주 최고법원은 그 건설비가 임대수입으로 설명되지 않아도 과세 근거가 된다고 4대 3으로 판결했다
시그램빌딩의 건설비는 동시대 사무건물의 두 배였고, 그 비용이 1964년 과세 소송의 쟁점이 됐다. 주류회사 조지프 E. 시그램 앤드 선스는 1951년 파크애비뉴 동쪽 52번가와 53번가 사이 땅 50,950제곱피트를 400만 달러에 샀다. 1919년에 지은 몬태나 아파트가 서 있던 자리다. 1951년 7월 16일자 회사 메모의 제목은 "시그램 계열사를 수용할 건물 개발 프로그램 제안 개요"였고, 건축가는 로스앤젤레스의 페레이라 앤 럭맨으로 정해져 투시도까지 나왔다. 1954년 6월 28일 파리에 있던 27세의 딸 필리스 램버트가 아버지 새뮤얼 브론프먼에게 여덟 쪽짜리 편지를 보냈다. 첫 문장은 "NO NO NO NO NO"였다고 여러 기록이 전한다. 램버트는 그 뒤 두 달 반 동안 건축가들을 직접 만나 "누가 이 건물을 설계해야 한다고 보는가"를 물었고, 1954년 11월 미스 반 데어 로에가 선정됐다. 미스는 뉴욕주 건축사 면허가 없었다. 필립 존슨이 협력 설계자로 들어오고 면허를 가진 칸 앤드 제이컵스가 공동 건축사사무소를 맡았다. 이듬해 회사는 인접한 9,000제곱피트를 90만 달러에 더 샀다. 땅은 합계 59,950제곱피트, 490만 달러였고 이 글의 계산으로 제곱피트당 81.7달러다.
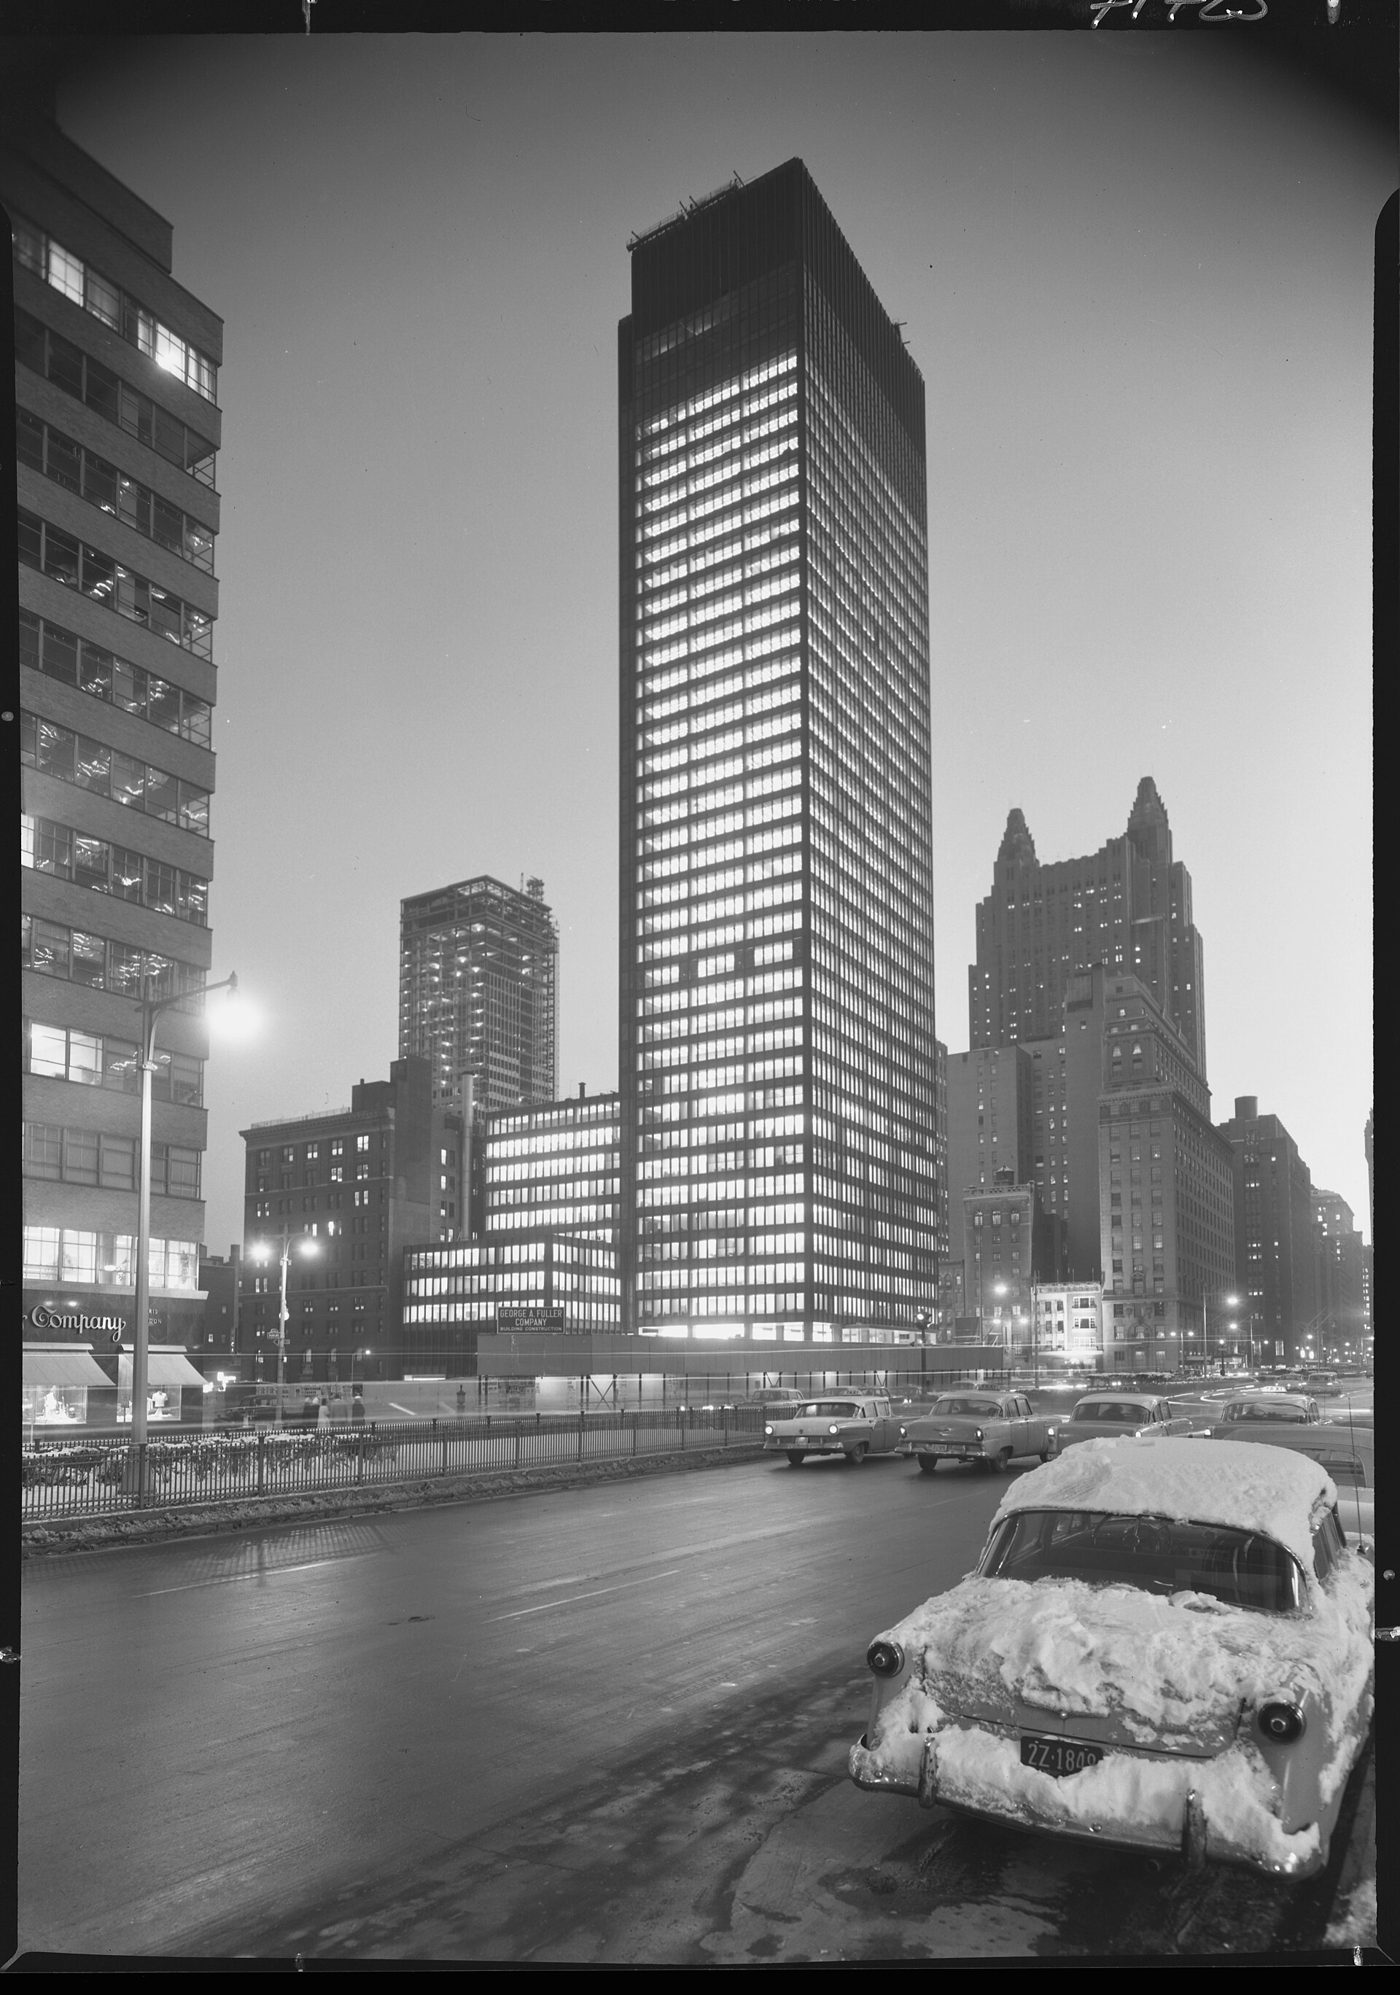
사진: Gottscho-Schleisner Collection, 미국 의회도서관, Public domain, 위키미디어 공용
건설비는 하나로 확정되지 않는다. 1958년에 공표된 추정치는 3,500만 달러였고, 1989년 시그램 부사장이 랜드마크보존위원회에 구술한 실제 공사비는 약 4,000만 달러였다. 회사 내부 메모는 1957년 6월 총사업비 4,000만(건설 3,200만·토지 500만·기계설비 300만), 1958년 9월 프라이스워터하우스 산정으로 4,400만을 적었고, 《아키텍처럴 포럼》 1958년 7월호는 4,300만 달러에 제곱피트당 45달러로 "맨해튼이든 다른 어디든 지어진 가장 비싼 오피스 타워"라고 썼다. 랜드마크보존위원회 지정보고서는 토지를 포함해 제곱피트당 50달러로 동시대 사무건물의 두 배였다고 적었고, 소유자가 기대한 1차연도 수익률은 13%였다. 《월스트리트저널》은 1959년 7월 1일 같은 규모 건물의 약 두 배가 들었다고 썼다. 비싼 이유는 재료였다. 청동 외장 153,000제곱피트와 착색유리 122,000제곱피트, 트래버틴과 대리석, 눈을 녹이는 화강암 광장과 동결 방지 분수, 길이 180피트에 무게 약 50만 파운드의 대리석 벤치가 들어갔다. 램버트의 남동생 에드거 브론프먼은 1998년 회고록 80쪽에서 청동 대신 아노다이즈드 알루미늄을 쓰자고 누나를 설득하려 했지만 램버트가 자신의 비용 절감안에 관심이 없었다고 적었다. 청동 외피는 설계 결정이 아니라 가족 안의 예산 다툼의 결과였다. 타워는 대지의 52%만 차지하고 파크애비뉴에서 100피트 물러섰다. 비워둔 땅만큼 바닥면적을 포기한 것이다.
뉴욕시 세무위원회는 그 비용을 과세평가의 근거로 삼았다. 쟁송 대상 과세연도는 1956년부터 1962년까지였고, 실제로 다툰 마지막 세 해의 건물 평가액은 2,050만 달러 두 해와 2,100만 달러 한 해였으며 토지는 380만에서 500만 달러로 올랐다. 시그램은 불복했다. 납세자 측 변호인은 루스벨트와 트루먼 대통령의 법률고문이었던 새뮤얼 로젠먼이었고, 지역계획협회가 납세자 편에 보조참가했다. 다툰 숫자는 판결문에 전부 남아 있다. 1960년 7월 31일 결산연도에 이 건물이 자사 사용분을 빼고 실제로 받은 임대수입은 300만 5,510달러였다. 납세자 감정인은 자사 사용 공간의 임대가치 92만 7,850달러를 더하고 공실 5%를 빼 373만 5,692달러를 잡았다. 법원은 임차인 개조비 28만 8,000달러를 비용에서 빼 비용을 111만 3,000달러로 조정했고, 토지 귀속분과 세금을 뺀 건물 수입을 218만 6,000달러로 봤다. 여기에 납세자가 주장한 환원이율 8%, 즉 수익 6%에 감가 2%를 더한 값과 세금을 적용하면 건물가치는 1,780만 2,000달러다. 건설비 3,600만 달러의 49.5%다. 이 글의 계산이고, 판결문은 "실제 건설비의 약 절반"이라고 썼다.
1963년 3월 5일 뉴욕주 항소부는 전원일치로 평가를 유지했다. 스튜어 판사는 이런 건물이 소유자에게 네 가지로 봉사한다고 썼다. "These buildings serve their owners in a fourfold way: 1. They house their activities. 2. They provide income from the rental of the space not used by the owner. 3. They advertise the owner's business. 4. They contribute to the owner's prestige." 활동을 수용하고, 쓰지 않는 공간에서 임대수입을 내고, 사업을 광고하고, 위신에 기여한다는 것이다. 각주에는 베블런의 『유한계급론』 과시적 낭비 항목이 인용됐다. 핵심 문장은 산수였다. "Nowhere in the record is it explained how just two years before the period under review an experienced owner employing a reliable contractor and having the services of outstanding architects put $36,000,000 into a structure that was only worth $17,800,000." 경험 많은 소유자가 믿을 만한 시공사와 뛰어난 건축가를 써서 3,600만 달러를 넣은 구조물이 어떻게 2년 만에 1,780만 달러짜리가 됐는지 기록 어디에도 설명이 없다는 것이다. 1964년 6월 10일 뉴욕주 최고법원은 4대 3으로 이를 확정했다. 데즈먼드 대법원장은 광고나 위신의 가치를 부동산 가치로 잘못 과세한 것이 아니라고 썼고, 버크 판사의 반대의견은 시그램의 영업권은 시그램을 따라가지 건물을 산 사람에게 넘어가지 않으므로 건물의 가치가 될 수 없다고 반박했다. 버크 반대의견의 각주 하나가 그 구조를 적었다. "The city offered no testimony as to economic value, i.e., capitalization of net income." 시는 수익환원 증거를 아예 내지 않았다. 이 사건은 시가 더 높은 가치를 증명해서 이긴 사건이 아니라 납세자가 평가액보다 낮다는 것을 증명하지 못해 진 사건이다.
석 달 뒤 같은 항소부는 59번가 펩시콜라빌딩 사건에서 그 건물은 시그램과 같은 범주가 아니라고 판시했다. 위신 건물 과세 법리는 시그램 한 채를 겨냥한 판례로 남았다. 1963년 10월 3일자 《뉴욕타임스》 기사 제목은 "'Salute to Fall' Honors Seagram; City Beauty Award Given Building Whose Tax Rose"였다. 도시 미관상을 주면서 세금을 올린 건물이라는 뜻이다. 1964년 6월 13일 지역계획협회는 그 판결이 뉴욕의 위대한 상업건축의 희망을 파괴한다고 논평했고, 1972년 4월 시그램은 파크애비뉴 공간의 절반을 비우고 3번가로 일부 옮기면서 린지 시장에게 보낸 서한에 높은 과세평가를 이유의 하나로 적었다. 램버트가 아버지에게 요구한 "그 사회의 가장 좋은 것을 표현하는 건물"은 지어진 지 5년 만에 그 표현의 값을 세금으로 치르기 시작했다.
1980년 증서는 건물만 넘기고 땅은 75년 지상권으로 빌려줬으며, 땅은 8년 뒤 1,500만 달러에 따로 넘어갔고, 그 사이 매매계약 제26조가 랜드마크 지정을 의무로 걸어 두었다
1979년 매각은 건물과 땅을 따로 넘기는 거래였다. 1979년 2월 26일 시그램은 건물을 7,500만 달러에 내놓았다. 《뉴욕타임스》는 매각 조건에 "제26조 제한"이 붙어 있다고 썼다. 외관과 공용 내부와 외벽에서 16피트 이내의 모든 내부 공간을 보호하고, 새 주인은 최소 15년을 보유해야 한다는 조건이었다. 같은 해 6월 1일 《뉴욕 데일리뉴스》는 교직원연금보험 TIAA가 8,550만 달러에 샀다고 보도했고, 내역은 건물 7,050만과 땅 1,500만으로 알려졌다. 등기는 다르게 적혀 있다. 1980년 2월 15일자 증서는 "건물과 개량물"만 양도하면서 이렇게 못 박았다. "It is not intended that title to any part of the land described in Exhibit A shall be included in this conveyance and no title to said land is hereby conveyed." 토지 소유권은 이 양도에 포함되지 않으며 넘어가지 않는다는 것이다. 같은 날 시그램은 땅을 TIAA에 75년 지상권으로 빌려줬다. 기간은 1980년 2월 15일부터 2055년 2월 14일까지이고 갱신 조항이 없다. 그리고 TIAA는 4층부터 7층 전층과 다른 층 일부를 시그램에 기본 15년에 10년씩 세 번 갱신권으로 되빌려줬다. 그 되임차 요약문에는 임대인 TIAA가 부지와 관련해 "시그램" 이름의 사용을 보장하고, 임차인 시그램에게 부지 지분 매각 시 매수선택권을 준다고 적혀 있다. 건물을 팔면서 이름과 환매권을 쥔 것이다.
증서의 대가란은 "10달러 및 기타 유가약인"이지만 6쪽에 찍힌 뉴욕주 부동산양도세 인지는 78,606달러다. 1980년 당시 세율은 500달러당 55센트였고 1983년에 2달러로 올랐다. 뉴욕주 세무재정국 통계집 표 63이 그렇게 적는다. 78,606을 0.55로 나누면 142,920단위, 500달러를 곱하면 이 글의 계산으로 7,146만 달러다. 보도된 7,050만과 96만 달러, 1.4% 차이가 난다. 1979년 6월 발표와 1980년 2월 클로징 사이에 조정이 있었을 가능성이 있지만 확인하지 못했다. 땅은 1988년 5월 18일 증서로 넘어갔고 이번에는 대가란에 "FIFTEEN MILLION ($15,000,000)"이 적혀 있다. 양도세는 6만 달러로 0.4%와 맞는다. 75년 지상권은 소유권과 합쳐져 사라졌다. 보도된 8,550만은 등기로 재구성하면 7,146만 더하기 1,500만, 8,646만 달러다.
랜드마크 지정은 보존운동의 결과가 아니라 계약의 이행이었다. 1989년 10월 3일 랜드마크보존위원회는 외관과 광장, 1층 로비, 포시즌스 레스토랑 내부를 각각 지정했다. 외관 지정보고서의 결론은 이렇다. "In 1980 Joseph E. Seagram & Sons, Inc. sold the building to Teachers Investment & Annuity Association; the sale agreement required the new owner to seek New York City landmark status for the structure when it became eligible under the thirty-year age requirement." 1980년 매매계약이 새 소유자에게 건물이 30년 요건을 채우면 랜드마크 지정을 신청하도록 요구했다는 것이다. 근거로 든 자료는 1980년 2월 15일자 매매계약 제26조와 제28조 사본이고, 제출자는 캐나다건축센터, 즉 램버트가 세운 기관이다. TIAA는 1988년 초 외관·로비·광장 지정을 스스로 신청했고 공청회에서 증인 21명 전원이 찬성했다. 그런데 1990년 2월 TIAA는 포시즌스 내부 지정만 취소해 달라고 제소했다. 레스토랑은 동산이고 지정하면 주인이 닫고 싶어도 영업을 계속해야 한다는 논리였다. 1993년 뉴욕주 항소법원은 지정을 유지했다. 계약이 요구한 것은 "구조물"의 지정이었지 레스토랑 내부가 아니었다. TIAA는 계약이 시킨 것은 하고 시키지 않은 것에는 저항했다.
2000년 12월 14일 TIAA 리얼티는 건물과 땅을 RFR 홀딩의 특수목적법인 375 파크애비뉴 LLC에 넘겼다. 증서 대가란은 다시 "10달러"이고 양도세 인지는 148만 4,000달러대다. 손글씨 한 자리가 1과 7 사이에서 판독되지 않는다. 0.4%로 나누면 이 글의 계산으로 3억 7,100만 달러대다. 보도는 3억 7,500만이라고 썼고 2026년의 한 기사는 3억 8,000만으로 적었는데 후자는 근거가 없다. 증서와 같은 날 등기된 문서로 독일 헤센튀링겐 주립은행이 1억 1,000만 달러 저당을 잡았다. 이 글의 계산으로 매입가의 29.6%다. 이 건물에 붙은 첫 저당이었고, 준공 42년 만이었다. 2001년 3월 등기된 임차인 승낙서 뭉치에는 당시 임차인 이름이 그대로 남아 있다. 모빌오일, 다임러크라이슬러, 설리번 앤드 크롬웰, 클레이튼 두빌리어 앤드 라이스, KDDI 아메리카, NASCAR, 브라세리 레스토랑.
이 건물의 광장은 1961년 뉴욕시 용도지역 조례의 모델이었지만 그 조례의 보너스를 받은 적이 없다. 1958년 준공은 1961년 조례보다 3년 앞선다. 당시 적용 법령은 1916년 조례였고, 미스는 그 안에서 타워를 뒤로 물려 광장을 만들고 그만큼 바닥면적을 포기했다. 1958년 8월 도시계획위원회에 제출된 부히스 워커 스미스 앤드 스미스의 조례 제안서 128쪽이 시그램을 모델로 들었고, 1961년 조례는 2차 요약 기준으로 기본 용적률 15에 광장을 제공하면 18까지 올려주는 보너스를 넣었다. 랜드마크보존위원회 보고서는 이렇게 적었다. "Also, the Seagram Building's plaza was considered so successful that the 1961 revision of the zoning code included a provision which permitted a building to be larger if a public plaza was provided." 광장이 너무 성공적이라고 평가되어 1961년 조례 개정에 공공 광장을 제공하면 건물을 더 크게 지을 수 있게 하는 조항이 들어갔다는 것이다. 순서는 시그램이 먼저고 조례가 나중이다. 그래서 375 파크애비뉴는 보너스 광장을 관리하는 민간소유 공공공간 목록에 없다. 보너스를 받지 않았으니 공공 접근 의무도 없다.
그런데 조례가 만든 상한이 45년 뒤 돈이 됐다. 조례가 만든 상한과 실제 건물 사이의 차이, 즉 쓰지 않은 용적이 남아 있었기 때문이다. 2005년 8월 10일 RFR의 차주 법인은 "맨해튼 기준면에서 600피트 위 평면 위의 공중"과 잉여 개발권을 계열사에 넘겼고, 2007년 4월 17일 증서는 그것을 다시 다른 계열사 파크애비뉴 호텔 어퀴지션 LLC에 1,000만 달러에 넘겼다. 철골 높이 520피트인 건물의 지붕보다 높은 허공을 증서로 만든 것이다. 뉴욕시 재무국은 이를 위해 주소가 375 파크애비뉴이고 지목이 공지인 세무필지 로트 9001을 신설했다. 뉴욕시의회 토지이용 소위원회 속기록에서 신청인 측 변호인은 "approximately 200,000 square feet of landmark floor area transferred from the adjacent landmark Seagram building"이라고 진술했다. 인접한 랜드마크 시그램빌딩에서 약 20만 제곱피트의 랜드마크 바닥면적을 이전한다는 것이다. 그 공중은 렉싱턴애비뉴 610번지 필지와 한 묶음으로 2012년 2월 7,804만 1,437달러 50센트에, 2014년 2월 1억 8,000만 달러에 거래됐고, 2014년 12월 중국 신다자산관리가 지분 65.1%를 1억 4,055만 달러에 샀다. 그 돈으로 노먼 포스터가 설계한 63층 타워가 이스트 53번가 100번지에 섰다. 미스가 비워둔 대지 48%와 지붕 위의 하늘이 자산이 된 경로다. 대가로 RFR은 뉴욕 랜드마크 컨서번시와 시그램빌딩을 복원·유지하겠다는 커버넌트를 맺었다.
2013년 RFR은 감정가 16억 달러짜리 건물에 10억 달러 빚을 얹어 자기자본 2억 2,415만 달러를 빼냈고, 그 대출은 2023년 만기 직전 특별관리로 넘어갔다가 2025년 12억 달러로 갈아 끼워졌다
2013년 4월 17일 도이체방크 계열 저먼아메리칸캐피털과 씨티그룹 글로벌마켓 리얼티가 7억 8,900만 달러 대출을 등기했다. 신규 저당 4억 9,836만 4,343달러 33센트에 기존 저당을 통합한 금액이다. 5월 6일 수정계약으로 625만 달러가 선순위 메자닌으로 재배분돼 저당권은 7억 8,275만이 됐고 금리는 3.5429%에서 3.52607793037368%로 내려갔다. 등기 7억 8,900만에서 투자설명서 7억 8,275만을 빼면 정확히 625만이다. 등기와 공시가 서로를 검증한다. 대출은 10년 동안 이자만 내고 2023년 5월 6일에 원금을 갚는 구조였다. 이 대출은 사모 144A 단독자산 증권화 CGCMT 2013-375P에 들어가 공시 의무가 없었지만, 선순위의 절반인 2억 900만 달러가 등록 콘듀잇 COMM 2013-CCRE8에 섞여 들어가면서 그 투자설명서에 전체 조건이 그대로 실렸다. 16.6메가바이트짜리 그 문서가 이 절의 숫자 대부분의 출처다.
자본구조는 열한 장의 노트로 쪼개져 있었다. 선순위 4억 1,800만, 후순위 3억 6,475만, 여기까지가 저당권 7억 8,275만이다. 그 밖에 신탁 바깥의 메자닌이 선순위 1억 4,225만과 후순위 7,500만으로 2억 1,725만이었고, 합계가 10억 달러다. 투자설명서는 선순위 메자닌의 보유자를 이렇게 적었다. "The senior mezzanine loan is held by TIAA and the junior mezzanine loan is held by a third party." 2000년에 이 건물을 판 TIAA가 13년 뒤 그 건물의 메자닌 대주로 돌아와 있었다. 감정가는 2013년 3월 1일 기준 16억 달러였다. 투자설명서가 투자자에게 보여준 담보인정비율은 선순위 기준 26.1%다. 메자닌까지 합친 총부채 10억을 16억으로 나누면 이 글의 계산으로 62.5%다. 26.1%는 같은 담보에 붙은 빚의 42%만 세고 계산한 숫자다.
10억 달러가 간 곳도 투자설명서에 적혀 있다. 기존 부채와 우선지분 상환에 6억 8,500만 3,240달러, 2005년 대출을 국채로 갈아 끼우는 디피전스 비용에 6,071만 9,915달러, 적립금 2,082만, 거래비용 1,748만, 그리고 "자기자본 회수(Return of Equity)" 2억 2,415만 4,378달러다. 총액의 22.2%다. 2000년 매입가 3억 7,100만대에서 첫 대출 1억 1,000만을 빼면 RFR이 처음 넣은 자기자본은 이 글의 계산으로 약 2억 6,100만 달러이고, 2013년에 그 85.8%를 현금으로 빼냈다. 건물은 계속 들고 있었다. 2005년 대출을 갚지 않고 디피전스로 끊은 데 6,072만이 든 것은 금리가 떨어진 구간에서 국채로 담보를 대체하는 값이 비싸기 때문이다.
빚을 10억으로 올린 근거는 실적이 아니라 인수치였다. 순영업이익은 2010년 5,356만, 2011년 5,675만, 2012년 5,408만 달러였는데 투자설명서의 인수 순영업이익은 7,367만이었다. 표가 그 차이를 그대로 보여준다. 비어 있는 공간에 가상 임대료 1,141만을 매기고, 현 임대료를 시장임대료로 끌어올려 1,022만을 더하고, 2013년 1월 3일 뉴욕부동산위원회(REBNY) 기준 재측량으로 임대가능면적이 830,928에서 858,671제곱피트로 늘어난 만큼 222만을 더했다. 투자설명서는 스스로 경고를 붙였다. 인수 순현금흐름이 2012년 실제보다 "상당히 높다(substantially higher)"고, 따라서 실제 2012년 기준 부채수익률과 상환배율은 제시된 수치보다 상당히 낮다고 적었다. 2012년 실적 5,408만을 선순위 4억 1,800만으로 나누면 이 글의 계산으로 부채수익률 12.9%이고, 제시치 17.6%보다 4.7%포인트 낮다. 총부채 10억 기준이면 5.4%다. 2013년 4월 12일 기준 임대율은 90.2%, 임차인 60곳, 가중평균 실제 임대료는 제곱피트당 102.44달러였다. 2013년 1분기 뉴욕시 오피스 평균 호가 49.78달러의 2.06배다. 가장 큰 임차인은 면적의 30.2%를 쓰는 웰스파고였고 만기는 2021년 2월, 해지권이 한 번 있었다.
웰스파고는 2019년 1월 2021년 만기 임대차를 조기 해지하고 허드슨야드로 옮겼다. 2023년 6월에는 1995년부터 입주해 있던 클레이튼 두빌리어 앤드 라이스가 7만 제곱피트를 비우고 매디슨애비뉴 550번지로 갔다. 2022년 8월 블루아울 캐피털이 137,660제곱피트를 호가 200달러에 임차했지만 대규모 무상임대 기간이 붙어 있었다. 2023년 2월 RFR은 11억 달러 리파이낸싱을 찾아 나섰고, 4월 13일 대출은 특별관리로 넘어갔다. 서비서 코멘트 원문은 이렇다. "The loan was transferred to Special Servicing on 4/13/2023 due to Imminent Maturity Default. The maturity date was May 6, 2023 and the Borrower had no pending sale and had been unable to refinance." 임박한 만기 디폴트 때문에 특별관리로 이관됐고, 차주는 매각 예정도 없고 리파이낸싱도 못 한 상태였다는 것이다. 보도는 만기를 5월 10일로 썼지만 서비서는 5월 6일이다. 5월 5일 제4차 변경계약으로 만기는 2024년 5월 6일로 연장됐고 2025년 5월 6일까지 다시 늘릴 옵션이 붙었다. 대신 즉시 원금 1,500만 달러를 갚고 18개월 동안 3,750만을 더 갚아야 했으며, 메자닌 대주에게는 현금이 한 푼도 나가지 못하게 됐다. 2023년 9월 12일 기준 서비서 보고의 원리금상환배율은 0.89배였다. 최초 4.93배였던 숫자다. 2022년과 2023년의 정확한 순영업이익은 공개 기록에 없지만, 0.89배는 그 두 해의 수입이 2012년 실적 5,408만에도 한참 못 미쳤다는 뜻이다. 12월 18일 JVP 매니지먼트가 3억 5,000만에서 3억 6,000만 달러의 지분을 넣는 11억 달러 리캐피털라이제이션이 보도됐다. 등기에는 그 사이 새 저당권이 없다. 새 대출이 아니라 연장과 지분 투입이었다는 뜻이다.
2025년 2월 20일자 12억 달러 저당권이 2월 26일 등기됐다. KBRA가 전제한 고정금리 6.25%, 4년, 전 기간 이자만 내는 구조이고 증권화 명칭은 RFR 2025-SGRM이다. 기존 부채 약 11억 5,000만을 갚았고, 그 가운데 2013년 저당의 잔액은 과세표준에서 역산한 7억 2,795만 3,349달러 33센트다. 2013년 저당 7억 8,275만에서 이 잔액을 빼면 이 글의 계산으로 5,479만 6,650달러 67센트가 2013년부터 2025년까지 갚은 원금이고, 서비서가 공시한 강제상환 일정 5,500만과 20만 달러 차이로 맞는다. 전 기간 이자만 내는 대출이었으므로 이 전액이 2023년 연장 조건으로 강제된 돈이다. 연 이자는 2013년 7억 8,275만에 3.526%로 약 2,760만 달러였고, 2025년 12억에 6.25%로 7,500만 달러다. 2.72배다. 신용평가사 KBRA는 순현금흐름을 약 8,120만 달러로 봤고 발행인 산정치보다 13.5% 낮다고 썼다. 그 8,120만의 92%가 이자로 나간다. KBRA가 매긴 가치는 약 11억 3,700만 달러로 감정인의 현상가치보다 38.7% 낮았고, 그 기준 담보인정비율은 105.6%였다. 감정가를 역산하면 이 글의 계산으로 약 18억 5,500만 달러다. 같은 담보를 두고 감정인은 18억 5,500만, 평가사는 11억 3,700만으로 봤다. 7억 1,800만 달러 차이다. 평가사 기준으로는 빚이 값을 넘는다.
시그램은 투입의 2.1배를 받고 나갔고, TIAA는 20년 만에 4.3배를 받은 뒤 같은 건물의 대주와 임차인으로 돌아왔으며, RFR은 13년 만에 넣은 돈의 86%를 빼냈다
이 건물에서 돈을 넣고 뺀 자리는 넷이다. 시그램은 1951년과 1955년 땅에 490만, 건설에 판결문 기준 3,600만 달러를 넣어 4,090만을 썼고, 1980년 건물을 등기 역산 7,146만에, 1988년 땅을 1,500만에 팔아 8,646만을 받았다. 투입 대비 2.11배다. 다만 이 표는 1958년부터 1980년까지 22년의 임대수입과 운영비와 재산세, 1980년 이후 임차인으로 바뀌어 낸 임차료를 넣지 않은 자리표다. TIAA는 8,646만에 사서 2000년 3억 7,118만에 팔았다. 4.29배이고, 중간 수입을 빼고 매매만으로 연환산하면 이 글의 계산으로 20년 7.56%다. 그리고 2013년 선순위 메자닌 1억 4,225만의 대주로 돌아왔고, 2025년 KBRA 보고서에서는 기본임대료의 9.8%를 내는 두 번째 임차인이다. 한 건물에서 소유자, 채권자, 임차인 세 자리를 모두 거쳤다. RFR은 2000년 자기자본 약 2억 6,100만을 넣고 2013년 2억 2,415만을 빼냈다. 2025년 1월 감정을 역산한 18억 5,500만에서 빚 12억을 빼면 내재 자기자본은 6억 5,500만이지만, KBRA 가치 11억 3,700만을 쓰면 마이너스 6,300만 달러다. 2023년 JVP가 3억 5,000만 이상을 넣고 들어왔으므로 그 지분의 얼마가 RFR 몫인지는 비공개이고, 그래서 RFR의 실제 손익은 계산할 수 없다. 대주는 다섯 라운드 모두 공개 기록상 원금 손실이 없다.
| 자리 | 넣은 돈 | 받은 돈 | 비고 |
|---|---|---|---|
| 시그램, 1951~1988 | 땅 490만 + 건설 3,600만 | 건물 7,146만(1980, 등기 역산) + 땅 1,500만(1988) | 2.11배, 임대·운영·되임차 제외 |
| TIAA, 1980~2000 | 8,646만 | 3억 7,118만(2000, 등기 역산) | 4.29배, 연 7.56%(이 글의 계산) |
| TIAA, 2013~ | 선순위 메자닌 1억 4,225만 | 2025-02 상환 | 2025 기본임대료 9.8% 임차인 |
| RFR, 2000~ | 자기자본 약 2억 6,100만 | 2013 회수 2억 2,415만 | 85.8%. 2026 내재 +6억 5,500만 또는 −6,300만 |
| JVP, 2023~ | 지분 3억 5,000만~3억 6,000만 + 메자닌·우선지분 | 메자닌·우선지분 2025-02 상환 | 지분율 비공개 |
| 대주 2000·2003·2005·2013·2025 | 1억 1,000만 → 12억 | 전액 상환 또는 진행 중 | 원금 손실 0 |
재산세는 1964년 판결이 그은 선 위에서 60년을 움직였다. 뉴욕시 재무국은 상업용 건물의 시장가치를 거래가가 아니라 수익환원으로 산정하고 그 45%를 평가액으로 잡은 뒤 증가 상한을 적용한 과세표준에 세율을 곱한다. 1964년에 다툰 바로 그 방법이 지금은 과세 실무의 기본값이다. 그래서 2025년 감정가 18억 5,500만 달러짜리 건물의 재무국 시장가치는 5억 7,391만 달러로 찍힌다. 과세대장에 따르면 과세표준은 2010/11년 1억 4,101만에서 2025/26년 2억 5,712만 달러로 올랐고, 세율 10.848%를 곱하면 이 글의 계산으로 연 재산세 약 2,789만 달러다. 2010/11년의 약 1,432만에서 15년 동안 거의 두 배가 됐다. 고지서 원본은 확인하지 못했으므로 감면이 있으면 달라진다. 1961년 무렵 건물 2,100만과 토지 500만을 더한 평가액 2,600만과 비교하면 2025/26년 과세표준은 9.89배다. 같은 기간 미국 소비자물가지수는 1961년 대비 약 10.9배 올랐다. 이 글이 참고로만 놓는 수치다. 1964년에 상업건축의 희망을 파괴한다고 비난받은 그 평가액은 지금 기준으로 물가만큼도 오르지 않았다.
세금과 이자를 더하면 이 건물이 임차인에게 받는 돈의 행선지가 보인다. 2025/26년 재산세 약 2,789만과 2025년 대출 이자 7,500만을 더하면 1억 289만 달러다. 2013년 투자설명서에 적힌 2012년 실효총수입 9,143만보다 크다. KBRA가 본 순현금흐름 8,120만은 재산세를 이미 뺀 뒤의 숫자이므로 거기서 이자 7,500만을 빼면 잉여는 620만 달러다. 2012년에는 재산세 1,836만이 총영업비용 3,735만의 49.1%, 실효총수입의 20.1%였다.
임차인은 바뀌었고 임대료는 올랐다. 2013년 면적의 30.2%를 쓰던 웰스파고 자리에 2022년 블루아울 캐피털이 들어와 2023년 3만 1,600제곱피트를 더한 뒤 2024년 10월 42%를 더 늘려 약 23만 9,000제곱피트, 2층부터 6층과 16층부터 19층을 쓴다. 보도된 임대료는 제곱피트당 220달러다. 2025년 1월 KBRA 기준 임대율은 96.3%, 임차인 약 40곳이고, 기본임대료 상위 다섯은 블루아울 31.0%, TIAA 9.8%, 센터브리지 5.5%, 어드벤트 인터내셔널 5.0%, 아버 리얼티 트러스트 4.8%다. 2026년 1월 21일 아부다비 무바달라 자회사 MIC 캐피털 파트너스가 세 개 층 54,642제곱피트를 25년 계약했고 건물 호가는 제곱피트당 285달러였다. 2025년 JLL 집계에서 이 건물은 제곱피트당 200달러를 넘는 계약 8건으로 맨해튼 단일 건물 1위였다. 2026년 2월 기준 미국 최고 임대료 다섯 건물에서 시그램은 2028년 입주 조건 협의가 285~300달러로 원밴더빌트 310, 425 파크애비뉴 펜트하우스 300과 같은 줄에 있다. 1958년 《아키텍처럴 포럼》이 제곱피트당 45달러로 세계에서 가장 비싼 오피스라 부른 그 건물이다. 건설비 단가와 연 임대료 단가는 다른 종류의 숫자라 직접 비교하면 틀리지만, 1958년 당시의 임대료 단가는 확인하지 못했다.
| 임차인 | 2013 | 2025~2026 |
|---|---|---|
| 웰스파고 | 면적 30.2%, 만기 2021-02 | 2019-01 조기 해지, 허드슨야드 이전 |
| 클레이튼 두빌리어 앤드 라이스 | 6.7%, 1995년 입주 | 2023-06 7만 ft² 퇴거 |
| 블루아울 캐피털 | — | 2022 137,660 ft² 200달러 → 2024 약 23만 9,000 ft² 220달러, 기본임대료 31.0% |
| TIAA | 선순위 메자닌 대주 | 기본임대료 9.8% |
| MIC 캐피털 파트너스 | — | 2026-01 54,642 ft², 25년, 호가 285달러 |
| 포시즌스 레스토랑 | 1998 재계약 17년 | 2016-07-16 폐점, 비품 경매 410만 달러 |
파크애비뉴라는 가로가 그 임대료를 받쳐 준다. 콜리어스 2026년 2분기 집계로 파크애비뉴의 가용률은 6.5%, 매디슨애비뉴 11.5%, 서드애비뉴 20.3%, 맨해튼 전체 13.0%다. 쿠시먼앤드웨이크필드의 공실률 19.3%는 적극적으로 시장에 내놓은 면적을 세는 가용률과 다른 지표라 같이 놓지 않는다. 2026년 3월 취재에서 JLL의 중개인은 "큰 블록을 원하면 그냥 존재하지 않는다"고 말했다. 파크애비뉴 임대 실적은 2024년 450만, 2025년 380만 제곱피트였다.
포시즌스는 그 임대료를 감당하지 못했다. 1959년 개업한 레스토랑은 1998년 9월 29일 임대차를 다시 썼고, 보도상 17년 계약으로 만기는 2016년 여름이었다. 2015년 5월 19일 랜드마크보존위원회는 RFR의 내부 개조안을 부결하고 카펫 교체만 허용했다. 반대 증언에 필리스 램버트와 에드거 브론프먼 주니어가 섰다. 2016년 7월 16일 포시즌스는 문을 닫았고 7월 26일 경매사 라이트가 비품 650개 로트를 전부 팔아 추정가 133만의 세 배가 넘는 410만 달러를 받았다. 2017년 그 자리에 더 그릴과 더 풀이 열렸고, 10월 RFR이 랜드마크보존위원회 허가 없이 공사를 끝낸 사실이 드러나 2019년 7월 16일 일부 수정 조건으로 사후 승인됐다. 1990년 2월 TIAA가 레스토랑 내부 지정만은 막으려 소송까지 갔던 이유가 26년 뒤 그대로 현실이 됐다. 지정된 내부는 남았고 식당은 바뀌었다.
같은 소유자가 같은 시기에 산 세 건물 가운데 지상권인 두 채는 넘어갔고 땅을 가진 시그램만 남았으며, 그 차이는 경영이 아니라 1988년의 1,500만 달러였다
RFR은 1998년 레버하우스의 지상권을, 2000년 시그램빌딩의 소유권을, 2019년 크라이슬러빌딩의 지상권을 샀다. 길 건너 레버하우스는 연 615만 달러 지대가 부동산 공정시장가치의 7.5%로 재조정되면 2,000만 달러를 넘을 예정이었고 건물의 순영업이익은 1,600만에서 1,800만 달러였다. 2015년 재융자가 막혔고 2020년 지상권이 넘어갔다. 크라이슬러빌딩은 2019년 통째로 1억 5,100만 달러에 팔렸고 땅주인인 대학 예산의 절반이 그 건물에서 나왔다. 2024년 5월부터 RFR은 지대를 내지 않았고 2025년 1월 퇴거했다. 시그램은 2023년 만기를 두 번 연장하고 2025년 12억으로 갈아 끼웠다. 세 건물의 차이는 땅이다. 레버하우스와 크라이슬러는 지대 재조정 조항이 순영업이익을 넘어섰고, 시그램은 1988년 5월 18일 TIAA가 토지를 1,500만 달러에 산 뒤로 지대가 0이다. 2013년 투자설명서도 2025년 KBRA 보고서도 담보를 "차주의 완전소유 지분(the borrower's fee simple interest)"이라고 적는다. 1980년의 75년 지상권이 1988년에 소유권으로 바뀌지 않았더라면 이 건물도 2055년 만기와 지대 조건을 안고 있었을 것이다. 1,500만 달러에 땅을 넘긴 결정이 37년 뒤 12억 달러 대출을 가능하게 했다.
| 항목 | 시그램빌딩 | 레버하우스 | 크라이슬러빌딩 |
|---|---|---|---|
| 땅 | 소유, 1988 1,500만 달러 | 지상권, 코레인 가문 | 지상권, 쿠퍼유니언 |
| RFR 취득 | 2000 소유권 3억 7,100만대 | 1998 지상권 | 2019 지상권 1억 5,100만(공동) |
| 지대 | 0 | 615만 → 7.5% 재조정 | 3,250만, 2024-05부터 미납 |
| 2023~2025 | 만기 연장 2회, 12억 리파이낸싱 | 2020 지상권 이관 | 2025-01 퇴거 |
RFR의 2023년부터 2026년은 트로피 한 채를 지키기 위해 나머지를 파는 3년이었다. 2024년 5월 《파이낸셜타임스》 분석을 전재한 보도에 따르면 1년 안에 만기이거나 이미 연체된 RFR 대출은 16건 약 25억 달러였고, 그 물건들의 이자 지급 후 임대수입은 기대치 9,700만의 2,600만 달러였다. 그 뒤 RFR은 980 매디슨을 블룸버그 필랜스로피스에 5억 6,000만, 522 피프스를 아마존에 4억 5,600만, 마이애미 W 사우스비치를 4억 2,500만, 가우너스 개발부지를 1억 6,000만, 102 그린스트리트를 4,600만 달러에 팔았다. 이 글의 합산으로 16억 4,700만 달러다. 같은 기간 285 매디슨은 2025년 4월 18일 UCC 경매에서 메자닌 2억 달러를 댄 한국의 다올자산운용에게 넘어갔고 RFR은 응찰하지 않았다. 에이비 로젠은 2025년 10월 인터뷰에서 "지난 18개월 동안 약 20억 달러어치 재고를 팔았다"고 했고, 시그램에 대해서는 "Seagram will always demand the highest rents, or one of the highest rents, in town"이라고 했다. 시그램은 언제나 시내에서 가장 높은 임대료, 또는 가장 높은 축의 임대료를 요구할 것이라는 말이다. 그는 2000년 매입 당시 순영업이익이 1,300만 달러였고 지금은 약 1억 달러에 가깝다고도 했다. 감사받은 숫자가 아니라 로젠의 말이다.
광장의 역사는 흔히 거꾸로 인용된다. 1961년 조례 덕에 시그램 광장이 생긴 것이 아니라 시그램 광장이 1961년 조례를 낳았다. 그 조례가 만든 보너스 광장은 2007년 도시계획위원회 보고서에 따르면 250개가 넘고, 1961년 기준으로 지은 광장만 166개다. 그 조항은 1975년에 폐지됐다. 보고서는 1961년 광장에 대해 "수목, 좌석, 조명 같은 기본 편의시설은 1961년 광장 안에 허용되지 않는다"고 적는다. 윌리엄 화이트가 1980년 《작은 도시 공간의 사회생활》에서 시그램 광장을 뉴욕에서 가장 많이 쓰이는 야외 공간의 하나로 꼽으며 성공 요인으로 지목한 것이 넉넉한 턱 좌석과 수반이었다. 조례는 시그램을 모델로 삼았다면서 시그램을 성공시킨 요소를 금지했고, 그것을 되돌린 1975년 어번 플라자 기준으로 지어진 광장은 2007년까지 39개뿐이다. 값을 치르지 않은 광장은 지금도 열려 있고, 보너스로 얻은 민간소유 공공공간 503곳을 센 2000년 케이든 조사에서는 41%가 품질 미달 판정을 받았다.
파크애비뉴의 자가 사옥은 2025년에 돌아왔다. 1950년대 파크애비뉴에 자기 돈으로 사옥을 지은 회사들은 1960년대부터 1990년대까지 전부 그 건물을 팔았고, 받은 쪽은 대부분 보험사와 은행이었다. 2025년 10월 21일 JP모건체이스는 270 파크애비뉴에 약 40억 달러를 들인 60층 본사를 열었고, 350 파크애비뉴는 시타델이 개발 지분으로 들어왔다. 임차인 자본이 다시 건물을 짓는다. 그 사이 시그램의 소유자는 임대수입이 아니라 간판값에 붙는 담보 여력으로 돈을 뺐다. 1964년 법원이 임대수입으로 설명되지 않는 값을 과세 대상으로 확정한 뒤, 그 값은 세금의 근거가 됐고 담보의 근거가 됐다.
확인하지 못한 것을 적는다. 2014년부터 2024년까지 연간 순영업이익은 어느 공시에도 실리지 않았고 2023년 상환배율 0.89배만 있다. 2019년부터 2023년까지 수입이 얼마나 내려갔는지가 RFR 손익 판단을 가르는데 그 숫자가 없다. JVP의 지분율과 RFR의 잔여 지분은 비공개다. 1958년 당시 임대료 단가, 1980년 토지 임대차의 지대 금액, 1980년 매매계약 제26조 원문, 2025년 대출의 정확한 만기일과 특약, 재무국 재산세 고지서 원본은 열지 못했다. 램버트의 1954년 편지는 첫 문장만 여러 2차 자료가 전한다. 결론을 뒤집을 조건은 하나다. RFR 2025-SGRM이 서비서 감시목록에 오르거나 블루아울의 무상임대 종료 뒤 순현금흐름이 이자 7,500만 아래로 내려가면, 땅을 가진 한 채가 버틴다는 서술을 고쳐야 한다. 2026년 10월 7일 시점 그런 보도는 없다.
한국에서 이 건물과 가장 가까운 좌표는 남산에 있었다. 서울 힐튼은 미스 반 데어 로에 사무실에서 10년을 보낸 김종성이 설계했고, 22년 주인은 4배를 받고 나갔으며 새 주인은 자기 돈 7%로 호텔을 헐어 세 배 바닥을 짓는다. 힐튼의 커튼월은 알루미늄이었다. 1958년 에드거 브론프먼이 비용을 줄이자며 제안하고 필리스 램버트가 거절한 바로 그 재료다. 김종성이 그 거절을 알고 썼는지는 확인되지 않으므로 인과가 아니라 대조로만 적는다. 시그램은 재료를 청동으로 올려 세금을 더 냈고 2026년 제곱피트당 285달러를 받으며 서 있다. 힐튼은 2025년 여름부터 헐리고 있다.
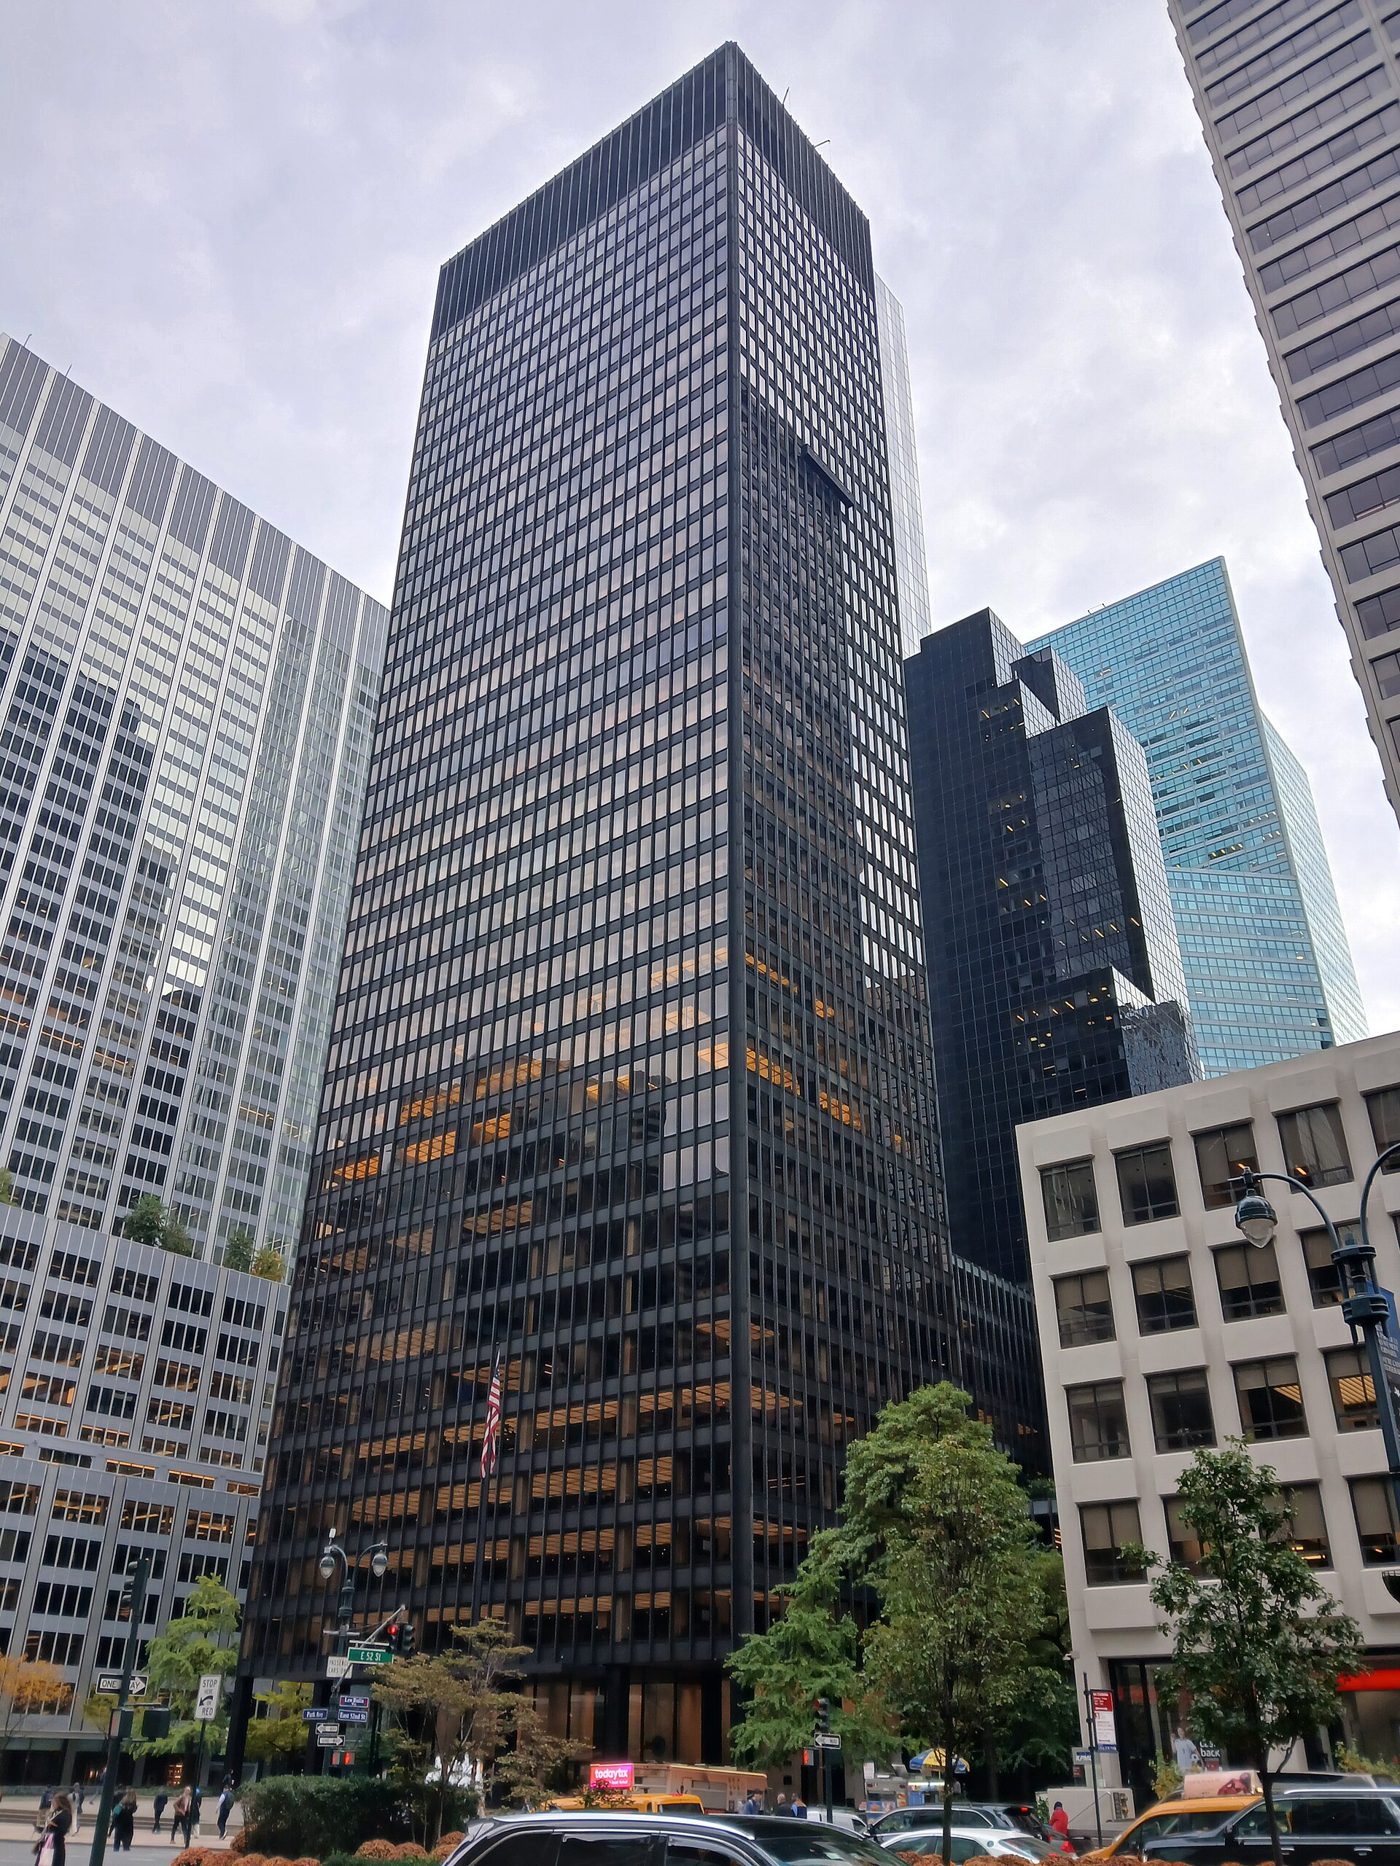
사진: Epicgenius, CC BY-SA 4.0, 위키미디어 공용
출처
본문의 과세평가액과 임대수입과 자본환원 계산과 판시 원문은 1963년 뉴욕주 항소부와 1964년 최고법원 판결문이고, 1980년과 1988년과 2000년의 양도와 2013년과 2025년의 저당권과 공중권 분리는 뉴욕시 등기소 문서 원본이다. 2013년 자본구조와 자금 사용과 실적과 임차인은 증권거래위원회에 제출된 투자설명서와 서비서 보고서이고, 2025년 대출의 순현금흐름과 가치와 담보인정비율은 신용평가사 KBRA의 등급 보도자료다. 랜드마크 지정의 경위와 건설비와 땅 매입은 랜드마크보존위원회 지정보고서, 저당 없는 현금 지불과 알루미늄 거절은 시그램사 사사 문서를 쓴 학술 논문, 재산세는 뉴욕시 재무국 과세대장과 세율표에서 이 글이 계산했다. 1979년 매각가와 2000년 매입가와 2023년 리캐피털라이제이션과 임대료는 당대 보도라 본문에 그렇게 적었다.
출처 전체(72건) 펼치기
판결·등기·공시
- Matter of Joseph E. Seagram & Sons, Inc. v. Tax Commission, 14 N.Y.2d 314 — CourtListener · 1964-06-10
- Matter of Joseph E. Seagram & Sons, Inc. v. Tax Commission of New York, 18 A.D.2d 109 — CourtListener · 1963-03-05
- Matter of Pepsi-Cola Co. v. Tax Comm. of City of N.Y., 19 A.D.2d 56 — CourtListener · 1963-06-11
- ACRIS 뉴욕시 등기 문서 검색, Block 1307 Lot 1·Lot 9001 — NYC Department of Finance
- ACRIS Real Property Legals, Socrata 8h5j-fqxa — NYC Open Data
- ACRIS Real Property Parties, Socrata 636b-3b5g — NYC Open Data
- Form 424B5, COMM 2013-CCRE8 Mortgage Trust, 375 Park Avenue Loan Combination — SEC EDGAR · 2013
- Form 10-D Exhibit 99.1, COMM 2013-CCRE8, 서비서 코멘트 및 대출 명세 — SEC EDGAR · 2023-09-25
- Form 15-15D, COMM 2013-CCRE8 — SEC EDGAR · 2023-10-05
- KBRA Assigns Preliminary Ratings to RFR 2025-SGRM — KBRA · 2025-02-12
- KBRA Assigns Ratings to RFR 2025-SGRM — KBRA · 2025-03-05
- RFR Kicks off 2025 with Successful Refinancing and Leasing Transactions — Business Wire, 웨이백 · 2025-03-03
- RFR Celebrates 2024 Deal Highlights in NYC and Miami — PR Newswire · 2024-12-16
- New York State Tax Sourcebook, Table 63 Real Estate Transfer Tax Rates — NYS Department of Taxation and Finance · 2005-04
- Real Estate Transfer Tax, Fiscal Year 2026 — NYS Department of Taxation and Finance
시 기록·랜드마크·용도지역
- Seagram Building, Designation Report LP-1664 — NYC Landmarks Preservation Commission · 1989-10-03
- Seagram Building, First Floor Interior, Designation Report LP-1665 — NYC Landmarks Preservation Commission · 1989-10-03
- Four Seasons Restaurant Interior, Designation Report LP-1666 — NYC Landmarks Preservation Commission · 1989-10-03
- PLUTO 26v2, BBL 1013070001 — NYC Open Data
- Property Valuation and Assessment Data 2010/11~2018/19, Block 1307 Lot 1 — NYC Open Data
- Property Valuation and Assessment Data Tax Classes 1,2,3,4, 2022/23~ — NYC Open Data
- Property Tax Rates — NYC Department of Finance
- Zoning Resolution §81-211 Maximum Floor Area Ratio for Non-Residential or Mixed Buildings — NYC Department of City Planning
- City Council Land Use Subcommittee Transcript, LU 832·833, 610 Lexington Avenue — NYC Council Legistar · 2008
- City Planning Commission Report N 070497 ZRY, Privately Owned Public Plazas — NYC Department of City Planning · 2007-09-19
- APOPS 검색 결과, 375 Park — Advocates for Privately Owned Public Space
- Plan for tall tower behind Seagram Building approved by landmarks commission — CityRealty · 2005-11
건축·역사·학술
- The Seagram Building and the Bomb, ACSA 95th Annual Meeting Proceedings — Benjamin Flowers, ACSA · 2007
- Seagram's Bronze Tower, Architectural Forum 109, 1958년 7월, 67쪽(위 논문 주석 1 경유)
- Edgar M. Bronfman, Good Spirits: The Making of a Businessman, 1998, 80쪽(위 논문 주석 24 경유)
- Shrinking Skyscrapers: High Costs Keep New Ones Below '20s Peaks, The Wall Street Journal · 1959-07-01(위 논문 주석 11 경유)
- The Invention of Park Avenue: Second Era — The Skyscraper Museum
- Fourth Era: Impact of 1961 Zoning — The Skyscraper Museum
- The Greatest Grid: Plazas, Seagram Building — Museum of the City of New York
- 1961 New York City Zoning Resolution — New York Preservation Archive Project
- Seagram Building — Wikipedia
- Phyllis Lambert — Wikipedia
- Privately owned public space — Wikipedia
- The Social Life of Small Urban Spaces — Wikipedia
- 270 Park Avenue (1960–2021) — Wikipedia
- 270 Park Avenue (2025–present) — Wikipedia
- Seagram heiress Phyllis Lambert: An architectural visionary looks back — The Globe and Mail · 2013-04-24
보도·시장·사진
- Seagram Tower Offered for Sale At $75 Million — The New York Times · 1979-02-26
- Seagram Building goes for $85.5M — New York Daily News, Newspapers.com · 1979-06-01
- Seagram Building Denied Tax Credit By Appeals Court — The New York Times · 1964-06-11
- A Blow to Beauty Seen in Tax Ruling On Seagram Tower — The New York Times · 1964-06-13
- Seagram Quitting Half of Space on Park Ave. for a 3d Ave. Site — The New York Times · 1972-04-15
- Commercial Real Estate; New Lease on Luxury Dining for Four Seasons Restaurant — The New York Times · 1998-11-11
- From the Vault: 375 Park Avenue — Commercial Observer · 2014-02
- The Four Seasons Standoff — Architectural Record · 2015-05
- New York's The Four Seasons auction raises over $4 million — Dezeen · 2016-07-28
- Wells Fargo paying RFR a fee to break lease at Seagram Building — The Real Deal · 2019-01-25
- Blue Owl Capital Signs 137,660 SF Office Lease at 375 Park Avenue — REBusinessOnline · 2022-09-19
- RFR seeks $1B refi of Seagram Building — The Real Deal · 2023-02-15
- Aby Rosen gets extension on $1B Seagram Building refi — The Real Deal · 2023-05-10
- RFR Seals $1.1B Refi for 375 Park Avenue — Commercial Observer · 2023-12-18
- Aby Rosen's RFR Facing $2.5B Debt Bill As Defaults Pile Up — Bisnow · 2024-05-20
- Blue Owl Capital Expands Lease at Aby Rosen's Seagram Building — The Real Deal · 2024-10-15
- Aby Rosen nears $1.2B refi of Seagram Building — The Real Deal · 2025-02-13
- RFR Lines Up $1.2B CMBS Loan To Refinance Seagram Building — Bisnow · 2025-02
- Daol Takes RFR's 285 Madison At Foreclosure Auction — The Real Deal · 2025-04-18
- Aby Rosen's RFR sells 522 Fifth Avenue to Amazon — The Real Deal · 2025-05-02
- RFR's Aby Rosen On Midtown Rents, Amazon, Mamdani, the Chrysler Building and More — Commercial Observer · 2025-10-28
- Manhattan's Top-Dollar Office Leases Jump to Record Highs — CoStar · 2026-01
- MIC Capital Partners Grows to 55K SF at 375 Park Avenue — Commercial Observer · 2026-01-21
- The Five U.S. Office Buildings Leading the Race for Record Rents — Commercial Observer · 2026-02-24
- Citadel, Rudin and Vornado Plan 350 Park Avenue Tower — Commercial Observer · 2026-02
- No vacancy: Park Avenue fills up as office tenants snag every square foot — The Real Deal · 2026-03-17
- NYC Q2 2026 Manhattan Office Report — Colliers · 2026-07
- MarketBeat Manhattan Office Q2 2026 — Cushman & Wakefield · 2026-07
- File:Seagram Building. LOC gsc.5a16908.jpg — 위키미디어 공용
- File:Seagram Building Nov 2025 01.jpg — 위키미디어 공용