레버하우스는 지대가 건물 수익을 넘기 전에 넘어갔고, 바뀐 것은 건물이 아니라 계약이었다
연 615만 달러 지대가 2,000만 달러 초과로 재조정될 예정이었다. 건물의 순영업이익은 1,600만~1,800만 달러였고, 2015년 대출 재융자가 막혔다
레버하우스는 1952년 유니레버가 땅도 건물도 갖지 않은 채 지은 뉴욕 파크애비뉴의 유리 커튼월 사무실이다. 1998년 RFR이 유니레버 자리를 산 지상권의 지대는 연 615만 달러였고, 부동산 공정시장가치의 7.5%로 재조정되면 2,000만 달러를 넘을 예정이었다. 건물이 지대를 내기 전에 버는 순영업이익은 1,600만~1,800만 달러였다. 지대를 못 내서가 아니라 아직 내지 않은 지대 때문에 대출 재융자가 막혔고, 채권은 1,280만 달러에 팔렸다. 등기와 증권 공시, 학술지로 본다. 《건물을 짓는 돈: 세계편》 3편.
이 글은 《건물을 짓는 돈: 세계편》 3편이다. 세계의 건물 한 채를 잡아 그 돈이 왜 그런 모양인지 본다. 편마다 메커니즘 하나와 건물 하나. 이번 메커니즘은 재조정된 지대가 건물의 수익을 넘어서는 순간이고, 건물은 뉴욕 파크애비뉴 390번지 레버하우스다. 국내 건물은 《건물을 짓는 돈: 국내편》에서 따로 다룬다.
투자설명서에 지대 재조정이라는 말은 한 번도 나오지 않았다
2005년 3월 9일 레버하우스의 임차권은 감정가 1억 5,000만 달러에 1억 1,000만 달러를 빌렸다. 담보인정비율 73.3%, 금리 5.2693%, 만기 2015년 3월 11일이었다. 그 대출은 CSFB 2005-C2라는 증권으로 쪼개져 팔렸고, 미국 증권거래위원회에 등록된 투자설명서가 2.4메가바이트다. 그 전문에 "rent reset"이나 "reappraisal"은 한 번도 나오지 않는다. 지상권 위험 조항이 묻는 것은 셋뿐이다. 지상권 만기가 대출 만기보다 10년 이상 뒤인가, 땅주인이 저당권자에게 통지와 치유권을 주는가, 표준 보호 조항이 있는가. 지대가 얼마로 뛸 수 있는지는 묻지 않았다.
10년 뒤 그 대출은 만기에 갚지 못했다. 특수관리인 CWCapital이 투자자에게 보낸 코멘터리를 커머셜옵저버가 2015년 12월에 옮겼다. "지상권의 재조정 문언은 경제적으로 성립하지 않으며 대출 재융자를 개연성 없게 만들었다. 예상 지대가 연 615만 달러에서 2,000만 달러를 넘는 금액으로 오르는데, 그 자산의 순영업이익은 꾸준히 1,600만에서 1,800만 달러였다." 지대 하나가 건물이 버는 돈 전체보다 커진다는 뜻이다.
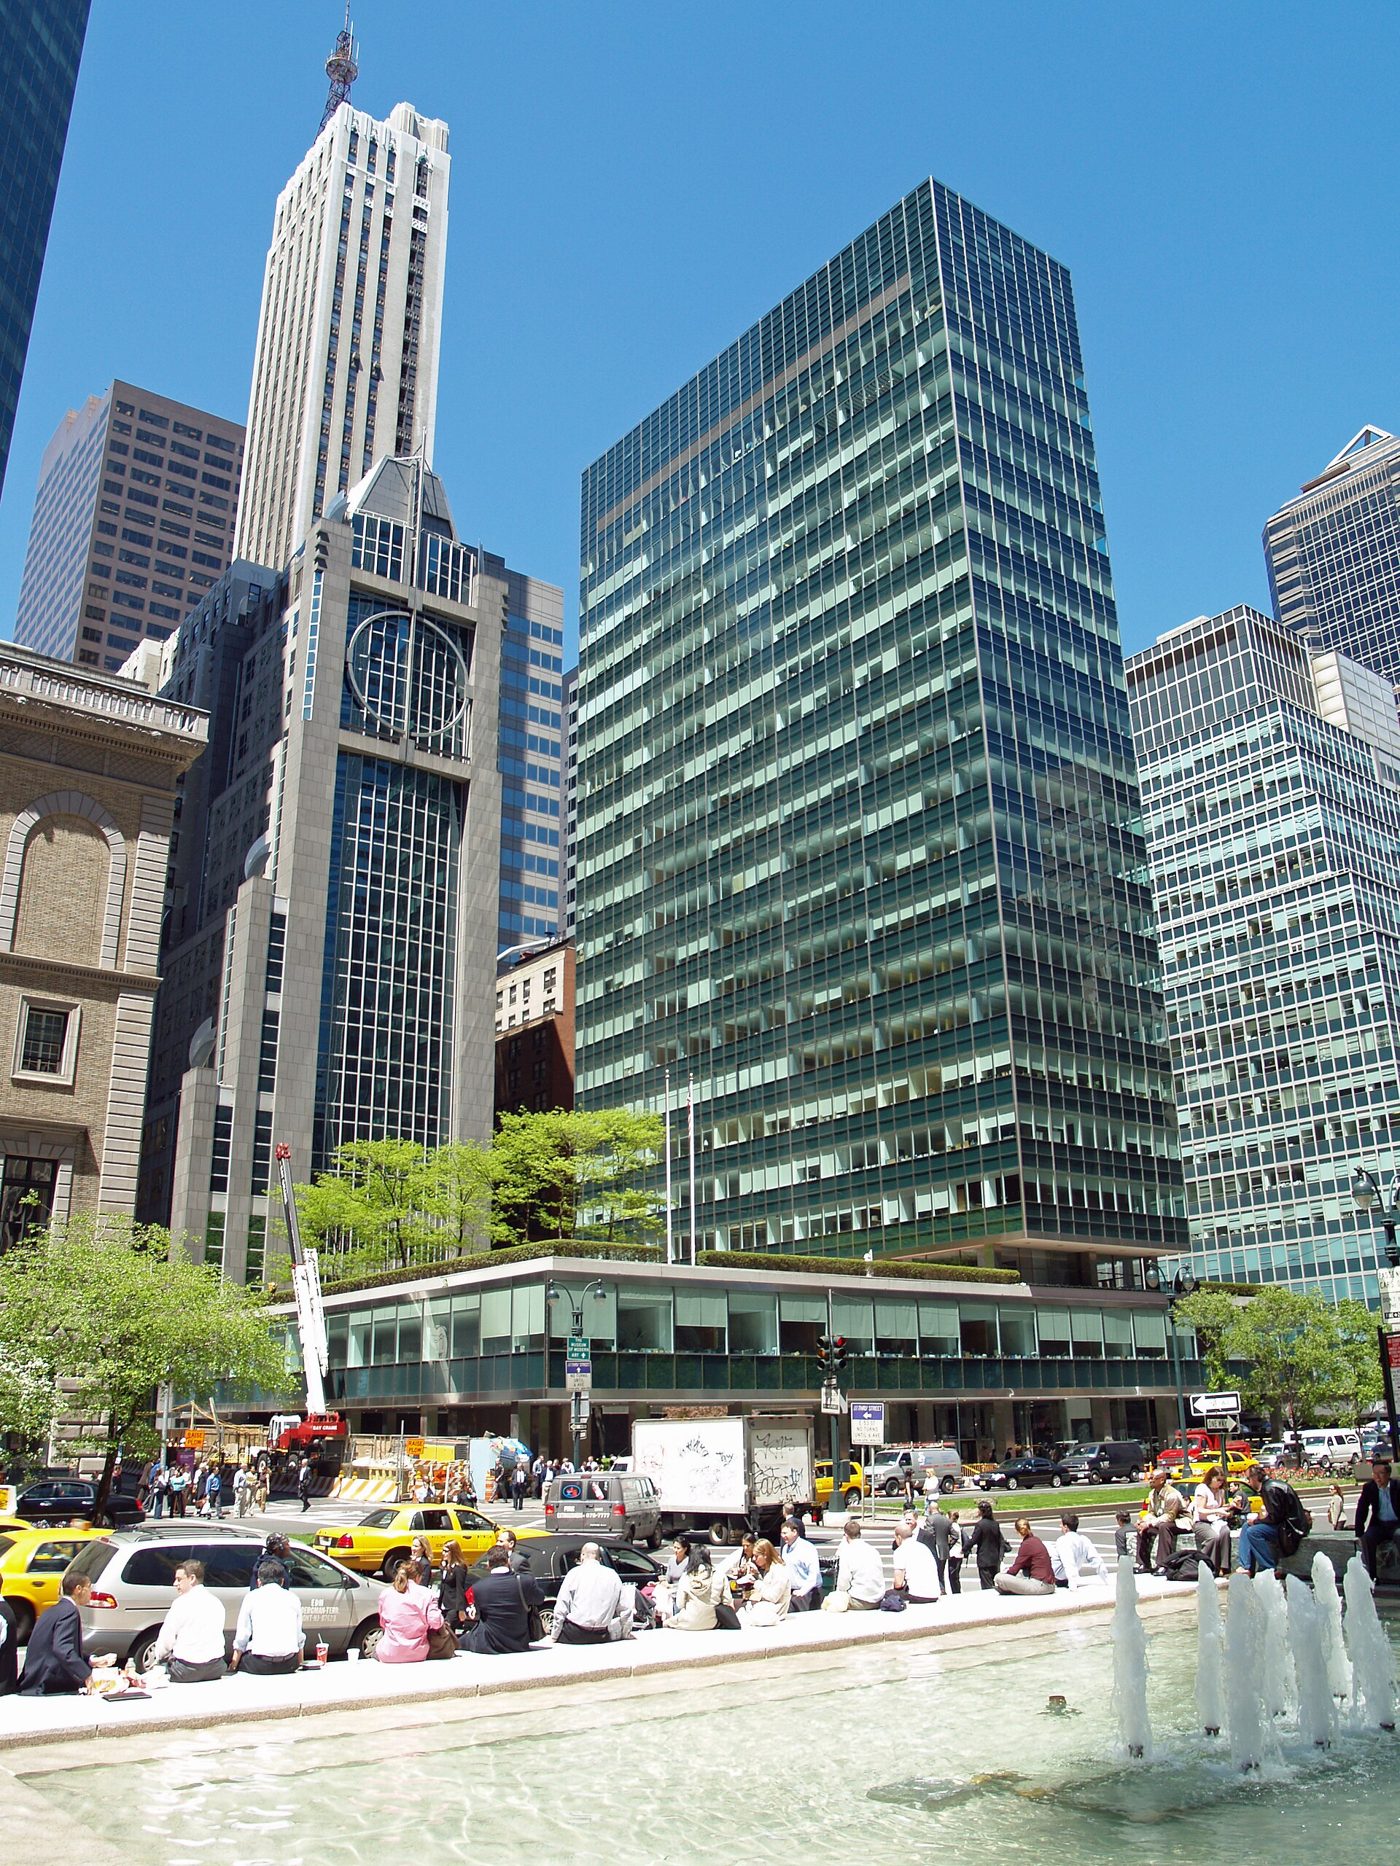
사진: David Shankbone, Public domain, 위키미디어 공용
건물은 1952년 4월에 문을 열었다. 스키드모어 오잉스 앤 메릴의 고든 번샤프트가 설계했고, 뉴욕에서 유엔 사무국 다음으로 유리 커튼월을 두른 고층 건물이다. 랜드마크 지정보고서는 2층 기단 위에 사무층 19개와 기계층 3개를 얹어 모두 24층으로 적고, 설계사는 21층, 시 과세 기록은 22층으로 적는다. 타워 폭은 53피트로 대지의 25%만 덮었다. 과세 기록의 연면적은 26만 2,945제곱피트다. 1952년에도 2015년에도 그 건물은 같았다. 달라진 것은 그 땅을 빈 땅으로 보고 매긴 값이었다.
크라이슬러 빌딩은 확정된 지대를 못 내서 2025년에 땅주인에게 넘어갔다. 레버하우스는 지대를 못 낸 적이 없다. 아직 오지 않은 지대 때문에 돈을 빌릴 수 없게 됐고, 그 순서가 이 건물의 메커니즘이다.
유니레버는 자기 이름이 붙은 본사의 세입자였다
레버하우스는 1952년부터 땅도 건물도 사용자의 것이 아니었다. 뉴욕시 랜드마크보존위원회의 1982년 지정보고서 각주 17이 등기부 권과 면까지 들어 그 순서를 적는다. 로버트 월턴 고엘릿의 유산이 토지 소유권을 유지한 채 레버브러더스에 임대했고, 레버브러더스는 건물을 지은 뒤 메트로폴리탄생명보험에 팔아 다시 빌렸으며, 토지 임차권을 반납해 땅은 메트로폴리탄생명에 임대됐다. 세 층이다. 고엘릿 신탁이 땅을 갖고, 메트로폴리탄생명이 지상권과 건물을 갖고, 레버브러더스가 전차인으로 썼다. 1949년 6월 무렵 변호사 14개 팀과 다수의 중개인, 여러 명의회사를 거쳐 비밀로 교섭한 60년 지상권이었고, 부지는 1815년 찰스 맥에버스 농장의 일부였다.
건물은 수익을 내지 않도록 설계됐다. 같은 보고서 각주 28은 뉴욕타임스 1952년 4월 27일자를 인용해 적는다. 레버브러더스는 다른 회사에 빌려줄 추가 사무실을 넣기를 원치 않았고, 1층 상업 임차인과 회사 상징을 나누는 데도 관심이 없었다. 연면적 29만 제곱피트에 직원 약 1,200명이 설계 프로그램이었고, 지상층의 실내는 약 30%뿐이었으며 나머지는 열주와 하늘로 열린 중정이었다. 당시 조닝은 대지의 25%만 덮으면 후퇴 없이 올릴 수 있게 했고, 레버하우스는 뉴욕에서 그 조항을 처음 쓴 건물이다. 70년 뒤 그 땅의 지대는 그 땅에 지을 수 있는 다른 건물의 값으로 매겨졌다.
1982년 11월 9일 뉴욕시는 준공 30년인 이 건물을 랜드마크로 지정했다. 공청회에서 찬성 증언 8명, 반대 0명이었고 소유자 측은 서면으로 반대했다. 2년 뒤인 1985년 3월 11일 세라 코레인의 390 타워 어소시에이츠가 두 건의 문서를 같은 날 등기했다. 1월 21일자 증서로 고엘릿 수탁자에게서 토지를, 3월 6일자 양수도로 메트로폴리탄생명에게서 지상권과 건물을 샀다. 토지 증서의 뉴욕주 양도세 인지는 12만 8,000달러였고 당시 세율 0.4%로 역산하면 3,200만 달러다. 지상권 양수분의 인지란은 "none"이다. 보도는 총액 4,250만 달러로 쓴다. 이 역산은 이 글의 계산이다. 그 뒤 토지 소유자는 2026년까지 바뀌지 않았다. 마샤 로즈 야위츠는 세라 코레인을 두고 "무엇이든 파는 것을 혐오했다"고 했고, 딸 엘리자베스 클라인한스는 1999년에 "어머니는 그 건물을 자기 모나리자라고 불렀다"고 했다.
1997년 9월 유니레버는 레버브러더스 부문을 코네티컷 그리니치로 옮긴다고 발표했다. 1998년 12월 17일 에이비 로젠과 마이클 푹스의 RFR이 유니레버의 전대차 지위를 양수했고, 다음 날 계약을 전부 다시 썼다. 등기된 리스 각서의 조건은 이렇다. 기본 기간 39년, 1999년 1월 1일부터 2038년 12월 31일까지. 12년씩 다섯 번 갱신권. 임대인이 토지나 개발권을 팔 때 임차인에게, 임차인이 임차권을 넘길 때 임대인에게 각각 우선제안권. 보도가 일관되게 쓰는 "99년 지상권"은 39년에 60년의 갱신권을 더한 숫자다. 대가는 보도로 3,000만 달러, 양도세 16만 8,400달러를 0.4%로 역산하면 4,210만 달러다. 이 역산도 이 글의 계산이고, 인수한 채무가 과세표준에 들어갔을 수 있다. RFR은 2,500만에서 3,000만 달러를 더 들여 커튼월을 전부 교체했다. 계약상 복원 의무였다.
로젠은 2017년 커머셜옵저버에 이렇게 말했다. "우리는 바로 옆 400 파크애비뉴를 갖고 있었고 내 사무실에서 레버하우스가 보였다. 사흘 안에 계약했다." 레버하우스를 산 뒤 "1년 뒤에" 시그램 빌딩을 샀다고 했고, 실제 매입은 2000년이다. 두 건물을 가진 것이 "우리 커리어의 정점"이었다고 했다. 사흘 안에 서명한 그 계약서 안에 지대를 다시 정하는 조항이 있었다.
왜 땅값이 건물 수익을 넘어섰나
땅값이 건물 수익을 넘어선 이유를 감정평가 학술지는 이렇게 설명한다. 재조정 감정이 땅을 빈 땅으로 보면 그 땅에 지을 수 있는 건물이 서 있는 건물보다 크고, 레버하우스가 그 사례다. 뉴욕시 토지대장에 따르면 레버하우스 부지는 3만 4,844제곱피트다. 상업 용적률 상한 15.0을 쓰면 지을 수 있는 연면적은 52만 2,660제곱피트다. 같은 대장의 주거 용적률은 10.0이고 그 기준이면 34만 8,440제곱피트다. 서 있는 건물은 26만 2,945제곱피트, 실현 용적률 7.55로 상업 상한의 50.3%다. 어느 전제든 서 있는 건물보다 크고, 실제 감정이 어느 전제를 썼는지는 확인하지 못했다. 이 나눗셈은 이 글의 계산이다. 개별 랜드마크라 그 자리에 더 지을 수는 없다. 그 용적을 공중권으로 팔 수 있는지는 확인되지 않았고, 1998년 계약은 개발권의 처분권을 임대인에게 두고 임차인에게 우선제안권만 줬다. 임차인은 쓸 수 없는 용적까지 들어간 땅값에 요율을 곱한 지대를 낸다.
재조정 공식은 보도로만 확인된다. 더리얼딜 2020년 1월 24일자는 "지대가 1월 1일자로 부동산 공정시장가치의 7.5%에 해당하는 금액으로 재조정된다"고 썼다. 등기된 리스 각서에는 지대 금액도 재조정 조항도 없다. 각서는 기간과 당사자와 우선권만 공시한다. 그 7.5%가 토지만의 가치인지, 빈 땅 가정 문구가 어떻게 적혀 있는지는 계약서 원문 없이 단정할 수 없다. 발효 시점도 보도마다 2019년, 2020년 1월 1일, 2023년, 2024년 1월로 갈린다. 이 글은 2020년대 초로 쓴다.
산수는 특수관리인의 한 문장에 다 들어 있다. 지대 차감 전 순영업이익 1,600만에서 1,800만 달러에 지대 615만 달러를 넣으면 지대 비중은 34.2%에서 38.4%다. 2,000만 달러를 넣으면 111.1%에서 125.0%다. 지대를 빼고 남는 돈은 마이너스 200만에서 400만 달러다. 2005년 투자설명서의 순영업이익 836만 1,024달러는 지대를 뺀 뒤의 값으로 읽힌다. 투자설명서가 비용을 항목별로 쪼개지 않아 단정할 수 없지만, 그 지상권이 지대·재산세·공과금을 임차인이 전부 부담하는 순임대라고 같은 문서가 적는다. 이 읽기는 이 글의 추론이다. 그해 지대는 지대적립금 초기 예치액 39만 5,833달러가 한 달분이라고 보면 연 약 475만 달러로 역산되고, 이 수치는 이 글의 추정이다. 두 기준이 다르므로 이 글은 어느 쪽인지 밝혀 쓴다. 대출의 연 원리금은 723만 1,620달러였고 처음 36개월은 이자만 냈다. 재조정 전에는 지대 차감 후 985만에서 1,185만 달러로 원리금을 1.36배에서 1.64배 덮었고, 재조정 후에는 분자가 음수라 배율이 성립하지 않는다. 특수관리인이 "재융자가 개연성 없다"고 쓴 근거가 이 한 줄이다.
| 항목 | 재조정 전 | 재조정 예상 |
|---|---|---|
| 연 지대 | 615만 달러 | 2,000만 달러 초과 |
| 지대 차감 전 순영업이익 | 1,600만~1,800만 달러 | 같음 |
| 지대 비중 | 34.2~38.4% | 111.1~125.0% |
| 지대 차감 후 | 985만~1,185만 달러 | 마이너스 200만~400만 달러 |
| 연 원리금 723만 달러 대비 | 1.36~1.64배 | 성립 안 함 |
비중과 차감 후 금액은 이 글의 계산이다. 같은 대출의 2004년 결산 배율은 1.13배, 2015년 1월 특수관리 이관 시점의 보고 배율은 1.33배다. 그 배율들은 순현금흐름 기준이라 적립금과 자본지출을 뺀 값이고, 표의 1.36~1.64배는 그것을 빼지 않은 값이다. 왜 요율 7.5%가 그런 값을 만드는지는 부동산 변호사 조슈아 스타인이 2019년 10월 커머셜옵저버에 썼다. "재조정 공식이 훨씬 낮은 환원율과 콘도 개발 가능성에서 일부 끌어낸 토지가치에 6%나 7%의 고정 계수를 적용하면, 지대가 건물의 순영업이익 전체를 삼키거나 그 이상이 될 수 있다." 그리고 "그 역학이 최근 레버하우스에서 벌어졌다"고 적었다. 땅값을 만드는 환원율은 3%대로 내려갔는데 그 땅값에 곱하는 계수는 1930년대부터 쓰던 6%에서 8%다. 땅의 수익률보다 높은 숫자를 땅값에 곱하면 결과는 건물의 이익을 넘는다. 펜1은 6%, 레버하우스는 7.5%, 립스틱 빌딩의 한 필지는 8%다.
미국부동산감정평가협회가 내는 동료심사 학술지 《디 어프레이절 저널》 2023년 4호에 제롬 D. 웨일런이 쓴 지상권 논문은 레버하우스를 직접 지목해 순서를 적었다. "재감정 절차가 2023년 지대를 615만 달러에서 2,000만 달러 이상으로 올리겠다고 위협했고, 이는 그 부동산이 내는 순수익 전체보다 많았다. 다가오는 지대 인상 때문에 당시 지상권 임차인은 기존 임차권 저당을 재융자할 수 없었다. 디폴트 상태의 그 저당은 6,830만 달러 손실로 매각된 것으로 보도됐다." 재조정이 다가온다, 재융자가 안 된다, 디폴트, 채권 매각, 새 임차인. 지대를 못 내서 쫓겨난 것이 아니다.
장부에는 그것이 보이지 않는다. 같은 땅주인의 다른 건물을 가진 보나도의 2024년 사업보고서 주석은 이렇게 적는다. "리스 기간 중 발생하는 공정시장 지대 재조정은 중대할 수 있으나 관련 사용권 자산과 리스 부채의 재측정을 일으키지 않으며, 발생한 기간에 변동 임차료 비용으로 인식된다." 다가오는 재조정은 부채로 잡히지 않는다. 그런데 대주는 그것을 보고 돈을 안 빌려준다. 장부에 없는 부채가 자금 조달을 먼저 끊는다.
임차권의 등기 기재액이 채무액이었고 임차인의 지분은 0에 가까웠다
2015년 1월 레버하우스 대출은 특별관리로 넘어갔다. 잔액 9,880만 달러, 임대율 96%, 부채상환비율 1.33배였다. 그 증권의 남은 담보 중 17%가 넘는 최대 자산이었다. 3월 11일 만기에 갚지 못했다. 2016년 11월 특수관리인이 담보권 실행을 제기했고, 2018년 5월 더리얼딜은 잔액 8,500만 달러에 3년 연체라고 썼다. 신탁은 2006년 1월에 증권거래위원회 보고를 중단해 그 10년의 디폴트는 공시로 남지 않았다. 남은 것은 뉴욕시 등기다. 블록 1289 로트 36의 등기 문서 103건을 전수로 보면 돈의 사슬이 복원된다.
| 문서일 | 문서 | 당사자 | 기재액 |
|---|---|---|---|
| 2005-03-09 | 대출 합의 | RFR 법인 → 컬럼 파이낸셜 | 1억 1,000만 달러 |
| 2018-07-19 | 리스 각서 | 390 타워 어소시에이츠 → WI/BSREP III 390 Park | 0, 양도세 0 |
| 2019-01-18 | 저당권 양도 | 웰스파고 수탁자 → 390 Park Debt Acquisition | 0 |
| 2019-05-31 | 임차권 양도 | RFR 법인 → 390 Park Property | 8,257만 5,130달러 |
| 2020-05-20 | 임차 지위 이전 | 390 Park Property → WI/BSREP III 390 Park | 125만 달러, 문서 문구는 10달러 |
| 2020-05-20 | 재작성 지상권 각서 | 390 타워 어소시에이츠 → WI/BSREP III 390 Park | 2억 4,000만 달러 |
| 2020-11-01 | 저당 연장·변경 | 390 타워 어소시에이츠 → 애플뱅크 | 3,000만 달러 |
| 2025-12-12 | 저당권 2건 | WI/BSREP III 390 Park → BNY멜런 | 1억 5,000만 달러 |
2018년 7월 19일이 분기점이다. 토지 소유자 390 타워 어소시에이츠는 그날 워터맨 인터레스츠와 브룩필드의 기회형 펀드 3호가 세운 법인에 기준 만기 2059년 12월 31일의 새 지상권을 맺었고 엿새 뒤 등기됐다. 양도세는 0이었다. 같은 날 미등기 계약으로 RFR 지상권의 임대인 지위를 그 법인에 통째로 넘겼다. 토지, 그 위에 브룩필드·워터맨, 그 위에 RFR이 앉는 샌드위치가 됐다. 그날부터 RFR의 지대는 코레인이 아니라 자기를 밀어낼 수 있는 경쟁 매수인에게 들어갔다. 프리드 프랭크의 부동산 소송 변호사 재니스 맥 어보이가 지상권 일반을 두고 비스나우에 했던 말 "임차인은 오가며 다 당한다"를 비스나우는 이 기사에 붙였다. RFR은 2019년 11월 워터맨이 기밀정보를 유용했다며 소를 냈고, 그 결과는 확인하지 못했다.
채권은 2019년 1월 18일 신탁에서 390 Park Debt Acquisition Corp.로 넘어갔고, 2월에 램스필드 호스피탤리티 파이낸스 계열이 1,280만 달러를 지급했다는 보도가 나왔다. 손실 6,830만 달러의 원 출처는 뉴욕포스트 2019년 2월 19일자다. 원금 1억 1,000만에서 1,280만을 빼면 9,720만이라 맞지 않는다. 6,830만에 1,280만을 더한 8,110만 달러가 손실 산정의 기준 잔액이고, 2019년 5월 31일 임차권 양도 등기의 기재액 8,257만 5,130달러와 1.8% 차이다. 손실률은 잔액 기준 84%, 원금 기준 62%다. 이 검산은 이 글의 계산이다. 잃은 쪽은 건물 주인이 아니라 그 증권을 들고 있던 투자자다. 5월 31일 양도는 양도인과 양수인이 모두 RFR 홀딩 산하 법인인 내부 이관이었다. 그 기재액이 그날의 채무 수준과 사실상 같다는 것은 임차인에게 남은 지분이 0에 가까웠다는 뜻이다. 지분 0은 등기에서 바로 읽히는 숫자가 아니라 이 글의 추론이다.
2020년 1월 24일 브룩필드·워터맨은 뉴욕주 법원에 제3 감정인 선임을 청구했다. 더리얼딜이 그날 보도한 청구 이유는 샌드위치 리스의 지대가 1월 1일자로 부동산 공정시장가치의 7.5%로 재조정되는데 양측 감정이 갈리고 RFR이 중립 감정인에 동의하지 않는다는 이유였다. 5월 20일 RFR은 임차인 지위를 "10달러와 기타 대가"에, 상환청구 없이, 같은 날짜 합의서에 종속시켜 넘겼다. 양도세로 역산한 신고 대가는 약 107만 달러이고 등기 기재액은 125만 달러다. 한 문서에 숫자가 셋이다. 같은 날 토지 소유자와 브룩필드·워터맨은 지상권을 만기 2100년 5월 31일로 다시 썼고 등기 기재액은 2억 4,000만 달러다. 그 금액이 80년치 지대의 현재가치인지 다른 것인지는 확인하지 못했고, 새 지상권의 연 지대는 어디에도 공개되지 않았다. 로젠은 더리얼딜에 한 줄로 답했다. "코멘트 없음. 우리 지분을 팔았고 새 벤처에 소수 지분을 남겼다." 코레인 가문을 대리한 로펌은 이 거래를 "RFR이 보유한 기존 지상권의 소멸"과 워터맨·브룩필드 합작과 맺은 "기존 지상권의 변경"으로 설명했다. 매각이 아니라 소멸이다.
같은 날 같은 가문의 다른 건물에서도 지상권이 정리됐다. 보나도는 2020년 5월 20일 608 피프스애비뉴의 토지·건물 리스를 코레인 측에 포기하는 합의를 맺었다. 2019년에 손상 9,386만 달러를 털었고 2020년에 리스 부채 소멸이익 7,026만 달러를 인식했다. 포기가 장부에서는 이익으로 찍힌다. 그 뒤 11월 1일 토지 소유자는 2013년부터 애플뱅크에 잡혀 있던 3,000만 달러 통합 저당의 만기를 2030년 11월 1일로 연장하고 금리를 연 3%로 바꿨다. 2020년 12월부터 10년 동안 매월 이자만 내고 원금은 만기에 한 번에 갚는 조건이다. 등기 원문의 제목은 "어음 및 저당 연장·변경 합의"다. 땅은 프루덴셜 저당 시절부터 계속 담보였고, 새 지상권이 확정된 직후 그 저당이 10년 만기 이자만 상환으로 갈아탔다. 같은 건물 위에서 임차권 쪽은 84% 손실로 끝났고 토지 쪽은 조건이 좋아졌다.
2025년에는 같은 건물이 1억 5,000만 달러를 새로 빌렸다
새 임차인이 가장 먼저 한 일은 공사가 아니라 계약이었다. 2018년 7월에 새 지상권을 등기했고 공사는 2021년에 시작했다. 1억 달러를 들여 1952년의 설계사 SOM이 복원을 맡았고, 샹플레인 호수의 채석장에서 원래 석재를 다시 찾았으며, 3층과 테라스에 임차인 클럽을 넣었다. 2023년 11월 준공 직후 노던트러스트 등 세 건의 임대가 약 200달러로 체결됐다. 2024년 미드타운 평균 호가는 79달러에서 80달러였다. 체결가와 호가 평균은 같은 통계가 아니고 시점도 1년 다르지만 배율은 2.5배다. 2025년 1월 CBRE와 인더스트리어스가 6개 층 6만 4,350제곱피트를 빌렸고 CBRE는 그중 네 개 층에 글로벌 금융 본부를 두며, 12월 10일 소유주는 100% 임대를 발표했다. 12월 12일 BNY멜런이 1억 5,000만 달러를 빌려줬다. 등기상 두 건, 1억 3,673만 3,175달러와 1,326만 6,825달러다. 만기와 금리는 공개되지 않았다.
2015년에 1억 1,000만 달러를 재융자하지 못한 건물이 2025년에 1억 5,000만 달러를 빌렸다. 건물은 같다. 랜드마크라 면적도 같다. 바뀐 것은 지상권 계약이고, 그 계약의 지대가 얼마인지는 아무도 밝히지 않았다. 새 계약에서 재조정 조항이 빠졌는지, 고정 계단이 됐는지, 물가 연동이 됐는지는 확인하지 못했다. 재조정 조항이 있으면 임차권 저당 대주가 피한다는 것이 학술지의 서술이고, 대출이 나왔다는 것은 간접 증거일 뿐이다.
같은 땅주인의 다른 건물에서 감정가가 열 배로 갈렸다
레버하우스에서는 공개되지 않은 재조정 절차의 내부가 같은 가문의 다른 건물에서 법정 기록으로 드러났다. 펜실베이니아역 앞 펜1은 1972년 준공한 연면적 250만 제곱피트 타워이고 1984년 세라 코레인이 블록 전체의 토지를 샀다. 지상권자는 보나도다. 계약은 2023년 6월 17일자로 지대를 토지 공정시장가치의 6%로 다시 정하고, 가치는 계약서가 "편파가 없어야 한다"고 명시한 3인 감정 패널이 정한다. 직전 지대는 연 250만 달러였다. 코레인 측 감정인은 처음에 토지를 19억 달러로, 보나도 측 감정인은 1억 8,000만 달러로 제시했다. 보나도 측은 처음에 "진정한 경제적 가치가 없다"고 했다. 초기 제시 단계에서 양측 사이는 열 배였다. 제3 감정인은 전대차가 유효한 상태로 2억 5,000만, 없는 상태로 3억 3,700만 달러를 냈다. 같은 땅인데 가정 하나로 8,700만 달러가 달라졌다. 그 뒤 코레인 측은 3억 2,000만에서 4억 달러로 정정 제출했고 보나도 측은 "사실상 0"이라던 의견을 거두고 제3 감정인의 수치에 동의했다. 더리얼딜은 제3 감정인의 범위를 연 지대 1,500만에서 2,000만 달러로 환산했다.
6%를 곱하면 코레인 측 초기 제시액은 연 1억 1,400만 달러, 보나도 측은 1,080만 달러가 된다. 이 곱셈은 이 글의 계산이고 법원이 확정한 값이 아니다. 2025년 10월 31일 아서 엥고론 판사는 보나도 측 감정인의 편파 가능성을 이유로 감정 결과를 취소했다. 더리얼딜이 옮긴 결정문은 "이 법원은 이렇게 라쇼몽 같은 관점 차이를 거의 본 적이 없다"고 적었고, "어쩌면 감정은 법처럼 소시지와 같아서 만들어지는 과정을 보지 않는 편이 나을지 모른다. 그러나 당사자와 법원은 공정하도록 설계된 절차가 실제로 절차였지 어둠 속의 한 발이나 그보다 나쁜 것이 아니었다고 합리적으로 확신할 수 있어야 한다"고 썼다. 뒷절이 취소의 논리다. 엥고론은 2025년 말 퇴임했고 사건은 라일 프랭크 판사에게 넘어갔다. 2026년 1월 보나도가 항소했다. 보나도 측 대리인은 재니스 맥 어보이다. 지상권 임차인은 오가며 다 당한다고 말했던 그 변호사가 펜1에서는 임차인을 대리한다. 같은 메커니즘이 어느 쪽에서도 쓰인다.
재조정 뒤 지상권자가 택한 결말은 네 가지다. 레버하우스처럼 새 임차인에게 넘어가는 교체, 608 피프스애비뉴처럼 포기, 트럼프플라자처럼 매입, 펜1과 카네기하우스처럼 소송이다. 맨해튼 61번가의 협동조합 아파트 트럼프플라자는 2024년 재조정을 앞두고 2014년 11월 땅주인 루스 가문에 1억 8,500만 달러를 제시했고, 2015년 2월 26일 그 값으로 토지 증서를 등기했다. 같은 날 웰스파고에서 4,400만 달러를 빌렸다. 보도는 가구당 부담금이 최대 100만 달러에 이를 수 있다고 썼다. 1935년 그 땅의 리스에 적힌 재조정 조항은 토지 감정가의 6%였고 감정 기준은 "빈 땅, 미개량, 단일 필지, 이 리스로부터 자유롭고 부담 없는 상태"였다. 1956년 뉴욕주 법원이 루스 대 S.Z.B. 사건에서 그 조항을 다뤘고, 그 땅이 트럼프플라자 부지와 같은 필지인지는 판결 원문의 필지 특정을 열지 못해 단정하지 않는다. 타워57의 지상권자 찰스 코언은 2023년 7월 이메일로 땅주인에게 "실행 가능한 한 빨리 건물을 반환할 의사"를 통보했고, 10월에 중재를 개시했으며, 12월 땅주인의 퇴거 소송은 지대 900만 달러와 재산세 420만 달러 체납을 주장했다. 코언이 "최고최선 사용"이라며 요구한 주거 전환은 재조정 감정에서 땅값을 밀어올리는 바로 그 용도다. 지상권자가 수익을 지키려 꺼내는 카드와 땅주인이 지대를 올리려 꺼내는 카드가 같은 카드다. 57번가의 카네기하우스는 2025년 7월 중재로 지대가 436만에서 약 2,460만 달러가 됐다가 2026년 9월 항소부가 중재인의 이해충돌을 이유로 판정을 취소했다. 그 경위는 40월스트리트 편에서 다뤘다.
| 결말 | 건물 | 땅주인 | 무엇이 일어났나 |
|---|---|---|---|
| 교체 | 레버하우스 | 코레인 | 2018년 샌드위치, 2020년 10달러 이전, 새 지상권 2100년 |
| 포기 | 608 피프스애비뉴 | 코레인 | 2020-05-20 보나도 포기, 손상 9,386만·소멸이익 7,026만 |
| 포기 | 타워57 | 윌리엄 월러스 | 2023년 7월 코언 반환 통보, 결말 미확인 |
| 매입 | 트럼프플라자 | 루스 가문 | 2015년 토지 1억 8,500만, 가구당 최대 100만 예상 |
| 소송 | 펜1 | 코레인 | 감정 19억 대 1억 8,000만, 2025년 취소, 2026년 항소 |
| 소송 | 카네기하우스 | 슈론·워너 | 2025년 450% 중재, 2026-09 취소 |
이 사례들이 공유하는 것은 계수다. 1935년 리스의 6%, 펜1의 6%, 레버하우스의 7.5%, 카네기하우스의 8.1667%다. 그 1930년대 관행이 2020년대 감정가에 곱해진다. 레버하우스에서 그 결과가 2,000만 달러 초과였고, 특수관리인은 그것을 숫자로, 학술지는 건물이 내는 순수익 전체보다 많다는 문장으로 적었다.
남은 기간이 아니라 지대가 임차권의 값을 정한다
RFR이 넘긴 임차권은 만기까지 78년이 남아 있었다. 《디 어프레이절 저널》의 지상권 논문은 잔존 기간이 20~30년뿐이면 최고최선 사용으로의 대규모 개량이나 재개발에 자금을 대기가 매우 어렵다고 적었지만, 레버하우스는 그 원리가 적용되지 않는 사례다. 2005년 감정가 1억 5,000만 달러였던 임차권이 2019년 RFR 내부 이관 등기에 채무액 8,257만 달러로 적히고 2020년 125만 달러, 문서 문구로는 10달러에 이전됐다. 14년간 명목으로 45% 내렸고 마지막에 0에 가까워졌다. 같은 필지의 뉴욕시 과세 시장가치는 2010/11 과세연도 1억 4,000만 달러에서 2018/19 과세연도 2억 1,358만 달러로 올랐다. 이 하락은 시장이 아니라 계약에서 왔다. 임차권의 값은 남은 기간이 길어도 지대가 순영업이익을 넘는 순간 0 이하가 된다.
임차권의 값을 정하는 변수가 잔존 기간이 아니라 지대라면, 임차권을 살리는 변수도 공사가 아니라 계약이다. 새 임차인은 건물을 고치기 전에 계약을 다시 썼고 그 계약의 지대는 공개되지 않았다. 등기에 적힌 2억 4,000만 달러를 할인율 5%에서 7%로 80년 연금으로 풀면 연 1,220만에서 1,690만 달러가 나온다. 이 환산은 이 글의 계산이고, 만기 80년과 그 금액이 지대의 현재가치라는 두 전제가 확인되지 않아 추정으로만 둔다. 재조정 조항이 있는 지상권은 임차권 저당 대주가 피한다는 것이 같은 논문의 서술이고, 그 조항이 새 계약에서 빠졌는지가 이 건물의 2025년 대출을 설명하는 열쇠인데 그것도 열리지 않았다.
| 사례 | 임차권을 죽인 변수 | 잔존 기간 |
|---|---|---|
| 레버하우스 | 감정형 재조정, 공정시장가치의 7.5% | 78년 |
| 크라이슬러 빌딩 | 계약서에 확정된 계단식 지대 | 120년 이상 |
| 40월스트리트 | 2033년 재설정 예정, 빈 땅에 90만 제곱피트 | 2206년까지 갱신 가능 |
| 챠닌 빌딩 | 만기 임박 | 1926년 인수한 105년 임차권 기준 2031년 |
땅주인이 번 돈은 계산할 수 없다. 1999년부터 2019년까지 연도별 지대가 공개되지 않았고 2020년 계약의 지대도 없다. 확인되는 것은 1985년 토지 역산 3,200만 달러, 1998년 대가 3,000만에서 4,210만 달러, 2005년 지대 추정 약 475만 달러, 2015년 615만 달러, 2020년 등기액 2억 4,000만 달러, 2020년 토지 저당 연장 3,000만 달러다. 세라 코레인이 모나리자라고 부른 건물 밑의 땅은 1985년 이후 한 번도 팔리지 않았다.
확인하지 못한 것을 적는다. 1998년 계약서의 재조정 문구와 7.5%가 토지만의 가치인지, 2020년 새 지상권의 지대와 재조정 조항, 1952년 레버브러더스가 메트로폴리탄생명에 건물을 판 금액, 1949년 60년 리스의 지대, 2018년 임대인 지위 양수의 대가, 2020년 RFR이 신고 대가 107만 달러 밖에 합의서로 받은 돈, 재단장 1억 달러의 자금 구조, BNY멜런 대출의 만기와 금리, 6,830만 달러를 산출한 기관, RFR이 2019년에 낸 소송의 결말은 열지 못했다. 재조정 발효일은 보도가 네 가지로 갈려 못박지 않았다.
한국에서 토지 감정가에 요율을 곱하는 지대를 사업비 2조 6,000억 원 규모로 쓴 건물이 여의도 파크원이다. 그 계약의 요율은 감정가의 연 5%이고, 파크원 지상권의 요율을 국유재산 사용료와 나란히 놓은 글에서 따로 다뤘다. 레버하우스의 질문은 그 5%가 아니라 5%를 곱할 땅값을 누가 어떤 전제로 정하느냐이고, 파크원 계약서의 그 조항은 아직 열리지 않았다.
출처
본문의 1952년 구조와 원 설계 의도는 뉴욕시 랜드마크보존위원회 1982년 지정보고서의 각주에서, 2005년 대출 조건과 손익은 미국 증권거래위원회에 등록된 투자설명서에서 가져왔다. 1985년부터 2025년까지의 거래와 금액은 뉴욕시 등기를 전수로 확인했고, 양도세 인지로 역산한 금액은 이 글의 계산으로 표시했다. 지대 615만 달러와 순영업이익 1,600만~1,800만 달러는 특수관리인의 코멘터리를 인용한 보도이고 감정평가사협회 학술지가 같은 숫자를 썼다. 재조정 공식 7.5%와 2020년 새 지상권의 조건은 보도와 등기 각서로만 확인되며 계약서 원문은 비공개다.
출처 전체(49건) 펼치기
등기·지정보고서·증권 공시·학술
- Lever House 지정보고서 LP-1277, Designation List 161 — 뉴욕시 랜드마크보존위원회 · 1982-11-09
- CSFB Commercial Mortgage Pass-Through Certificates Series 2005-C2, Form 424B5 — SEC EDGAR · 2005-05-24
- CSFB 2005-C2, Form 15-15D 보고 의무 중단 — SEC EDGAR · 2006-01-26
- CSFB 2005-C2, Form 10-K FY2005 — SEC EDGAR · 2006-03-30
- Vornado Realty Trust Form 10-K FY2020, 608 Fifth Avenue 포기 합의 — SEC EDGAR · 2021-02
- Vornado Realty Trust Form 10-K FY2024, 지대 재조정 회계 처리·PENN 1 — SEC EDGAR · 2025-02
- ACRIS Real Property Legals, Block 1289 Lot 36 — NYC Open Data · 확인 2026-10-06
- ACRIS Real Property Master — NYC Open Data · 확인 2026-10-06
- ACRIS Real Property Parties — NYC Open Data · 확인 2026-10-06
- PLUTO 26v2, BBL 1012890036 — NYC Open Data · 확인 2026-10-06
- NYS Tax Sourcebook 2005년판, Table 63 부동산양도세 세율 연혁 — 뉴욕주 세무재정국 · 2005-04
- The Problem of Ground Leases, Jerome D. Whalen — The Appraisal Journal 2023년 4호 · 2023
- Lever House — SOM 프로젝트 페이지
- Korein Family Restructures Ground Lease at Landmark Lever House — Olshan Frome Wolosky · 2020-05-29
보도, 계약과 디폴트
- Lever House Loan Goes to Special Servicer — Commercial Observer · 2015-01
- Not All is Lost for Lever House as RFR Persists in Loan Search — Commercial Observer · 2015-07
- Four Iconic Properties That Have Faced Financial Woes — Commercial Observer · 2015-12-02
- Ruth v. S.Z.B. Corp., 2 Misc.2d 631 (N.Y. Sup. Ct. 1956) — CourtListener · 1956-07-09
- Chanin Building — Wikipedia
- Could the Lever Snap on RFR's Crown Jewel? — Commercial Observer · 2017-02
- Ground wars: Surging property values are upending commercial landlords' ground leases — Crain's New York Business · 2017-01-01
- Meet the family that's got Aby Rosen over a barrel at Lever House — The Real Deal · 2017-06-09
- From profit to peril on Park Avenue: Lever House faces a reckoning — Crain's New York Business · 2018-05-08
- Lever House in limbo: Bondholders move to foreclose on troubled property — The Real Deal · 2018-05-08
- Brookfield, Waterman take over ground lease at Lever House amid RFR's refi woes — The Real Deal · 2018-07-23
- New buyer picks up debt on RFR Realty's Lever House — The Real Deal · 2019-01-30
- Troubled loan backing Lever House sees $68M in losses — The Real Deal · 2019-02-20
- Solving the Ground Rent Problem, Joshua Stein — Commercial Observer · 2019-10
- Aby Rosen says Tod Waterman stabbed him in back on Lever House deal — The Real Deal · 2019-11-12
- RFR Realty sues Tod Waterman over disputed Lever House ground lease deal — Bisnow · 2019-11
- Aby Rosen's new landlords move to take control of Lever House — The Real Deal · 2020-01-24
- Aby Rosen hands over Lever House to Tod Waterman and Brookfield — The Real Deal · 2020-05-27
- Vornado hands over 608 Fifth Avenue to Korein family — The Real Deal · 2020-06-01
보도, 재단장과 현재
- Lever House is getting a $100M makeover — Bisnow · 2022-01-25
- Brookfield begins $100M Lever House renovation — Commercial Observer · 2022-01
- Lever House Would Lather You Look Beyond Its Famed Sheath to Its New Interiors — Commercial Observer · 2023-11
- Lever House inks three leases after $100M overhaul — The Real Deal · 2023-11-16
- Atairos expands to 22K SF at Lever House — Commercial Observer · 2024-12
- CBRE and Industrious lease 64K SF at 390 Park Avenue — Commercial Observer · 2025-01
- Lever House Reaches 100% Occupancy — Business Wire via Yahoo Finance · 2025-12-10
- Bank of New York Mellon provides $150M refi package for Lever House — Commercial Observer · 2025-12-18
대조군
- Koreins dispute Vornado's Penn 1 ground lease — The Real Deal · 2026-02-26
- We Didn't Start the Fire — The Real Deal 매거진 · 2026-07
- Ground-lease negotiations get tricky as office sales sink — The Real Deal · 2023-07-05
- Charles Cohen can't convert office tower, may surrender it — The Real Deal · 2023-12-27
- Trump Plaza co-op's dilemma: big assessment or big rent hike? — The Real Deal · 2014-11-06
- Lipstick Building ground rent reset leads to appraisal dispute — The Real Deal · 2020-07-09
- Carnegie House co-op wins second shot in ground lease fight — The Real Deal · 2026-09-04
- Lever House — Wikipedia