666 피프스는 99년치 지대 대부분을 하루에 받았고, 그 값은 당사자가 아니라 등기부가 말했다
브룩필드는 금액을 밝히지 않았다. 뉴욕시 등기에는 12억 8,608만 달러가, 브룩필드 연차보고서에는 12억 9,900만 달러가 적혔다
666 피프스애비뉴는 2007년 쿠슈너 컴퍼니즈가 18억 달러에 산 뉴욕 5번가 오피스 빌딩이다. 대출 투자설명서는 계약 그대로의 부채상환비율이 0.65배라고 적었고, 2010년 특별관리와 2011년 소매 분할 매각을 거쳐 2018년 브룩필드가 99년 지상권의 지대 대부분을 한 번에 선납했다. 금액은 당사자가 밝히지 않았지만 뉴욕주 양도세와 등기, 브룩필드의 재무제표에 남았다. 땅은 지금도 쿠슈너 측 법인이 갖고 있고, 2025년 같은 구조가 한 층 아래에서 되풀이됐다. 《건물을 짓는 돈: 세계편》 4편.
이 글은 《건물을 짓는 돈: 세계편》 4편이다. 세계의 건물 한 채를 잡아 그 돈이 왜 그런 모양인지 본다. 편마다 메커니즘 하나와 건물 하나. 이번 메커니즘은 99년치 지대를 한 번에 선납하는 지상권이고, 건물은 뉴욕 5번가 666번지, 지금 이름으로 660 피프스애비뉴다. 국내 건물은 《건물을 짓는 돈: 국내편》에서 따로 다룬다.
보도자료에는 금액이 없었고 등기부에는 센트까지 있었다
2018년 8월 3일 브룩필드 자산운용은 666 피프스애비뉴 오피스 콘도의 99년 임차권을 100% 취득했다고 발표했다. 미국 증권거래위원회 공시에 첨부된 그 보도자료가 거래에 대해 마지막으로 적은 문장은 "거래의 금융 조건은 공개하지 않는다"였다. 엿새 뒤 뉴욕시 등기소에 접수된 리스 각서에는 대가가 12억 8,608만 2,680달러 2센트로 적혔다. 각서 표지의 뉴욕주 부동산양도세는 514만 4,332달러다. 주 양도세는 과세표준 500달러당 2달러이고, 등기액을 그 식에 넣으면 표지의 세액이 한 자리까지 맞는다. 이듬해 3월 브룩필드 프로퍼티 파트너스의 연차보고서 주석은 같은 거래의 대가를 12억 9,900만 달러로 적었다. 당사자가 밝히지 않은 숫자가 세금과 등기와 회계에 세 번 남았다.
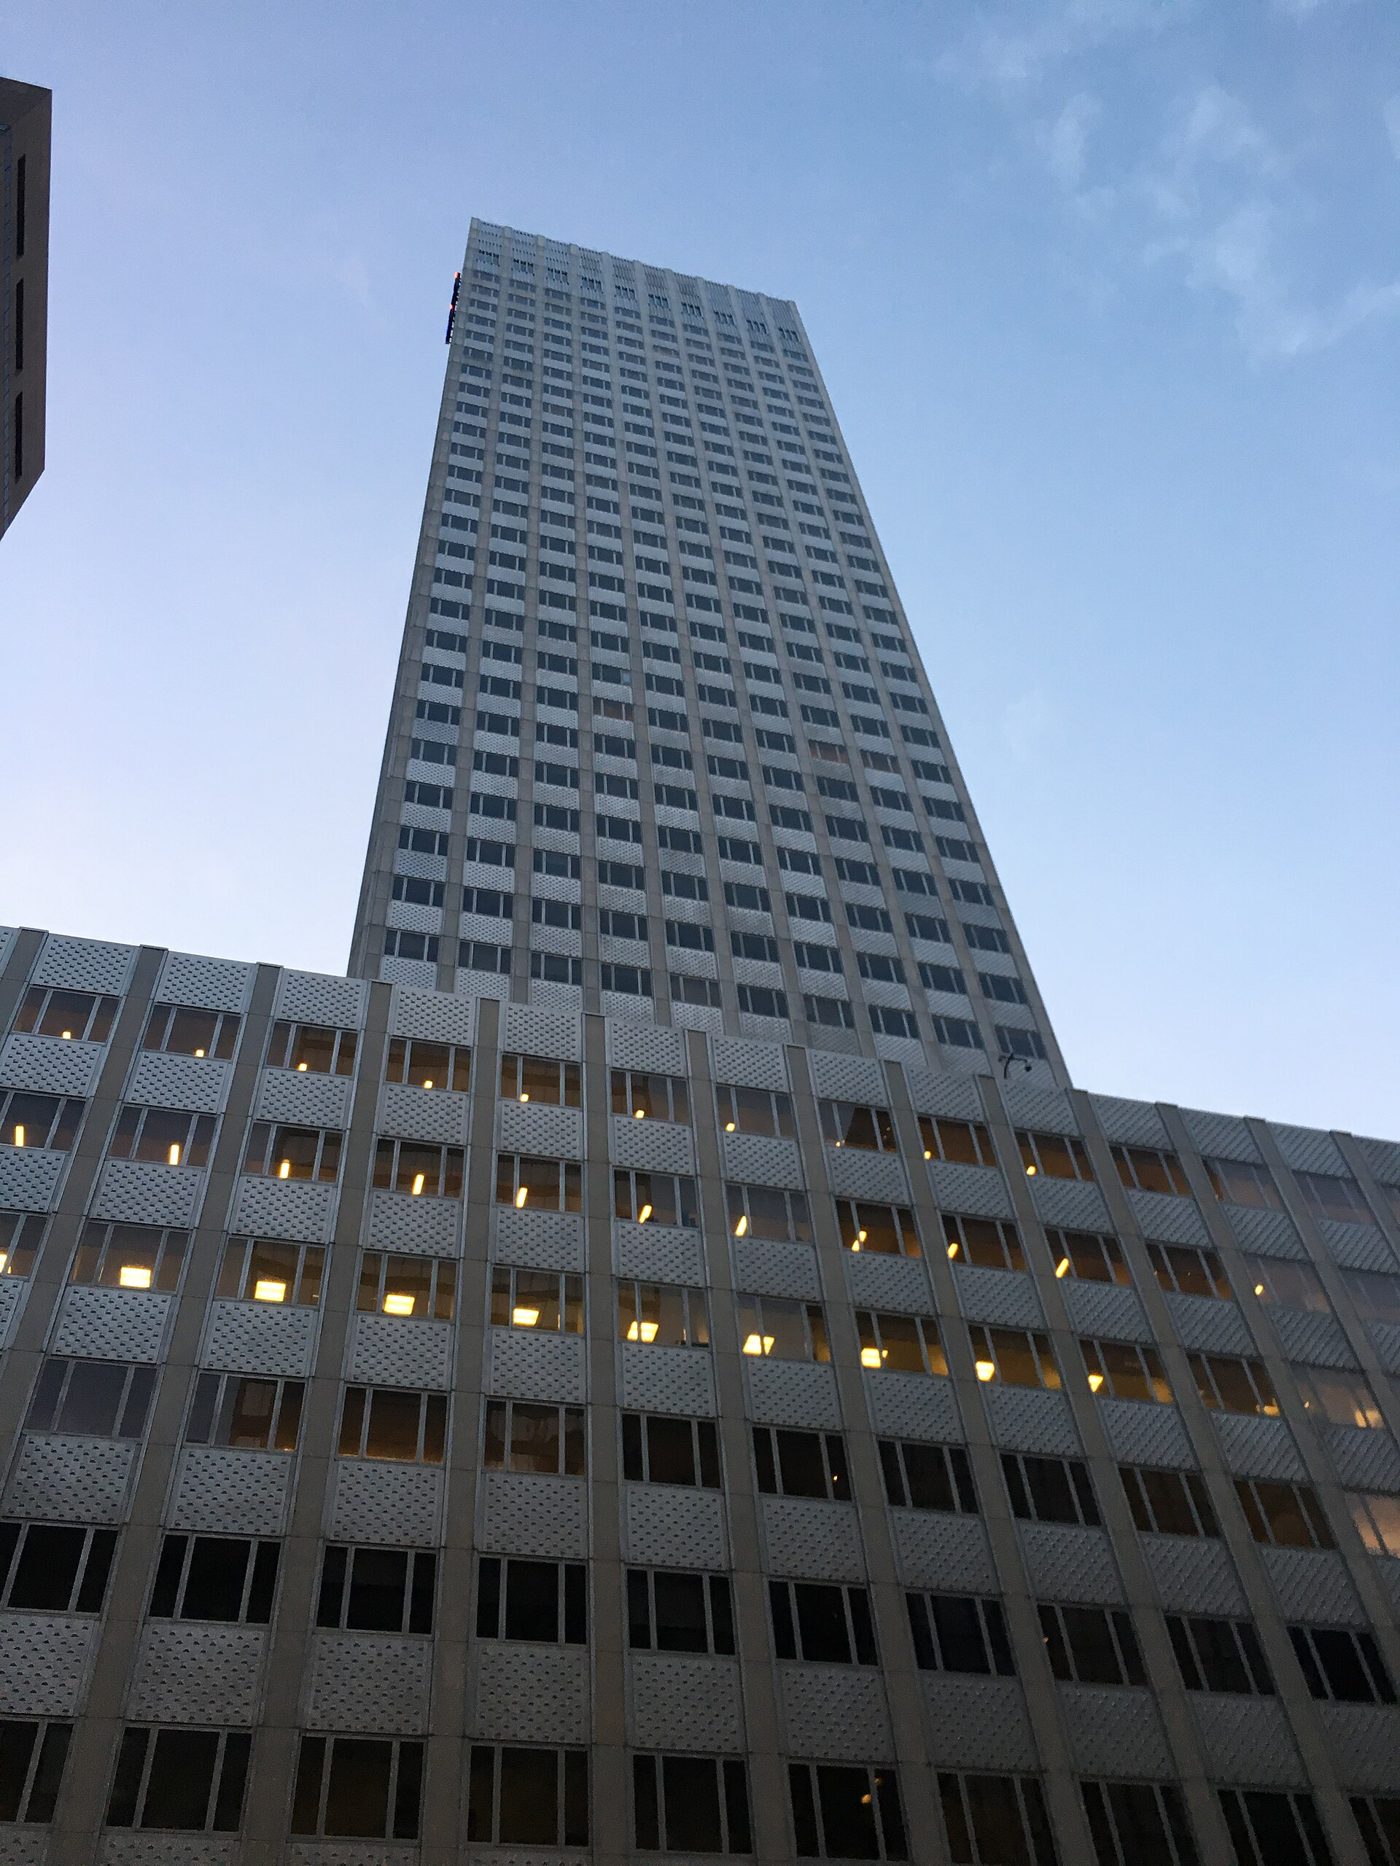
사진: oinonio, CC BY-SA 2.0, 위키미디어 공용
건물은 1957년 11월 티시먼이 지은 41층 알루미늄 타워다. 5번가 52번가와 53번가 사이 블록 전면을 차지하고, 옥상에는 666이라는 붉은 네온이 있었다. 2007년 1월 쿠슈너 컴퍼니즈가 18억 달러에 샀다. 당시 미국 단일 오피스 건물 최고가였다. 그 돈 가운데 자기자본은 약 5,000만 달러였고 나머지 17억 5,000만 달러가 빚이었다. 11년 뒤 그 빚을 지운 것이 99년치 지대였다.
크라이슬러 빌딩의 땅주인은 매년 지대를 받고, 그 지대는 계약서의 계단을 따라 오른다. 40월스트리트의 땅주인은 2033년에 땅을 다시 감정해 지대를 정한다. 레버하우스의 땅주인은 재조정으로 건물 수익보다 큰 지대를 받으려 했다. 666 피프스의 땅주인은 99년치의 대부분을 하루에 받았다. 상원 서한이 "대부분"이라고 쓴 그 선납 뒤에 남은 지대가 어떻게 정해지는지는 계약서가 비공개라 알 수 없다. 땅주인이 미래 상승의 대부분을 2018년 값에 묶은 대신, 임차인은 재조정 위험의 대부분을 처음에 돈으로 치웠다.
2007년 대출은 처음부터 이자가 안 나오는 구조였고 투자설명서가 그렇게 적었다
쿠슈너 컴퍼니즈가 2007년 1월 11일 등기한 매입가는 18억 달러다. 그 거래의 선순위 대출 12억 1,500만 달러는 여덟 조각의 동순위 노트로 나뉘어 증권화 신탁 셋에 담겼고, 증권거래위원회에 등록된 투자설명서가 대출 조건을 남겼다. 금리 6.353%, 10년 내내 이자만, 만기 2017년 2월 5일. 그 위에 메자닌 3억 3,500만 달러와 2억 달러가 얹혔다. 매입가 18억 달러에서 부채 합계 17억 5,000만 달러를 빼면 자기자본은 약 5,000만 달러다. 5번가 소매를 뺀 담보 부분의 감정가는 20억 달러, 심사 순영업이익은 1억 1,861만 7,233달러, 부채상환비율은 1.46배였다.
같은 문서의 각주가 그 숫자의 전제를 적었다. "심사 순현금흐름은 모든 임대차를 현재 시장 임대료로 조정했다는 가정 등에 근거한다. 2007년까지의 계약상 임대료 인상분을 포함해 2007년 1월 11일자 임대차 명세로 계산한 현재 상태 기준 부채상환비율은 0.65배다." 계약서 그대로 계산하면 이자의 65%밖에 나오지 않았다. 대주는 그것을 알고 있었다. 대출금에서 1억 달러를 떼어 이자와 임차인 공사비 준비금으로 쌓았고, 2008년 7월 이후에는 1억 500만 달러를 유지하게 했다. 선순위 이자만 연 7,719만 달러였고 실제 현금흐름은 그 65%였으니 모자란 돈이 연 2,700만 달러였다. 1억 달러는 그 부족분의 약 3.7년치다. 이 나눗셈은 이 글의 계산이다. 당시 평균 임대료는 제곱피트당 48.99달러였고, 2011년까지 당시 임차계약의 64.8%가 만료되게 돼 있었다. 그 구간을 2008년 금융위기가 덮쳤다.
버틴 방법은 소매를 떼어 파는 것이었고, 그것도 대출 약정에 처음부터 적혀 있었다. 5번가 소매 부분은 콘도로 전환한 뒤 선순위 메자닌을 갚으면 분리할 수 있었다. 2008년 7월 1일 건물은 콘도로 쪼개졌고 그날 소매 지분 49%가 칼라일과 크라운에 2억 5,725만 달러에 넘어갔다. 평가액 5억 2,500만 달러의 49%다. 2010년 3월 3일 대출은 차주의 요청으로 특별관리로 넘어갔다. 준비금 잔액은 6,170만 달러, 그해 감정가는 8억 2,000만 달러였다. 2011년 3월 소매 콘도 한 유닛이 3억 3,166만 1,026달러에, 12월에는 공중권이 3,028만 5,000달러에 팔렸다. 2012년 12월 남은 소매 유닛을 보나도가 7억 782만 달러에 샀다. 제곱피트당 6,209달러다. 같은 시기 사무실은 800달러 안팎이었다.
| 시점 | 거래 | 금액 |
|---|---|---|
| 2008-07 | 소매 49%, 칼라일·크라운 | 2억 5,725만 달러 |
| 2011-03 | 소매 유닛 1101, FSF New York(인디텍스로 추정) | 3억 3,166만 달러 |
| 2011-12 | 공중권 | 3,028만 달러 |
| 2012-12 | 소매 유닛 1103, 보나도 | 7억 782만 달러 |
전부 등기 기재액이다. 2011년 12월 16일 보나도가 사무실 콘도 지분 49.5%를 사고 대출이 수정됐다. 선순위는 A노트 11억 달러와 B노트 1억 1,500만 달러로 갈렸고 만기는 2019년 2월로 밀렸으며 현금이자 일부가 B노트에 유예됐다. 등기된 저당권 9건의 금액을 더하면 그 구조가 그대로 나온다. 보나도가 지분에 얼마를 냈는지는 보도자료에도 사업보고서에도 없다. 2016년부터 보나도는 이 자산을 임대 가능 면적 0으로 분류하고 "장기 보유 의사가 없다"고 사업보고서에 적었다. 그해 사무실 콘도의 순영업이익은 보나도 지분 공시를 100%로 되돌리면 약 5,050만 달러, 2017년은 약 4,170만 달러였다. 2007년 심사치의 42.6%와 35.1%다. 저당권 잔액은 2011년 말 10억 3,588만 달러에서 2012년 말 11억 970만 달러로 늘었고, 그 뒤로는 공시되지 않았다. 유예된 이자가 쌓인 결과다.
99년치 지대를 한 번에 받으면 그것은 매매인가
뉴욕주는 매매로 봤고 뉴욕시는 임대료로 봤으며 연방 세법은 조건부로 리스로 본다. 뉴욕주 부동산양도세 시행규칙 575.7조는 리스 기간과 갱신권의 합이 49년을 넘고, 임차인이 대규모 자본적 지출을 하며, 대상이 건물 임대면적의 90% 이상이면 리스의 설정 자체를 양도로 과세한다. 매수 옵션이 붙으면 기간과 무관하게 과세된다. 과세표준은 매매대금이 아니라 "받을 임대료의 현재가치"이고 할인율은 연방 장기이자율의 110%다. 666 피프스의 리스는 99년, 4억 달러 재단장, 오피스 콘도 전체, 매수 옵션까지 네 요건을 전부 지난다. 그래서 등기부의 분류는 "권리이전 문서"였고 양도세는 12억 8,608만 달러에 500달러당 2달러, 곧 0.4%를 적용한 514만 4,332달러였다.
뉴욕시 양도세는 0원이었다. 뉴욕시 행정법전 11-2102조는 임차권 설정의 과세표준을 "상업임대료세에서 임대료로 보지 않는 금액"으로 한정한다. 대가 전부가 선납 임대료이면 과세표준이 남지 않는다. 상업용 세율 2.625%가 그대로 걸렸다면 약 3,376만 달러였다. 이 곱셈은 이 글의 계산이다. 한 거래를 두 정부가 다르게 분류했고, 그 차이가 세금 고지서 두 장으로 남았다.
| 과세 주체 | 분류 | 근거 | 세액 |
|---|---|---|---|
| 뉴욕주 | 양도 | 20 NYCRR 575.7, 49년 초과·공사·90%·옵션 | 514만 4,332달러 |
| 뉴욕시 | 임대료 | 행정법전 11-2102, 임대료는 과세표준 제외 | 0 |
| 연방 소득세 | 리스, 조건부 | 내국세입법 467조 | 계약서 미공개 |
연방 세법에서 선납의 효과는 양쪽에 갈린다. 내국세입법 467조는 선납·후납 임대차를 따로 묶는다. 계약서가 선납액을 기간에 걸쳐 배분해 두면 그 돈은 임차인이 임대인에게 빌려준 대출로 취급되고, 임대인은 받은 해에 과세되지 않는다. 대신 해마다 현금 없는 과세소득을 인식하고 그 금액은 기간 후반으로 몰린다. 매각이면 2018년에 양도차익이 한 번에 과세됐을 것이다. 임차인 쪽은 재무부 규칙 1.162-11조로 리스홀드 취득 대가를 남은 햇수로 나눠 매년 공제한다. 땅을 사면 토지는 감가상각이 안 되지만 99년 임차권으로 잡으면 전액이 99년에 걸쳐 비용이 된다. 잔존 30년 이상 리스홀드는 소유권과 동종 자산으로 교환할 수도 있다. 선납 지상권이 사실상 소유권처럼 유통되는 법적 근거다. 다만 467조는 비주거용 부동산의 법정 회수기간 19년의 75%를 넘는 장기 계약에서 임대료를 올려 받는 주된 목적이 조세회피면 정액 인식을 강제하고, 계약서에 배분 조항이 아예 없으면 그것만으로도 정액 인식으로 간다. 이 계약이 어느 쪽으로 처리됐는지는 계약서 없이 알 수 없다.
계약서는 공개되지 않았다. 등기된 것은 9쪽짜리 리스 각서이고, 각서는 스스로 "본계약 대신 등기용으로만 작성됐다"고 적는다. 각서가 말하는 것은 넷이다. 임대인은 쿠슈너 컴퍼니즈 산하 666 Fifth Associates LLC, 임차인은 브룩필드의 사모 부동산 펀드 3호(Brookfield Strategic Real Estate Partners III)가 세운 BSREP III Nero LLC. 대상은 건물 전체가 아니라 666 피프스애비뉴 콘도의 오피스 유닛 하나이고 공용부분 지분은 93.932%다. 기간은 99년, 만기 2117년 8월 3일. 임차인은 "제한된 때와 사정에서" 임대인의 소유권을 살 수 있는 옵션이 있고 행사하면 180일 안에 이전한다. 지대를 대부분 선납했다는 조항은 각서에 없다. 그 사실은 보도와 아래 상원 서한의 문구로만 확인된다. 2022년 10월 13일 미 상원 재무위원장 론 와이든이 브룩필드 최고경영자에게 보낸 서한은 "BSREP III Nero LLC와 666 Fifth Associates LLC 사이 리스 계약서 전문"과 "99년에 걸쳐 낼 돈의 대부분을 선불로 내는 것의 장점이나 단점, 이유나 반대 이유를 다룬 모든 문서"를 요구했다. 서한은 첫 문장에서 브룩필드가 위원회 요청 정보의 제공을 거부한 일을 두고 쓴다고 적었다. 위원회는 같은 날 브룩필드가 조사를 막아 왔다고 발표했고, 브룩필드는 모든 요청에 투명하게 답했다고 반박했다. 계약서는 그 뒤로도 공개되지 않았다.
선납액을 매년 받는 지대로 되돌리면 얼마인지는 할인율에 달렸다. 12억 8,608만 달러를 99년 연금으로 풀면 할인율 3%에서 연 4,080만 달러, 5%에서 6,480만 달러, 7%에서 9,010만 달러다. 이 환산은 이 글의 계산이고 할인율은 어느 자료에도 없다. 5% 가정의 6,480만 달러는 2016년과 2017년 이 건물의 실제 순영업이익 5,050만과 4,170만 달러보다 크다. 99년치 건물 경제성 전부를 2018년 한 번에 받아 그 자리에서 빚을 갚은 거래다. 크라이슬러 빌딩의 계약상 지대가 2019년부터 3,250만, 2038년부터 5,500만 달러인 것과 같은 자리에 놓인다. 유도값과 계약값이라 성격은 다르다.
선납금이 들어온 날 저당권 아홉 건이 사라졌다
2017년은 대출 만기 2년 전이었고 자본을 찾는 해였다. 1월 제러드 쿠슈너는 백악관으로 가면서 이 건물의 지분을 제3자 감정가로 가족신탁에 팔았다고 회사 대변인이 밝혔다. 같은 달 중국 안방보험과의 재개발 합작 협상이 보도됐고 3월 29일 종료됐다. 4월 24일 찰스 쿠슈너가 카타르 재무장관을 만났다. 회사는 처음 부인했다가 뒤에 본인이 인정했고, 상원 재무위 서한이 그 날짜를 질의 항목에 적었다. 2018년 4월 23일 찰스 쿠슈너는 CNN에 2007년 매입을 두고 "내가 제러드를 밀어붙여 거래하게 했다"고 했고 그 결정을 "나쁜 시점과 나쁜 판단"이라고 불렀으며 카타르 재무장관 면담을 받아들인 것을 "멍청했다"고 했다. 5월 브룩필드와의 협상이 보도됐고 브룩필드는 "카타르 관련 어떤 주체도 이 거래에 관여·투자하지 않았고 알지도 못한다"고 했다. 동기에 관한 주장은 이 글이 다루지 않는다. 다루는 것은 돈이 어디로 갔는지다.
2018년 8월 3일 하루에 등기된 문서는 열두 건이다. 저당권 말소 9건, 임대차 양도 해지 1건, 리스 각서 1건, 그리고 동산 등기부의 담보 종료 1건. 말소된 9건은 2011년 수정 때 설정된 A노트 8조각과 B노트 1건과 건수가 같다. 선납 지대로 그날 2011년 대출 전체를 털었다. 보나도의 2018년 사업보고서에 따르면 보나도는 지분 49.5%를 1억 2,000만 달러에 넘겨 회계상 1억 3,403만 달러의 이익을 냈고, 들고 있던 대출 참여분으로 5,520만 달러를 회수했다. 세무상 이익은 약 2억 5,400만 달러였다. 보나도 회장 스티븐 로스는 주주 서한에 "투자금과 메자닌 수준의 수익을 돌려받는 가격"이라고 썼다. B노트가 100% 상각됐다는 것은 더리얼딜 보도다. 등기액에서 A노트 11억과 보나도 1억 2,000만을 빼면 약 6,600만 달러가 남는다. 이 뺄셈은 이 글의 계산이고 그날 A노트의 실제 잔액은 확인하지 못했다. 쿠슈너 측이 실제로 손에 쥔 현금은 비공개 법인이라 알 수 없다.
| 시점 | 사건 | 금액 |
|---|---|---|
| 2007-01 | 쿠슈너 매입 | 18억, 부채 17억 5,000만 |
| 2011-12 | A노트 11억·B노트 1억 1,500만, 보나도 49.5% | 지분 대가 미공시 |
| 2018-08-03 | 쿠슈너가 보나도 지분 환매 | 1억 2,000만 |
| 2018-08-03 | 브룩필드 99년 선납, 저당권 9건 말소 | 등기 12억 8,608만 |
| 2018-12-24 | 브룩필드 ING 차입 | 7억 5,000만 |
| 2019~2024 | 재단장 | 약 4억 |
| 2025-10-21 | 5개 은행 통합 대출 | 12억 1,060만 |
브룩필드의 연차보고서는 이 인수의 대차대조표에 차입부채를 0으로 적었다. 전액 펀드 자기자본으로 치른 뒤 4개월 반 뒤인 12월 24일 ING에서 7억 5,000만 달러를 빌렸다. 2022년 11월 같은 금액으로 차환했고, 2025년 10월 21일 뱅크오브아메리카·바클레이스·씨티·ING·산탄데르 다섯 은행이 12억 1,060만 달러로 통합했다. 신규분 5억 5,013만 달러다. 그 대출은 BFLD 2025-660F라는 사모 증권으로 팔려 등록 투자설명서가 없지만, 그 증권을 보유한 펀드의 보고서가 한 트랜치의 조건을 남겼다. 변동금리 연 5.775%, 최종 만기 2042년 11월. 메자닌 8,900만 달러가 따로 붙었고 보도상 감정가는 "거의 20억 달러"였다. 2007년의 감정가와 같은 자리다.
재단장은 2019년 10월 4억 달러로 발표됐다. 2018년 계획은 6억 달러였다. 콘 페더슨 폭스가 알루미늄 외장을 유리 커튼월로 바꿨고 설계사 표현으로 창 면적이 "거의 세 배"가 됐다. 외장 공사는 2021년 2월부터 2023년 1월까지였고 건물명은 2021년 660 피프스애비뉴로 바뀌었다. 이사무 노구치가 만든 로비 천장은 2020년 가을 해체돼 노구치 재단에 넘어갔다. 기존 임차인을 내보낸 흔적은 양도세 신고서에 남았다. 2019년 6월부터 2021년 5월까지 아커먼·AEA 인베스터스·시티뱅크 등 9건의 임차권 반환이 등기됐고 기재액의 합은 6,076만 달러다. 이 합산은 이 글의 계산이고 각 건이 퇴거 보상인지는 계약서로 확인하지 못했다.
임대는 2022년 5월 맥쿼리로 시작했다. 2024년 12월 시타델이 50만 4,000제곱피트를 임차했고 그 임대차는 등기까지 됐다. 2025년 9월 스코샤뱅크가 20만 5,000제곱피트를 빌려 사무실이 찼다. 호가는 제곱피트당 88달러에서 108달러, 평균 실현 임대료는 보도 하나가 약 135달러로 적는다. 2007년 평균 48.99달러, 2012년 보나도 집계 73.76달러였다. 순영업이익은 어디에도 없다. 브룩필드 프로퍼티 파트너스가 2019년 1월 펀드 약정을 7% 비의결 지분으로 줄이면서 이 건물은 연결에서 빠졌고, 2025년 대출은 사모라 자산 단위 손익이 공시되지 않는다. 2018년 보도자료가 150만 제곱피트라고 적은 건물을 2025년 보도자료는 125만 제곱피트라고 적는다. 두 숫자는 기준이 다르고, 줄었다고 쓸 근거는 없다.
팔 수 있는 것을 가진 쪽은 팔았고 빌린 것만 가진 쪽은 다시 빌려줬다
2025년 1월 8일 같은 날 유니클로는 자기 매장을 두 갈래로 가졌다. 보나도의 소매 합작법인은 소매 콘도 유닛의 소유권을 유니클로에 등기 기재액 3억 5,500만 달러에 팔았다. 보나도 사업보고서는 3억 5,000만 달러, 순수취 3억 4,200만 달러로 적고, 이듬해 사업보고서에서 보나도가 인식한 회계상 이익을 7,616만 달러로 적었다. 브룩필드는 같은 날 오피스 콘도에서 떼어낸 유닛 하나를 유니클로에 임대차 각서로 넘겼고 기재액은 9,500만 달러다. 보나도의 공시 두 건이 구조를 설명한다. 2024년 8월 보도자료는 유니클로 매장 9만 732제곱피트 중 합작법인이 소유권을 가진 부분이 1만 7,295제곱피트라고 적었고, 사업보고서 각주는 "7만 5,000제곱피트는 666 피프스 오피스 콘도에서 임차한 것"이며 매각과 함께 그 임대차가 종료됐다고 적었다. 보나도는 소유권이 있어 팔았다. 브룩필드가 쿠슈너에게서 받은 것은 99년 임차권이라 그 아래로 넘길 수 있는 것도 임차권뿐이었다. 선납 지상권은 한 번 내고 끝나는 것이 아니라 건물이 쪼개질 때마다 다시 쓰여야 하는 문서였다.
그 재분할의 당사자 명단에 땅주인이 있다. 2024년 5월 20일 콘도 선언이 다시 쓰였고 선언자는 보나도 측 세 법인과 666 Fifth Associates LLC다. 2018년 이후 오피스 유닛의 소유권을 넘기는 등기는 없고, 2022년 브룩필드가 맥쿼리에 전대할 때도 이 법인이 동의 당사자로 들어갔다. 땅과 건물의 소유권, 그리고 2117년의 복귀권은 지금도 쿠슈너 측 법인에 있다. 브룩필드는 매수 옵션을 행사하지 않았다. 그 법인을 지금 누가 지배하는지는 델라웨어 법인이라 공시되지 않는다.
소매가 어떤 값이었는지도 등기에 남았다. 오피스 유닛의 공용부분 지분이 93.932%이니 소매 유닛들은 전체의 6.068%다. 그 지분은 면적이 아니라 2008년 콘도 선언이 배정한 값의 비율이다. 그 6%를 쪼갠 유닛들이 2011년 3억 3,166만, 2012년 7억 782만, 2025년 3억 5,500만 달러에 각각 팔렸다. 2008년 선언이 소매에 배정한 6%가 뒤에 오피스 전체에 맞먹는 값에 팔린 구조였고, 2007년 대출 약정이 소매를 먼저 떼어 팔도록 열어 둔 이유가 거기 있다.
| 유닛 | 성격 | 2026년 소유 | 2026년 임차권 |
|---|---|---|---|
| 1102 오피스 | 공용지분 93.932% | 666 Fifth Associates LLC | BSREP III Nero LLC, 2117년까지 |
| 1105 오피스 분할분 | 2024년 신설 | 같음 | 브룩필드 → 유니클로 |
| 1101 소매 | 모퉁이, 자라 | FSF New York LLC | |
| 1103 소매 | 애버크롬비·티소 | 보나도 합작 | |
| 1104 소매 | 2024년 신설 | 유니클로 |
의회가 물은 것은 자금원이었다. 2020년 12월 와이든과 카스트로가 백악관 법률고문실과 브룩필드에 조사 서한을 보냈고, 2022년 10월 와이든이 2차 서한을 보냈으며, 2026년 3월 제러드 쿠슈너의 어피니티 파트너스로 질의가 이어졌다. 2022년 서한은 파이낸셜타임스 보도를 근거로 BSREP III에 국부펀드 자금 30억 달러, 그중 중동 자금 20억 달러가 들어 있다고 적었다. 카타르투자청은 2014년 12월 브룩필드 프로퍼티 파트너스의 자회사에 18억 달러를 교환형 우선지분으로 넣었고, 전부 교환하면 모회사 지분 약 9%에 해당하는 규모였다. 2019년 로이터는 카타르투자청이 통제하지 못하는 펀드에 출자하지 않는 쪽으로 전략을 바꿨다고 보도했다. 같은 기사는 카타르투자청이 이사회 의석이 없었고 브룩필드 측 소식통이 이 거래에 관여하지 않았다고 말했다고도 적었으며, 2020년 상원 서한은 카타르 정부가 자기도 모르게 관여됐다고 주장했다는 로이터 보도를 인용했다. 카타르 자금이 이 건물에 직접 들어갔는지는 펀드 투자자 명부가 비공개라 확인되지 않았다. 상원이 요구한 그 명부도 공개되지 않았다.
지대를 한 번에 받는 구조가 제도로 굳은 곳이 셋 있다. 홍콩은 토지가 사실상 전부 정부 소유이고 신규 임대는 50년에 프리미엄을 선납하며 연간 지대는 과세가치의 3%다. 싱가포르는 99년 임대를 선납 프리미엄으로 거래하고 기간이 끝나면 토지가 국가로 돌아간다. 영국은 2022년 지상권 개혁법 제4조로 신규 장기 주거 임대차의 지대를 "후추 한 알"로 묶었다. 받을 돈을 전부 프리미엄으로 받으라는 뜻이다. 세 곳의 공통점은 땅주인이 미래의 가격 상승과 재협상 권리를 함께 포기했다는 것이다. 홍콩과 싱가포르는 국가가 그 포기를 택했고 영국은 법으로 민간에 강제했다. 666 피프스는 민간 임대인이 2019년 2월 만기 앞에서 그 선택을 했다.
지상권의 위험은 지대가 얼마냐가 아니라 누가 언제 그것을 다시 정하느냐에 있다
세계편 네 편에 나온 건물 다섯 채가 같은 말 아래 다섯 가지 절차를 갖고 있다. 크라이슬러 빌딩, 40월스트리트, 레버하우스, 그리고 1편의 대조군이었던 록펠러센터와 이 건물이다. 크라이슬러 빌딩은 2006년에 2047년까지의 지대를 감정 없이 숫자로 확정해 위험을 날짜로 바꿨고, 그 날짜가 오자 임차인이 무너졌다. 40월스트리트는 2033년의 공식에 맡겼고, 오지 않은 재설정이 현재 값을 세 갈래로 갈랐다. 레버하우스는 재조정에 맡겼고, 재조정액이 건물 수익을 넘자 임차권이 채무액에 넘어갔다. 록펠러센터는 1985년 땅을 팔아 구조를 지웠다. 666 피프스는 선납으로 덮었다. 상원 서한의 표현으로는 99년 동안 낼 금액의 "대부분"을 선불로 냈고, 재조정 조항이 남아 있는지는 계약서가 비공개라 확인되지 않는다. 다섯 중 재조정 위험을 선납으로 덮은 것은 666 피프스뿐이고, 그 대가로 땅주인은 99년치 상승의 대부분을 2018년 가격에 묶었다.
| 건물 | 지대가 정해지는 방식 | 임차인에게 생긴 일 |
|---|---|---|
| 크라이슬러 빌딩 | 2006년 계단식 확정, 750만에서 5,500만 달러 | 확정분 체납, 2025년 퇴거 |
| 40월스트리트 | 2033년 토지 감정가의 6%, 빈 땅에 90만 제곱피트 | 건물값이 은행 감정 2억과 재무제표 8억으로 갈림 |
| 레버하우스 | 공정시장가치의 7.5% 재조정 | 재융자 불가, 2020년 지상권 교체 |
| 록펠러센터 | 1985년 토지 4억 달러 매도 | 구조 소멸 |
| 666 피프스 | 2018년 99년치 지대 대부분 선납 | 재조정 조항은 계약서 비공개로 확인 안 됨, 2025년 13억 재융자 |
선납은 땅주인에게는 미래를 현재가로 파는 일이고, 임차인에게는 땅을 사지 않고 땅값에 가까운 돈을 내는 일이다. 그 돈이 세무에서 어떻게 처리되는지가 양쪽의 선택을 설명한다. 땅주인은 매각이면 한 번에 낼 세금을 99년에 걸쳐 나눌 수 있고, 임차인은 감가상각이 안 되는 토지 대신 99년에 걸쳐 비용으로 떨 수 있는 임차권을 갖는다. 그리고 2117년 8월 3일에 임대차가 끝난다. 그때 건물이 누구에게 귀속되는지는 각서에 없고 계약서 본문에 있다. 등기부상 임대인은 2007년에 18억 달러를 쓴 법인과 같은 이름이다. 매수 옵션이 그 사이에 있고, 옵션의 값은 공개되지 않았다.
확인하지 못한 것을 적는다. 리스 계약서 전문은 상원이 요구했으나 공개되지 않았고, 선납 조항과 467조 배분 조항, 매수 옵션의 행사가격과 시점, 2117년 귀속 조항은 열지 못했다. 2020년 상원 서한은 거래 가치를 약 12억 8,000만 달러로, 그중 선불로 지급된 임대료를 11억 달러로 구분해 적는다. 둘의 차액이 99년에 걸쳐 남는 지대인지는 계약서를 열지 못해 확인하지 못했다. 2018년 8월 3일 A노트의 실제 잔액과 쿠슈너 측 순수취액, 보나도가 2011년 지분에 낸 돈, 메자닌 두 건의 금리도 열지 못했다. 2025년 증권의 전체 구조와 현재 순영업이익, 카타르투자청이 펀드에 출자했는지, 666 Fifth Associates LLC를 지금 누가 지배하는지도 확인하지 못했다. 2007년 제러드 쿠슈너의 발언은 뉴욕타임스 원문을 열지 못해 쓰지 않았다.
한국에서 토지 감정가에 요율을 곱하는 지대를 쓴 대표적 건물이 여의도 파크원이고, 그 요율은 파크원 지상권의 요율을 국유재산 사용료와 나란히 놓은 글에서 따로 다뤘다. 그 계약은 99년 동안 매년 감정가의 5%를 내는 구조다. 666 피프스의 질문을 거기에 놓으면, 99년치를 한 번에 선납했을 때 땅주인과 임차인에게 각각 무엇이 남았을지가 된다. 파크원 계약서에 선납 조항이 있는지는 확인하지 못했다.
출처
본문의 2007년 대출 조건과 심사 수치는 미국 증권거래위원회에 등록된 증권화 투자설명서에서, 2018년 선납액과 양도세는 뉴욕시 등기의 리스 각서 원문에서, 브룩필드의 회계상 대가는 브룩필드 프로퍼티 파트너스의 연차보고서에서 가져왔다. 보나도의 지분·대출·손익은 보나도의 연차보고서와 주주 서한이다. 세법은 뉴욕주 시행규칙과 뉴욕시 행정법전, 내국세입법 조문 원문이고, 상원 서한은 웨이백 머신에 보관된 원문이다. 리스 계약서 본문은 비공개라 선납 조항은 보도로만 확인되며 본문에 그렇게 표시했다. 당사자 발언 중 1차 원문을 열지 못한 것은 쓰지 않았다.
출처 전체(65건) 펼치기
증권 공시·등기·법령·의회
- WBCMT 2007-C31, Form 424B5 투자설명서, 666 Fifth Avenue 대출 명세 Annex D — SEC EDGAR · 2007
- GE Commercial Mortgage Corporation Series 2007-C1, Form FWP — SEC EDGAR · 2007
- WBCMT 2007-C33, Form FWP — SEC EDGAR · 2007
- Vornado Realty Trust Form 10-K FY2011, 666 Fifth 자본재구성 — SEC EDGAR · 2012-02
- Vornado Realty Trust Form 10-K FY2012, 소매 콘도 매입 — SEC EDGAR · 2013-02
- Vornado Realty Trust Form 10-K FY2017, 장기 보유 의사 없음·순영업이익 기여 — SEC EDGAR · 2018-02
- Vornado Realty Trust Form 10-K FY2018, 2018-08-03 지분 매각 — SEC EDGAR · 2019-02
- Vornado Realty Trust Form 10-K FY2024, 유니클로 매각 — SEC EDGAR · 2025-02
- Vornado Realty Trust Form 10-K FY2025, 유니클로 매각 이익 — SEC EDGAR · 2026-02
- Vornado 2017년도 주주 서한, Form 8-K Exhibit 99.1 — SEC EDGAR · 2018-04-06
- Vornado 2018년도 주주 서한, Form 8-K Exhibit 99.1 — SEC EDGAR · 2019
- Vornado and Kushner Companies Announce Recapitalization of 666 Fifth Avenue — Vornado · 2011-12
- Vornado's Retail JV Enters into $350 Million Transaction with UNIQLO — Vornado · 2024-08-05
- Vornado's Retail JV Completes $350 Million Transaction with UNIQLO — Vornado · 2025-01-08
- Brookfield Acquires 100% Leasehold Interest in 666 Fifth Avenue's Office Condominium, Form 6-K Exhibit 99.1 — SEC EDGAR · 2018-08-03
- Brookfield Property Partners L.P. Form 20-F FY2018, 사업결합 주석 — SEC EDGAR · 2019-03-01
- Brookfield Property Partners L.P. Form 6-K Q3 2018 — SEC EDGAR · 2018-11
- Brookfield Property Partners L.P. Form 6-K Q1 2019, BSREP III 최종 클로징·연결 해제 — SEC EDGAR · 2019-05
- Brookfield Asset Management 2018 연차보고서, Form 40-F Exhibit — SEC EDGAR · 2019-03
- Brookfield Completes $1.3 Billion Refinancing of 660 Fifth Ave — Brookfield · 2025-10-29
- NexPoint Funds I Form NPORT-P, BFLD 2025-660F Class C — SEC EDGAR · 2026-09-02
- Qatar Investment Authority to Make Strategic Investment in Brookfield Property Partners, Form 6-K — SEC EDGAR · 2014-12
- ACRIS Real Property Legals, Block 1268 — NYC Open Data · 확인 2026-10-06
- ACRIS Real Property Master — NYC Open Data · 확인 2026-10-06
- ACRIS Real Property Parties — NYC Open Data · 확인 2026-10-06
- ACRIS Memorandum of Lease 2018080801236012, BSREP III Nero LLC — NYC ACRIS · 2018-08-09 접수
- ACRIS 콘도 변경선언 2024123000298001 — NYC ACRIS · 2024-05-20
- ACRIS Deed 2025011000457001, 보나도 합작 → 유니클로 — NYC ACRIS · 2025-01-08
- 뉴욕시 과세평가 시계열 — NYC Open Data · 확인 2026-10-06
- 20 NYCRR 575.7 임대차·전대차 양도세 규칙 — Cornell LII
- 26 U.S.C. 467 선납·후납 임대차 — Cornell LII
- 26 CFR 1.162-11 임차료와 리스홀드 취득 대가 — Cornell LII
- 26 CFR 1.1031(a)-1 동종자산, 30년 리스홀드 — Cornell LII
- Leasehold Reform (Ground Rent) Act 2022, Section 4 — 영국 법령
- Impact from Sale of State Land on Reserves — 싱가포르 재무부 국회답변 · 2022-11-07
- Land Tenure System and Land Policy — 홍콩 지정측량처
- 미 상원 재무위원장 론 와이든이 브룩필드 CEO에게 보낸 서한 — 상원 재무위원회 · 2022-10-13
- Wyden Continues Investigation into Kushner Conflicts of Interest — 상원 재무위원회 · 2022-10-13
- Wyden, Castro Launch Investigation into Kushner Conflicts of Interest — 상원 재무위원회 · 2020-12-09
- Wyden, Garcia Investigate Kushner Raising Billions from Middle East Governments — 상원 재무위원회 · 2026-03-19
- 660 Fifth Avenue — Kohn Pedersen Fox
보도, 2007년부터 2018년까지
- Kushner Companies' 666 Fifth goes to special servicer LNR Partners — The Real Deal · 2010-03-04
- Kushner's 666 Fifth loan goes to special servicer — Crain's New York Business · 2010-03-05
- A 666 Fifth scorecard — The Real Deal · 2012-08
- Jared Kushner sells stake in 666 Fifth Avenue — The Real Deal · 2017-01-31
- Kushner, Anbang end Manhattan tower talks — CNBC · 2017-03-29
- The unusual appraisal behind Kushner's record deal for 666 Fifth — The Real Deal · 2017-09-20
- Charles Kushner on 666 Fifth Avenue — CNN · 2018-04-23
- Kushner paying $120M to buy out Vornado at 666 Fifth — Bisnow · 2018-05-18
- Brookfield to take control of 666 Fifth from Kushner Companies — The Real Deal · 2018-08-03
- Brookfield taking control of 666 Fifth in 99-year lease deal — Bisnow · 2018-08
- Brookfield secures option to buy land under 666 Fifth — The Real Deal · 2018-08-13
- Qatar Reportedly Disliked Having Even A Small Part In Bailing Out Jared Kushner — Bisnow · 2019-02-13
- Qatar revamps investment strategy after Kushner building bailout — Reuters · 2019-02-11
보도, 재단장과 현재
- 666 Fifth Avenue renovation and rebranding — Bisnow · 2021
- Macquarie Group inks 222,000-square-foot lease at 660 Fifth Avenue — New York YIMBY · 2022-06
- 660 Fifth Avenue's re-cladding wraps up — New York YIMBY · 2023-01
- Scotiabank lease means full office occupancy for repositioned 660 Fifth — Connect CRE · 2025-09-16
- Brookfield brings 660 Fifth to full occupancy — The Real Deal · 2025-09-17
- Brookfield nears $1.3B refi of 660 Fifth — The Real Deal · 2025-10-17
- Brookfield closes $1.3B CMBS refi for 660 Fifth Avenue — Commercial Observer · 2025-10
- Uniqlo to acquire Fifth Avenue flagship store from Vornado, Brookfield — Connect CRE · 2024-08-06
세법·회계 해설과 대조