엠파이어스테이트빌딩은 3,300구좌로 쪼개 팔렸고, 52년 뒤 반대한 구좌는 100달러에 밀려났다
1961년 1만 달러 구좌의 2013년 교환가치는 32만 3,803달러였고 반대하면 100달러였으며, 합친 리츠의 주가는 13달러에서 4달러가 됐다
뉴욕 엠파이어스테이트빌딩은 1961년 로런스 윈이 소유권이 아니라 114년 마스터리스를 1만 달러 구좌 3,300개로 쪼개 공모한 건물이다. 그 투자설명서에는 전원 동의 없이 못 판다는 조항과 80%가 동의하면 반대자를 100달러에 매수한다는 설립 약정이 함께 걸려 있었고, 2013년 리츠 통합에서 뒤쪽이 작동했다. 감정가 25억 3,000만 달러를 반씩 나눈 결정, 4억 5,490만 달러를 받은 감독자, 13달러에서 4달러가 된 주가를 등기와 공시로 따라간다. 《건물을 짓는 돈: 세계편》 15편.
이 글은 《건물을 짓는 돈: 세계편》 15편이다. 세계의 건물 한 채를 잡아 그 돈이 왜 그런 모양인지 본다. 편마다 메커니즘 하나와 건물 하나. 이번 메커니즘은 한 건물의 권리를 세 층으로 갈라 한 층을 수천 구좌로 쪼개 판 뒤 다시 합칠 때 값이 어디로 가는가이고, 건물은 뉴욕 5번가 350번지의 102층 엠파이어스테이트빌딩이다. 국내 건물은 《건물을 짓는 돈: 국내편》에서 따로 다룬다.
2013년 10월 7일 뉴욕시 등기소에 같은 건물의 등기 세 건이 들어갔고, 땅과 건물의 소유권은 1억 1,105만 달러, 그 위의 임차권은 9억 9,941만 달러였다
2013년 10월 7일 작성되어 이튿날 오후 3시 43분에 같은 시각으로 접수된 세 건의 등기는 매수인이 모두 ESRT 엠파이어스테이트빌딩 LLC다. 첫째는 토지와 건물 소유권 증서로 명시 대가 1억 1,104만 5,119달러, 둘째는 마스터리스 양도로 9억 9,940만 6,071달러, 셋째는 운영 서브리스 양도로 7억 8,447만 5,881달러다. 합계 18억 9,492만 7,071달러. 첫째에 9를 곱하면 999,406,071이 나온다. 1달러 단위까지 정확히 1 대 9다. 세계에서 가장 유명한 건물의 땅문서를 쥔 쪽이 가져간 몫은 열에 하나였고, 그 땅 위에서 114년 동안 건물을 빌려 쓸 권리를 쥔 쪽이 아홉이었다. 셋 가운데 가장 큰 그 임차권은 1961년에 1만 달러짜리 구좌 3,300개로 쪼개 팔린 것이었다.
같은 날 그 3,300구좌는 상장 리츠의 주식과 운영파트너십 유닛 6,275만 4,041개로 바뀌었다. 자본 오버라이드에 동의한 1만 달러 구좌 하나가 17,206주, 공모가 13달러로 22만 3,678달러다. 그런데 넉 달 전인 6월 12일, 통합에 동의하지 않은 구좌 보유자들에게는 다른 통지가 갔다. 10일 안에 동의하지 않으면 그 구좌를 100달러에 매수한다는 것이었다. 1961년 7월 11일 조합 설립 약정에 처음부터 있던 조항이다. 같은 해 투자설명서는 "전원 동의 없이는 팔 수 없다"고도 적었다. 두 문장이 한 문서에 있었고, 52년 뒤 작동한 것은 뒤쪽이었다. 통지를 받은 참여자는 전원 동의로 돌아섰고 실제로 100달러에 매수된 구좌는 없었다.
이 건물에서 돈은 땅에도 건물에도 있지 않았다. 권리를 세 층으로 가른 1961년의 설계 안에, 그 가운데 한 층을 수천 개로 쪼갠 종이 안에, 그리고 52년 뒤 그 종이들을 다시 모을 때 두 층 사이의 값을 어떻게 나누느냐를 정한 사람에게 있었다. 1931년에 지어 2026년에 주가가 4달러대가 된 건물의 돈이 어디로 흘렀는지를 등기와 공시와 판결문으로 따라간다.
1961년 로런스 윈은 소유권이 아니라 114년 임차권을 1만 달러 구좌 3,300개로 쪼개 공모했고, 그 설립 약정에 반대자를 100달러에 매수하는 조항을 넣었다
이 건물은 처음 20년 동안 돈을 벌지 못했다. 1929년 8월 제너럴모터스 재무 출신 존 라스콥과 듀폰 가문과 전 뉴욕주지사 알 스미스가 세운 엠파이어스테이트 주식회사가 5번가 33번가와 34번가 사이 월도프아스토리아 호텔 터에 건물을 짓겠다고 발표했고, 두 달 뒤 주식시장이 무너졌다. 1930년 3월 17일 착공해 1931년 3월 1일 준공, 5월 1일 개관했다. 사업주체가 1931년에 발표한 사업비는 토지 1,623만 900달러를 포함해 4,094만 8,900달러인데, 이 숫자는 1차 자료로 확인되지 않아 그 귀속으로만 쓴다. 랜드마크보존위원회 지정보고서는 대공황 초기 절반만 임차된 이 건물이 "Smith's Folly" 또는 "Empty State Building"으로 불렸고 임차인은 주변 의류지구에서 채워졌다고 적는다. 경제사학자 제이슨 바가 정리한 수치로 개관 첫해 임대된 사무 면적은 23%였고 1935년에는 연 100만 달러 손실을 냈으며, 1938년 입장료 1달러짜리 전망대 수입이 연 100만 달러로 임대료 수입과 맞먹었다. 국가사적랜드마크 등록서는 1달러를 내고 전망대에 오른 수백만 명이 아마 이 건물을 파산에서 건졌을 것이라고 썼다. 흑자는 1950년대 초로 전해진다.
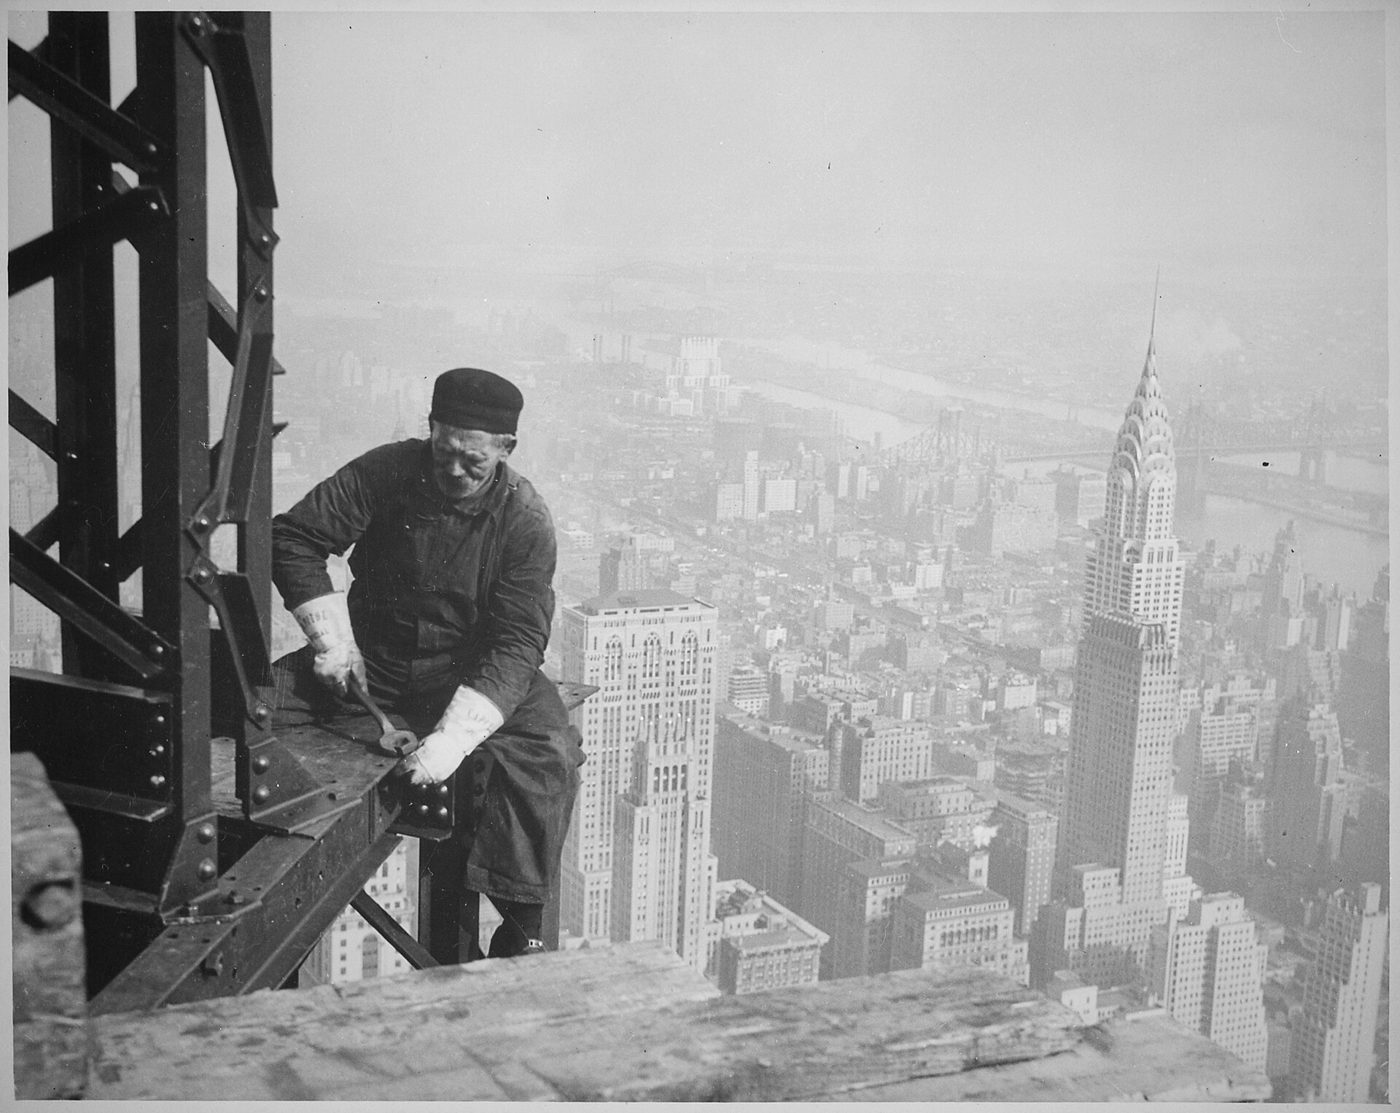
사진: Lewis Hine, 미국 국립문서기록관리청, Public domain, 위키미디어 공용
1950년 라스콥이 죽자 1951년 브로드웨이 제작자 로저 스티븐스와 시카고 금융가 헨리 크라운의 신디케이트가 라스콥 재단 지분을 3,400만 달러에 샀고, 프루덴셜 생명이 땅을 따로 1,700만 달러에 샀다. 당대 보도는 총액을 5,100만 달러로 적어 역대 사무건물 최고가로 전했고, 두 금액의 합이 그 총액이라는 읽기는 이 글의 정리이며, 1954년 크라운이 단독 소유자가 됐다. 1961년 9월 1일자 《타임》은 다음 거래를 이렇게 적었다. 변호사 로런스 윈이 이끄는 신디케이트가 크라운에게서 6,500만 달러에 사기로 했고, 프루덴셜이 건물을 2,900만 달러에 사들여 윈 쪽에 114년 동안 연 322만 달러에 되빌려주며, 땅은 프루덴셜이 이미 갖고 있다는 것이다. 당시 임대율은 99%였다. 1931년 23%에서 99%까지 30년이 걸렸다.
윈의 구조는 땅도 건물도 사지 않는 것이었다. 그가 1961년 7월 11일 헨리 클라인과 사위 피터 맬킨과 함께 세운 조합 엠파이어스테이트빌딩 어소시에이츠가 가진 것은 토지와 건물에 대한 마스터리스의 임차인 지위였다. 초기 기간 30년에 21년 갱신권 네 번으로 최장 2076년 1월 4일까지다. 조합은 그 아래에 다시 해리 헬름슬리와 윈 쪽 사모 투자자들이 만든 엠파이어스테이트빌딩 컴퍼니에 같은 기간의 운영 서브리스를 깔았다. 소유권은 프루덴셜, 마스터리스는 조합, 운영은 서브리스 회사. 세 층이다. 조합이 치른 값은 투자설명서가 적은 계약가 6,500만에 부대비용 300만을 더한 6,800만 달러였고, 그 가운데 프루덴셜이 소유권을 사 간 2,900만과 매입자금 저당 600만을 빼면 3,300만 달러가 남는다. 그 3,300만을 1만 달러 구좌 3,300개로 쪼개 1961년 10월 31일 증권거래위원회에 등록하고 공모했다. 등록 한도는 저당을 못 구할 경우에 대비한 3,900만이었다. 조합 10-K의 임차권 취득원가 3,900만에서 원 현금투자 3,300만을 빼면 600만이 나와 저당 금액과 맞는다.
"3,300명에게 팔았다"는 흔한 서술은 정확하지 않다. 1차 자료가 말하는 것은 구좌 수 3,300이고, 분할 구좌도 있었으며 한 사람이 여러 구좌를 들 수 있었다. 기록상 보유자는 1996년 말 2,641명, 2002년 말 2,701명, 2012년 말 2,889명이다. 투자설명서가 약속한 분배는 구좌당 연 900달러, 원금의 9%였다. 그 9%는 서브리스 회사가 조합에 내는 고정 기본임차료에서 지대와 감독보수를 뺀 돈으로 나오고, 그 위의 이익은 서브리스 회사의 순운영이익 가운데 100만 달러를 넘는 부분의 절반을 초과임차료로 받는다. 감독자 윈은 세 겹의 보수를 설계했다. 조합에서 연 10만 달러의 기본보수, 참여자 분배금 가운데 원금 연 9%를 넘는 부분의 6%, 그리고 1991년에 추가로 동의받은 자본거래 분배금의 10%다. 참여자 94%가 그 추가 조항에 동의했다.
같은 투자설명서에 두 문장이 있었다. 하나는 매각이나 마스터리스 변경 같은 중대 행위에 전원 동의가 필요하다는 것이고, 윈은 《타임》에 "We buy for permanent investment, and can only sell a property with 100% consent of the investing partners"라고 말했다. 영구 투자로 사는 것이고 투자 파트너 100%의 동의가 있어야만 팔 수 있다는 뜻이다. 다른 하나는 80%가 동의하면 반대자의 구좌를 매수할 수 있다는 것이고, 설립 약정이 정한 그 값은 원래 취득원가에서 이미 상환된 자본을 뺀 금액이되 100달러 밑으로는 내려가지 않는다. 참여자는 조합의 구성원이 아니라 구성원 지분에 대한 참여권을 가진 수익자였다. 흐름과세를 받으면서 수동적 투자자를 무한책임에서 떼어 놓는 장치였고, 그 선택이 52년 뒤 참여자에게서 법정 평가청구권을 빼앗는다.
1960년에 공모 부동산의 문이 둘 열렸다. 9월 14일 아이젠하워가 서명한 리츠 세제와 같은 해 뉴욕주가 마틴법에 넣은 부동산신디케이션법 제352-e조다. 증권거래위원회 위원장 에드워드 개즈비는 1960년 11월 18일 연설에서 1959년 한 해 등록된 부동산 신디케이션이 19건 3,200만 달러이고 1960년 9월까지 22건 3,800만 달러라고 밝혔다. 그 이듬해 윈은 건물 하나에 3,900만 달러를 등록했다. 1959년 업계 전체 등록액보다 큰 금액이다. 이 비교는 이 글의 계산이다. 윈은 리츠를 쓰지 않았고 조합 참가권을 썼다. 리츠법 통과 뒤 1962년 7월까지 설립된 리츠는 57개로 아직 검증된 그릇이 아니었다. 그가 쓰지 않은 그 문으로 52년 뒤 사위의 아들이 들어간다.
참여자 조합이 지주에게 내는 지대는 갱신할수록 내려갔고, 2012년 운영층에 남은 순이익 4,638만 달러가 공모 참여자 3,300구좌가 받은 3,443만 달러보다 많았다
세 층 사이의 돈은 계약서에 숫자로 박혀 있었다. 조합이 지주 프루덴셜에게 내는 지대는 1965년 변경 뒤 연 347만 560달러였고, 1992년 1월 첫 갱신기부터 197만 달러, 이후 갱신기에는 172만 3,750달러로 내려간다. 갱신할수록 지대가 내려가는 임차권이다. 서브리스 회사가 조합에 내는 기본임차료는 1992년부터 연 601만 8,750달러, 2013년부터 589만 5,625달러이고, 여기에 서브리스의 순운영이익 가운데 100만 달러를 넘는 부분의 50%가 초과임차료로 더해진다. 운영비와 재산세와 수선비와 보험은 전부 서브리스 회사가 낸다. 조합 참여자는 고정 기본임차료에서 우선 분배를 받는 지위이고 그 위의 이익을 운영자와 반씩 나눈다. 1989년 1월 조합이 첫 갱신권을 행사하고 서브리스 회사도 같은 날 갱신했으며 2010년 2월 나머지 셋을 한꺼번에 조기 행사해 2076년 1월 4일까지가 확정됐다.
구좌당 분배금은 초과임차료에 따라 출렁였다. 1991년 6,067달러, 1992년 5,783달러로 원금의 절반을 넘다가 1995년과 1996년에는 서브리스의 순운영이익이 100만 달러를 넘지 못해 초과임차료가 0이 됐다. 그 결산이 반영된 1996년과 1997년 분배는 월 98달러 21센트씩 연 1,178달러 52센트, 원금의 11.79%였다. 1995년 조합 10-K의 주주서신은 이를 "원래 현금투자 3,300만 달러 기준 연 약 11.8%"라고 썼다. 1995년 건물 임대율은 83%, 임차인은 703곳이었다. 2002년 8,179달러로 다시 올랐고 2012년 6,434달러였다. 2012년 9월 30일까지 누적 분배금은 구좌당 14만 4,620달러, 전체 4억 7,724만 6,462달러다. 1962년부터 1990년까지 29년의 연도별 분배는 전자공시 이전이라 확인하지 못했고, 누적에서 1991년 이후를 빼면 그 29년 몫은 약 6만 3,000달러, 연평균 약 2,170달러로 역산된다. 이 글의 계산이고 분포는 모른다.
운영층의 숫자는 2012년 한 해만 열려 있다. 조합의 2012년 10-K에 서브리스 회사의 감사받은 재무제표가 통째로 첨부됐기 때문이다. 그해 임대료 소계 1억 2,344만 달러 가운데 안테나 라이선스료가 1,706만, 전망대 수입은 9,187만에 비용 2,071만을 빼 순 7,116만이었다. 전망대만 떼어 본 총수입 8,314만에서 영업이익 6,128만이 남아 영업이익률은 73.7%다. 이 글의 계산이다. 총수익 2억 473만에서 재산세 2,634만, 인건비 2,217만, 조합에 낸 기본임차료 1,023만과 초과임차료 2,420만을 비롯한 비용을 빼면 서브리스 회사의 순이익은 4,638만 달러였다. 조합이 받은 돈은 기본과 초과를 합쳐 3,443만 달러다. 공모로 3,300구좌에 팔린 층이 받은 몫이 운영층 사모 투자자들에게 남은 몫보다 적었다. 초과임차료 2,420만을 계약 산식으로 되돌리면 그해 계약상 순운영이익은 4,940만 달러다. 이 글의 계산이다. 감독자 맬킨홀딩스는 그해 조합에서 연율 76만 1,888달러의 기본보수와 소득 오버라이드 90만 5,417달러를, 서브리스에서 기본보수 59만 1,567달러와 기타 용역보수 145만 2,257달러를 받았다. 1961년 연 10만 달러로 시작한 기본보수는 2010년 소비자물가 누적분을 반영해 72만 5,000달러로 올랐다.
맨 아래층인 소유권은 1991년부터 2013년까지 네 번 손을 바꿨고 값은 늘 작았다. 1991년 11월 27일 프루덴셜은 토지와 건물 소유권을 델라웨어 법인 E.G. 홀딩에 넘겼다. 증서의 뉴욕주 양도세 인지는 16만 달러이고 0.4%로 나누면 4,000만 달러다. 보도된 4,200만과 200만 달러 차이가 난다. 자금의 실체는 일본인 요코이 히데키였고 명의는 딸 나카하라 기이코 쪽으로 보도됐다. 1994년 6월 28일 그 소유권은 트럼프 엠파이어스테이트 파트너스로 넘어갔다. 증서는 1994년 5월 27일 런던 미국대사관에서 도쿄 메구로구 거주 장폴 크리스티앙 르누아르가 공증했고, 양도세 인지는 2달러다. 500달러 이하의 대가, 사실상 무상 이전이다. 트럼프는 돈을 내지 않고 지분 50%를 받았다고 보도됐고, 조합 10-K는 "Trump reportedly acquired its interest in the property in 1994"라고 썼다. 그해 12월 트럼프 측은 조합에 디폴트 통지를 보냈다. 서브리스가 벌인 개선공사가 마스터리스 위반이라는 것이었는데, 그 공사는 트럼프가 지분을 취득했다는 시점 이전에 시작된 것이었다. 1995년 2월부터 소송 세 건이 이어졌고, 1996년 10월 24일 법원은 트럼프의 청구를 전부 기각했다. 1999년 5월 26일 새 디폴트 통지에 대해서도 "defendants did not demonstrate any breach of the lease so material and substantial as to warrant forfeiture", 피고가 임차권 몰수를 정당화할 만큼 중대한 위반을 입증하지 못했다고 판시했다. 항소심도 만장일치로 인용했다. 땅문서를 쥔 쪽이 임차권을 깨려 한 5년이었고 깨지지 않았다.
2002년 4월 17일 조합 쪽 법인 엠파이어스테이트 랜드 어소시에이츠가 트럼프 엠파이어스테이트 파트너스에게서 소유권을 5,750만 달러에 샀다. 양도세 인지 23만 달러를 0.4%로 나누면 같은 숫자다. 트럼프와 요코이 측이 받은 몫은 보도상 "600만 달러 이상"이고, 흔히 쓰는 "트럼프가 5,750만 달러에 팔았다"는 요약은 소유권 전체의 값을 한 사람 몫으로 옮긴 것이다. 조합은 노스포크은행에서 6,050만 달러를 6.5% 고정으로 빌렸는데 등기된 신규 저당권은 4,880만이다. 1994년 프린시펄뮤추얼의 저당권 1,170만을 해지하지 않고 승계해 통합했기 때문이고, 그만큼 저당권등록세를 아꼈다. 그리고 계약서와 증서에 한 문장을 넣었다. 10-K 원문은 이렇다. "Under the terms of the contract of sale and the deed, there is no merger of the fee estate and the leasehold, although on a consolidated financial statement basis the Registrant incurred no leasehold rent expense after acquiring the Real Estate." 소유권과 임차권이 같은 손에 들어가도 혼동으로 합쳐지지 않는다는 것이다. 보통은 합쳐져 임차권이 소멸한다. 조합은 일부러 세 층을 살려 두었고, 그래서 2013년에 세 층에 각각 값을 매겨 사야 했다.
2012년 감정가 25억 3,000만 달러를 임대인과 운영자에 반씩 나눈 결정이 참여자 몫을 8,725만 달러 줄였고, 반대자에게는 100달러 매수 통지가 갔으며, 실제로 손에 쥔 것은 제시된 값보다 26% 적었다
통합의 압력은 운영층에서 왔다. 1997년 해리 헬름슬리가 죽은 뒤 윈 앤드 맬킨은 11개 건물의 관리인 자리에서 헬름슬리스피어를 해임하려 중재를 걸었다. 증인 50명이 넘는 심리 끝에 2001년 3월 30일 134쪽 판정은 맬킨 측의 요구를 기각했으며, 2006년 2월 21일 뉴욕주 최고법원이 그 판정을 되살렸다. 2007년 레오나 헬름슬리가 죽자 자선신탁이 18개 부동산 지분을 쥔 채 남았고, 자선신탁은 부동산을 계속 들고 있을 수 없다. 2011년 11월 감독자 맬킨홀딩스는 사모 법인과 공개 조합 세 곳의 자산을 묶어 리츠 하나로 통합하는 데 동의해 달라는 요청을 시작했다. 2012년 2월 13일 등록서류가 제출됐고, 3월 1일부터 19일 사이에 참여자 집단소송 5건이 들어와 뉴욕주 대법원 뉴욕카운티에 병합됐다.
값은 더프앤드펠프스가 2012년 6월 30일 기준으로 매겼다. 엠파이어스테이트빌딩 25억 3,000만 달러이고, 통합 대상 감정 항목 18개를 합치면 52억 달러를 넘는다. 이 합산은 이 글의 계산이다. 방법은 할인율 6.75%에서 9.00%, 최종환원율 5.75%에서 7.00%의 현금흐름할인이었다. 문제는 그 25억 3,000만을 임대인 조합과 운영 서브리스 회사에 어떻게 나누느냐였다. 감정인은 먼저 두 층의 현금흐름을 각각 할인해 조합 54.5%, 서브리스 45.5%를 계산했다. 그런데 감독자가 "윈이 1961년에 구조를 설계할 때부터 50:50 조인트벤처의 경제적 속성을 의도했다"고 진술했다. 감정인은 그 진술에 따라 감정가에서 기본임차료의 현재가치 8,300만 달러를 뺀 뒤 반씩 나누고 조합에 8,300만을 더하는 방식으로 바꿨다. 조합 13억 650만, 서브리스 12억 2,350만이다. 차입금과 개량용 현금과 감독보수 현가를 반영한 교환가치는 조합 11억 8,361만 2,549달러, 구좌당 32만 3,803달러였다. 현금흐름할인 방식이었다면 12억 7,086만 2,549달러, 구좌당 34만 7,599달러다. 차액 8,725만 달러, 구좌당 2만 3,796달러. 통합 투자설명서는 현금흐름할인으로 계산했다면 조합에 "상당히 더 높은 배분"이 됐을 것이라고 스스로 적었다. 50:50의 근거로 든 여섯 가지는 전부 감독자의 의견이거나 감독자가 과거에 판 2층 구조 건물 세 건의 선례였고, 그 감독자 피터 맬킨은 서브리스 회사의 구성원이기도 했다. 투자설명서는 이것을 잠재적 이해상충으로 공시했다.
감독자의 몫은 세 겹에서 나왔다. 1991년 참여자 94%가 동의한 자본 오버라이드는 원금 회수 뒤 자본거래 분배금의 10%다. 오버라이드가 없다면 구좌당 35만 8,670달러였을 값에서 1만 달러 원금을 뺀 34만 8,670의 10%, 3만 4,867달러가 감독자에게 갔다. 1991년 산식과 1달러 단위까지 맞는다. 투자설명서 본문은 같은 값을 3만 4,870달러로 반올림해 적는다. 통합 전체에서 맬킨홀딩스 그룹이 받은 교환가치는 4억 5,490만 2,914달러였고, 헬름슬리 유산의 교환가치는 10억 2,599만 777달러였고 주식과 유닛 대신 현금을 고를 수 있었다. 신탁이 보고한 실제 수령액은 6억 6,000만 달러대로 그보다 적다. 감독자가 1961년 이후 이 건물에 넣은 자본은 자기 참여지분을 빼면 보수와 오버라이드 권리였다.
반대자는 2012년 3월 소송에서 뉴욕주 유한책임회사법 제1002조(f)의 공정가치 청구권을 주장했다. 2013년 4월 30일 1심은 100달러 매수 조항이 유효하고 집행 가능하며 참여자에게는 그 법상 권리가 없다고 판단했고, 2014년 2월 25일 항소부는 참여자가 유한책임회사의 "구성원"이 아니어서 법정 평가 보호의 대상이 아니라는 이유로 인가했다. 1961년에 흐름과세와 유한책임을 위해 참여자를 구성원이 아닌 수익자로 만든 설계가 52년 뒤 그들의 평가청구권을 지운 것이다. 5월 17일 법원은 5,500만 달러 합의를 최종 승인했다. 지급 주체는 헬름슬리 유산과 맬킨홀딩스 그룹과 기여에 동의한 사모 법인 참여자이고 회사는 부담하지 않는다. 변호사보수 1,159만과 비용 26만 5,282달러를 안에서 빼면 순액 약 4,314만, 구좌당 약 1만 710달러다. 전체 투자자 약 4,500명 가운데 12명이 합의에서 빠졌다. 5월 29일 80% 동의가 확보됐고 6월 12일 매수 통지가 발송됐으며, 법원 명령을 기다리던 유증 재산 1건을 빼고 통지받은 전원이 동의로 돌아섰다. 100달러에 매수된 구좌는 0이다. 6월 24일 감독자 서신은 지난주 건물을 사겠다는 제안 2건을 받았다고 적었다. 하나는 20억, 하나는 21억 달러였다. 감독자는 검토 중이라고만 적고 논평을 미뤘으며, 통합은 그대로 갔다.
구좌의 시장값은 그동안 어디 있었나. 1996년 사적 양도 202건 가운데 27건은 액면의 1.5배인 1만 5,000달러였고, 1997년 8월 제3자 공개매수가는 2만 2,500달러였다. 통합이 가시화되자 2012년 12월 11만, 2013년 3월 17만 5,000, 7월 22만 5,000달러로 뛰었다. 2012년 12월의 11만 달러도 2013년 교환가치의 3분의 1이었다. 2013년 10월 1일 리츠는 주당 13달러에 7,150만 주를 공모했고 초과배정을 포함해 8,222만 5,000주, 공모 총액 10억 6,893만 달러다. 인수수수료 주당 0.91달러와 비용을 빼면 회사가 받은 돈은 그보다 작다. 조합이 받은 것은 클래스 A 보통주 598만 7,769주, 클래스 B 42만 7,082주, 운영파트너십 유닛 5,633만 9,190개로 합계 6,275만 4,041개다. 구좌당 17,206주, 13달러로 22만 3,678달러다. 투자설명서의 민감도 표에서 기업가치가 교환가치의 70%일 때 구좌당 22만 6,962달러, 65%일 때 21만 822달러로 적혀 있고, 실제 13달러 기준 기업가치는 교환가치의 68.9%였다. 현금 분배 5,012달러에서 자발적 비례보전 1,029달러를 빼고 합의금 약 1만 710달러를 더하면 23만 8,371달러다. 감독자가 2013년 2월 6일 전화회의에서 참여자에게 말한 "32만 3,800달러"보다 26.4% 적다. 이 글의 계산이다. 보도는 첫 거래가 14.05달러를 적용해 약 24만 2,000달러, 제시치보다 25% 적다고 썼다.
합의는 통합의 법적 안전장치로 먼저 작동했다. 2013년 12월 조합 참여자들은 20억 달러대 단독 매각 제안을 받지 않은 것이 의무 위반이라며 반대 측이 약 6억 달러로 밝힌 소송을 다시 냈다. 2014년 7월 21일자 명령으로 법원은 5,500만 달러 합의에 포함된 면책조항과 부제소 약정이 이 청구를 막을 만큼 넓다며 기각했고, 2015년 11월 항소부가 인가했다. 합의에서 빠진 12명은 2014년 10월 중재를 신청해 2016년 5월부터 2018년 8월까지 심리를 받았고, 2020년 8월 26일 중재판정은 청구를 전부 기각하면서 한 항목만 인정해 약 120만 달러를 지급하게 했다. 연방소송은 2025년 1월 기각돼 2026년 2월 6일 제2순회항소법원이 인가했다. 2012년 3월 첫 소장부터 14년 가까이 걸렸다.
1961년 1만 달러 구좌는 2013년까지 명목 38.3배를 돌려받았고, 보수와 오버라이드 권리로 감독자 그룹은 4억 5,490만 달러를 받았으며, 2013년 13달러에 산 공모 주주는 배당을 합쳐도 40%를 잃었다
1961년에 1만 달러를 넣은 구좌가 받은 것은 넷이다. 2012년 9월까지 누적 분배 14만 4,620달러, 2013년 통합 시 현금 5,012달러에서 비례보전 참가분 1,029달러를 뺀 3,983달러, 합의금 약 1만 710달러, 그리고 주식과 유닛 17,206개. 그 17,206개는 2013년 10월부터 2026년 9월까지 주당 3.40달러의 배당으로 5만 8,500달러를 냈고 2026년 10월 7일 시가 4.43달러로 7만 6,223달러다. 명목 총수취와 현재가치를 더하면 약 29만 4,000달러, 65년에 29.4배다. 분배가 65년에 걸쳐 들어왔으므로 수익률은 내부수익률로 봐야 하는데, 1962년부터 1990년까지 29년의 연도별 분배를 확인하지 못해 그 분포 가정에 따라 1961년부터 2013년 상장까지의 명목 내부수익률은 12.9%에서 21.8% 사이로 흔들린다. 이 글의 계산이고, 어느 쪽이든 1961년의 1만 달러는 좋은 선택이었다. 이 글이 다투는 것은 수익이 좋았는가가 아니라 그 수익의 절반 가까이가 왜 운영층과 감독자에게 갔는가다.
| 자리 | 넣은 돈 | 받은 돈 | 비고 |
|---|---|---|---|
| 라스콥·듀폰·스미스, 1929~1951 | 사업비 발표 4,095만(2차) | 1951 지분 3,400만(2차) | 1930년대 추가 자본 반복 투입, 흑자는 1950년대 초(2차) |
| 프루덴셜, 1951~1991 | 땅 1,700만 + 1961 건물 2,900만 | 1961~1991 지대 + 1991 소유권 4,000만(인지 역산) | 보도 4,200만 |
| 참여자 3,300구좌, 1961~2013 | 3,300만, 구좌당 1만 | 구좌당 누적 분배 14만 4,620 + 현금·합의 1만 4,693 + 주식·유닛 22만 3,678(13달러) | 38.3배, 내부수익률 13~22%(이 글의 계산) |
| 윈 → 맬킨 감독자, 1961~2013 | 자기 참여지분 외 자본 투입 없음 | 기본보수 연 10만→76만 + 소득 오버라이드 + 자본 오버라이드 구좌당 3만 4,867 + 2013 그룹 교환가치 4억 5,490만 | 보수와 권리로 받음 |
| 헬름슬리 서브리스, 1961~2013 | 사모 출자 | 운영층 순이익(2012 4,638만) + 2013 교환가치 10억 2,599만 | 현금 선택 |
| 요코이·트럼프, 1991~2002 | 4,000만(요코이), 트럼프는 현금 없이 지분 50%(증서 인지 2달러) | 2002 소유권 5,750만 중 "600만 이상"(2차) | 트럼프 몫은 그 일부 |
| ESRT 공모 주주, 2013~ | 주당 13달러, 10억 6,893만 | 누적 배당 3.40 + 시가 4.43 = 7.83 | −40%(이 글의 계산) |
| 카타르투자청, 2016~ | 주당 21달러, 6억 2,200만 | 시가 4.43, 의결권 9.9% 상한 | 평가손 약 79%(이 글의 계산) |
| 집단소송 변호인 | — | 1,159만 + 비용 26만 5,282 | 합의금 안에서 |
| 감정인·인수단 | — | 180만 + 32만 3,000 / 주당 0.91달러 | 공시 |
운영은 상장 뒤 세 가지가 달라졌다. 첫째, 이 건물에는 저당권이 없다. 2011년 7월부터 HSBC 주간 담보 기한대출로 누적 3억 달러를 빌렸던 조합의 빚은 2013년 10월 상장 자금으로 전액 상환됐고, 2015년 1월 만족등기 뒤 블록 835 로트 41에 새 저당권은 없다. 둘째, 장부가는 2002년 가격이다. 2013년 통합이 동일지배하 재편으로 회계처리돼 리츠 장부의 토지 2,155만 1,000달러와 건물 3,893만 4,000달러는 2002년 트럼프와 요코이 측에서 5,750만 달러에 산 가격에서 나온 숫자다. 그 위에 개량 12억 228만이 쌓여 감가상각 뒤 순장부가는 7억 1,873만 달러다. 셋째, 전망대는 리츠 과세요건을 맞추기 위해 과세대상 자회사에 들어가 운영파트너십에 2025년 7,630만 달러의 내부임차료를 낸다. 2025년 엠파이어스테이트빌딩 사무 면적 271만 1,351제곱피트의 임대율은 91.8%, 연환산 임대료 1억 7,254만 달러, 제곱피트당 69.96달러이고 링크드인이 포트폴리오 임대료의 6.0%를 낸다. 이 건물은 2025년 리츠 포트폴리오 임대수입의 32.3%였다.
전망대가 2026년에 회사를 흔들었다. 수입은 2019년 1억 2,877만 달러에 방문객 약 350만 명, 1인당 36.7달러였다. 2020년 2,906만으로 떨어졌다가 2024년 1억 3,638만으로 최고치를 찍었는데 방문객은 약 260만 명이었다. 2025년 1억 2,833만에 약 230만 명, 1인당 55.8달러다. 방문객이 34% 줄었는데 수입이 같은 이유는 1인당 단가를 52% 올렸기 때문이고, 리츠는 2020년부터 방문객 수가 아니라 1인당 수입을 목표로 삼았다고 공시했다. 2026년 2분기 수입은 전년 동기 대비 28.5% 줄었고 상반기로는 25.1% 줄었으며, 전망대 순영업이익은 2,410만에서 1,240만 달러로 내려갔다. 회사는 전망대 보고단위의 영업권 1억 6,611만 달러를 손상처리했다. 연간 핵심 운영자금 가이던스를 주당 0.85~0.89달러에서 0.75~0.79달러로 내렸으며, 전망대 순영업이익 가이던스는 8,700만~9,200만에서 약 5,500만 달러로 내렸다. 국제 방문객 비중이 60%를 넘다가 40%로 떨어졌고 할인 패스 이용객은 2024년 대비 45% 줄었다. 회장 앤서니 맬킨은 "The World Cup was a distraction. It had a lot of people on the streets, but not a lot of people who were there for anything but the World Cup"이라고 했다. 월드컵은 방해였고, 거리에 사람은 많았지만 월드컵 말고 다른 것을 보러 온 사람은 많지 않았다는 말이다. 실적 발표 뒤 주가는 14% 떨어졌다. 2021년 문을 연 서밋 원밴더빌트는 할인 패스에 참여하지 않고 가격을 높게 유지한다고 밝혔고 연 210만 명에 매출 1억 달러를 넘겼다.
주가는 합친 뒤 내려갔다. 2013년 10월 공모가 13달러, 첫 거래가 보도는 13.05달러와 14.05달러로 갈리고, 2016년 8월 카타르투자청이 신주 2,961만 854주를 주당 21달러에 6억 2,200만 달러를 넣고 의결권 9.9% 상한에 묶였다. 2024년 11월 말 10.96달러, 2025년 말 6.52달러, 2026년 10월 7일 4.43달러다. 누적 배당 3.40달러를 더해도 공모 주주는 7.83달러를 쥐고 있어 40%를 잃었고 카타르투자청의 평가손은 약 79%다. 둘 다 이 글의 계산이다. 클래스 A 1억 7,027만 주와 클래스 B 97만 주와 운영파트너십 유닛 1억 1,047만 개를 4.43달러로 환산하면 완전희석 지분가치는 약 12억 5,000만 달러다. 이 글의 계산이다. 2012년 감정으로 엠파이어스테이트빌딩 한 채가 25억 3,000만 달러였다. 지금 리츠 전체의 지분가치가 그 건물 하나의 절반이다. 부채 23억 8,901만을 더한 기업가치로 봐도 약 36억 달러다. 재산세는 과세대장에 세율을 곱해 이 글이 계산하면 2010/11년 2,795만에서 2025/26년 4,984만 달러로 올랐고, 리츠 전체 재산세 1억 3,274만의 36~38%다. 2012년 서브리스 재무제표의 재산세 2,634만과 약 400만 달러 차이다. 같은 손익계산서에 재산세 환급 1,013만이 따로 잡혀 있다.
1961년의 세 층은 세금이 아니라 통제를 위한 설계였고, 2013년 통합은 쪼갠 소유를 모으면서 그 통제를 1주 50표로 다시 남겼다
세 층 구조가 한 일은 투자자에게 돈을 받고 결정권은 주지 않는 것이었다. 참여자는 조합의 구성원이 아니었으므로 감독자를 갈아치울 수 없었고 전원 동의 없이는 건물의 임차권을 팔 수도 없었다. 1996년 사적 양도 가운데 값이 알려진 것은 대개 액면의 1.5배였고 1997년 공개매수가는 2.25배였다. 2013년 교환가치의 14분의 1에서 22분의 1이다. 유동성 할인과 통제 할인이 겹친 크기다. 2013년 통합은 그 종이들을 모아 상장 주식으로 바꿨지만, 통제는 다시 남겼다. 리츠의 클래스 B 보통주는 1주에 50표이고 비례하는 운영파트너십 유닛을 계속 보유하는 동안 유지된다. 2019년 위임장 설명서 기준 맬킨 그룹의 의결권은 약 25.8%였고, 2026년 3월 2일 기준 위임장 설명서에서 앤서니 맬킨의 의결권은 14.7%다. 카타르투자청은 지분이 늘어도 의결권이 9.9%에 묶인다. 2025년 7월 13일 피터 맬킨의 손자이자 앤서니 맬킨의 아들인 조지 맬킨이 이사회를 10명으로 늘려 이사가 됐다. 1961년 조합 설립 약정에 이름을 올린 사람의 손자다. 이 건물의 통제권은 64년 동안 한 집안에 있었고 소유 형태만 조합 참가권에서 리츠 주식으로 바뀌었다.
1960년에 열린 두 문 가운데 윈이 안 쓴 문으로 후계자가 들어간 결과가 이것이다. 윈은 리츠가 아니라 조합 참가권을 썼다. 리츠는 수익자 100인 이상이 요건이라 사모 면제를 쓸 수 없었고, 참가권은 흐름과세를 받으면서 투자자를 구성원 아닌 수익자로 둘 수 있었다. 52년 뒤 맬킨은 그 참가권을 리츠로 바꿨다. 바뀐 것은 투자자가 들고 있는 종이의 종류였고, 바뀌지 않은 것은 누가 건물을 운영하고 보수를 받는가였다. 2012년 한 해 감독자가 두 층에서 받은 보수와 통합 관련 용역보수는 합쳐 500만 달러를 넘었고, 통합에서 받은 그룹 교환가치는 4억 5,490만 달러였다. 1991년 참여자 94%가 동의한 자본 오버라이드 10%는 2013년 통합에서 구좌당 3만 4,867달러로 실현됐다. 투자자가 서명한 종이가 22년 뒤 얼마짜리가 되는지를 서명할 때 아는 사람은 없었다.
반대자들은 1961년 투자자의 상속인들이었다. 캘리포니아의 리처드 에덜먼은 원 투자자의 손자였고 웹사이트에 1961년 투자설명서와 공시 서류를 모아 올렸다. 다른 참가권 보유자들과 함께, 컴퓨터가 없는 고령 투자자가 많아 엽서를 보내 상담원이 받는 무료 전화로 유도했다. 윈의 전 법률 파트너 로버트 매클레더는 투자자들에게 비판 서신을 보냈다. 반대 측 변호인은 항소심에서 "People were bludgeoned into changing their vote from dissenters to assenters"라고 말했다. 사람들이 반대자에서 찬성자로 표를 바꾸도록 몽둥이질을 당했다는 것이다. 쪼갠 소유권은 50년이 지나면 명단 자체가 늙는다. 매수 통지를 받은 사람 전원이 동의로 돌아섰다는 사실은 그 조항이 작동한 방식을 그대로 보여 준다. 100달러를 받으러 간 사람은 없었고, 100달러라는 숫자가 모두를 움직였다.
2026년 10월 1일 에레즈 자산운용과 전 시더리얼티트러스트 대표 브루스 섄저가 지분 5.8%, 1,000만 주를 약 4,300만 달러에 사들였다고 신고했다. 신고서는 증권이 저평가됐다고 보며 경영진과 자본배분과 전략을 논의했고 지배구조와 자본구조와 배당을 더 논의할 생각이라고 적었다. 2013년 13달러에 상장한 주식을 4달러대에서 산 사람이 1주 50표의 집안에게 지배구조를 묻기 시작한 것이다. 이 글의 조사 시점 기준 엿새 전 일이다.
확인하지 못한 것을 적는다. 1962년부터 1990년까지 29년의 연도별 분배금은 전자공시 이전이라 열지 못했고, 그 분포가 1961년 투자의 내부수익률을 13%에서 22% 사이로 흔든다. 이것이 결론을 바꿀 수 있는 유일한 공백이다. 1961년 투자설명서 원문은 반대 측 사이트의 전재로만 봤고, 2026년 10월 주가 4.43달러와 완전희석 지분가치는 2026년 3분기 공시 전이라 금융정보 서비스 시세로만 확인했다. 1961년 모집 당시 참여자 수, 600만 달러 매입자금 저당의 대주와 금리, 2013년 등기 명시 대가와 과세표준 41.9%의 차이가 어느 규정에서 오는지, 구좌당 공식 배정 주수 17,206의 공시 원문도 확인하지 못했다. 1931년 사업비의 1차 자료와 1928년 토지 매입가, 더프앤드펠프스가 먼저 계산한 현금흐름할인 초안, 트럼프와 요코이가 5,750만 달러 가운데 실제로 나눈 금액도 마찬가지다. 1929년 메트로폴리탄 생명의 건설대출은 2월 보도 2,400만과 12월 공식 연표 2,750만이 어긋난다. 결론을 뒤집을 조건은 둘이다. 1962년부터 1990년까지 분배가 약정 900달러 수준에 머물렀다는 기록이 나오면 "좋은 선택"의 수익률 서술을 아래로 고쳐야 한다. 2012년 현금흐름할인 초안이 감독자 진술 이전에 이미 50:50에 가까웠다는 기록이 나오면 8,725만 달러 서술을 고쳐야 한다. 2026년 10월 7일 시점 두 기록 모두 없다.
한국에서 리츠는 반대 방향으로 쓰였다. SK그룹 본사는 20년 쓴 뒤 SK가 만든 리츠에 1조 30억 원에 넘어갔고 SK㈜가 연 392억 원의 세를 내는데, 리츠에 판다는 것은 소유를 나누고 통제를 남기는 것이었다. 롯데쇼핑이 점포 15개를 자기 리츠에 팔았을 때 공실은 0이었는데 배당은 줄었고, 줄어든 것은 임대료가 아니라 임대료에서 이자를 뺀 나머지였다. 한국은 합쳐 있던 소유를 리츠로 쪼개 팔면서 통제를 남겼고, 엠파이어스테이트빌딩은 쪼개져 있던 소유를 리츠로 모으면서 통제를 남겼다. 방향은 반대인데 남은 것은 같다. 리츠 투자자가 산 것은 어느 쪽에서도 건물이 아니었다. 한국에는 개인 참가권을 50년 들고 있다가 리츠로 강제 통합당한 사례가 없다. 두 나라 공모 부동산의 제도사 비교는 이 글이 1차 자료로 확인하지 못했다. 1930년 철골 위의 노동자 뒤에 서 있던 크라이슬러 빌딩은 땅주인인 대학에 내는 지대가 오를 때마다 싸져 2019년 통째로 1억 5,100만 달러에 팔렸다. 엠파이어스테이트빌딩은 땅을 2002년에 5,750만 달러에 사서 지대를 없앴고, 그래서 2013년에 소유권의 값은 임차권의 9분의 1이었다.
사진: Mike Peel (www.mikepeel.net), CC BY-SA 4.0, 위키미디어 공용
출처
본문의 1961년 조합 구조와 지대와 서브리스 임차료와 구좌당 분배금과 감독자 보수는 엠파이어스테이트빌딩 어소시에이츠가 증권거래위원회에 낸 연차보고서다. 2012년 감정과 교환가치 배분과 100달러 매수 조항과 합의와 IPO 배분은 엠파이어스테이트리얼티트러스트의 통합 투자설명서와 IPO 투자설명서와 조합의 8-K다. 1991년과 1994년과 2002년과 2013년의 소유권과 임차권 이전과 양도세 인지는 뉴욕시 등기소 문서 원본이며, 판시 원문은 뉴욕주 항소부와 최고법원 판결문이다. 상장 후 전망대와 임대와 장부가와 재산세와 액티비스트 신고는 리츠의 10-K와 10-Q와 13D이고, 재산세는 뉴욕시 재무국 과세대장과 세율표에서 이 글이 계산했다. 1931년 사업비와 1951년 거래가와 1961년 당대 구조와 1991년 매각가와 트럼프 몫과 주가는 당대 보도와 2차 자료라 본문에 그렇게 적었다.
출처 전체(74건) 펼치기
조합·리츠 공시
- Empire State Building Associates, Form 10-K FY1995 — SEC EDGAR · 1996
- Empire State Building Associates, Form 10-K FY1996 — SEC EDGAR · 1997
- Empire State Building Associates, Form 10-K FY1998 — SEC EDGAR · 1999
- Empire State Building Associates, Form 10-K FY2001 — SEC EDGAR · 2002
- Empire State Building Associates, Form 10-K FY2002 — SEC EDGAR · 2003
- Empire State Building Associates, Form 10-K FY2007 — SEC EDGAR · 2008
- Empire State Building Associates L.L.C., Form 10-K FY2012, Empire State Building Company 재무제표 첨부 — SEC EDGAR · 2013-03
- Empire State Building Associates, Schedule 14D-9 — SEC EDGAR · 1997-08-12
- Empire State Building Associates L.L.C., Schedule 14D-9 — SEC EDGAR · 2012-12-31
- Empire State Building Associates L.L.C., Schedule 14D-9 — SEC EDGAR · 2013-04-10
- Empire State Building Associates L.L.C., Schedule 14D-9 — SEC EDGAR · 2013-07-11
- Empire State Building Associates L.L.C., Form 8-K Exhibit 99.1, 감독자 서신 — SEC EDGAR · 2013-06-26
- Empire State Building Associates L.L.C., Form 8-K, 의결 결과 — SEC EDGAR · 2013-08-29
- Empire State Building Associates L.L.C., Form 8-K, 통합 완료 — SEC EDGAR · 2013-10-11
- Empire State Realty Trust, Form S-4 — SEC EDGAR · 2012-02-13
- Empire State Realty Trust, Stipulation of Settlement, Exhibit 99.60 — SEC EDGAR · 2012-09-28
- Empire State Realty Trust, Form 424B3 통합 투자설명서 겸 동의요청서 — SEC EDGAR · 2013-01-22
- Empire State Realty Trust, Form 424B4 IPO 최종 투자설명서 — SEC EDGAR · 2013-10-03
- Empire State Realty Trust, Form 8-K Exhibit 99.1, IPO 종결 — SEC EDGAR · 2013-10
- Empire State Realty Trust, Form 10-K FY2015 — SEC EDGAR · 2016-02
- Empire State Realty Trust, Form 8-K Exhibit 99.1, 카타르투자청 투자 — SEC EDGAR · 2016-08-23
- Empire State Realty Trust, Form 10-K FY2019 — SEC EDGAR · 2020-02
- Empire State Realty Trust, Form 10-K FY2022 — SEC EDGAR · 2023-02
- Empire State Realty Trust, DEF 14A 2019 — SEC EDGAR · 2019-04
- Empire State Realty Trust, 2025년 4분기·연간 실적 8-K 첨부 — SEC EDGAR · 2026-02
- Empire State Realty Trust, Form 10-K FY2025 — SEC EDGAR · 2026-02
- Empire State Realty Trust, DEF 14A 2026 — SEC EDGAR · 2026-04-02
- Empire State Realty Trust, Form 10-Q 2026년 2분기 — SEC EDGAR · 2026-07
- Empire State Realty Trust, Schedule 13D, Erez Asset Management — SEC EDGAR · 2026-10
- Empire State Realty Trust Announces George L. W. Malkin Has Joined Its Board of Directors — ESRT · 2025-07
- Empire State Building Unveils Brand New Second Floor Observatory Experience — ESRT · 2019-07-25
등기·판결·제도·시 기록
- ACRIS 등기 문서 검색 — NYC Department of Finance
- ACRIS Real Property Legals, Socrata 8h5j-fqxa — NYC Open Data
- 1991-11-27 증서, Reel 1828 p.1983 — ACRIS
- 1994-06-28 증서, Reel 2111 p.2036 — ACRIS
- 2002-04-17 증서, Reel 3500 p.799 — ACRIS
- 2013-10-07 토지·건물 소유권 증서, CRFN 2013000417277 — ACRIS
- 2013-10-07 마스터리스 양도, CRFN 2013000417278 — ACRIS
- 2013-10-07 운영 서브리스 양도, CRFN 2013000417279 — ACRIS
- 2015-01-21 저당권 만족등기, CRFN 2015000091003, ACRIS Real Property Master — NYC Open Data · 2015-03-17 접수
- PLUTO 26v2, BBL 1008350041 — NYC Open Data
- Property Valuation and Assessment Data 2010/11~2018/19, Block 835 Lot 41 — NYC Open Data
- Property Valuation and Assessment Data Tax Classes 1,2,3,4, 2022/23~ — NYC Open Data
- Property Tax Rates — NYC Department of Finance
- Empire State Building, Designation Report LP-2000 — NYC Landmarks Preservation Commission · 1981-05-19
- Empire State Building, First Floor Interior, Designation Report LP-2001 — NYC Landmarks Preservation Commission · 1981-05-19
- Empire State Building, National Historic Landmark Nomination 82001192 — National Park Service · 1985-04-26
- Meyers v. Malkin Holdings L.L.C., Appellate Division First Department — CourtListener · 2014-02-25
- Matter of Empire State Bldg. Assoc., L.L.C., 133 A.D.3d 538 — CourtListener · 2015-11-24
- Empire State Building Associates v. Trump Empire State Partners, 245 A.D.2d 225 — FindLaw · 1997
- Wien & Malkin LLP v. Helmsley-Spear, Inc., 6 N.Y.3d 471 — Cornell Law School · 2006-02-21
- Public Law 86-779, Cigar Excise Tax Extension of 1960, 리츠 조항 — govinfo · 1960-09-14
- New York Real Estate Syndication Act, GBL §352-e — New York State Attorney General
- Securities Aspects of Real Estate Syndicates, Edward N. Gadsby 연설 — SEC · 1960-11-18
- Project Case Study: Empire State Building — Rocky Mountain Institute · 2009
보도·자료·사진
- Real Estate: Highest Finance — TIME · 1961-09-01
- Real Estate: A Towering Empire — TIME · 1965-07-30
- 1961 Empire State Building Associates Prospectus 전재 — EmpireStateBuildingInvestors.com
- Boon or Boondoggle? The Long Run Economics of the Empire State Building — Jason Barr·Gabriel Ahlfeldt, Skynomics · 2020-08-17
- The Secret Man Behind the World's Most Visible Building — Gotham Center for New York City History
- Why the Empire State Building Was Largely Vacant in its Early Years — Propmodo
- Empire State Building sold for $57.5 million — The Herald, AP · 2002-03-19
- Donald Trump's failed and fraught attempt to own the Empire State Building — 6sqft
- Empire State Building stakes worth 25% less than projections — The Real Deal · 2013-11-04
- ESRT foes tell appeals court of alleged IPO boondoggle — The Real Deal · 2013-11-22
- Judge upholds $55M settlement between Malkins, ESB investors — The Real Deal · 2015-11-24
- Ruby Schron Offers $2 B. for Empire State Building — Commercial Observer · 2013-06
- Legacy Owners Balk At Empire State Building REIT Plan — Financial Advisor
- Declining Empire State Building Visits Drive Q2 Loss for ESRT — Commercial Observer · 2026-07
- Empire State Realty Trust Observation Deck Q2 2026 — Bisnow · 2026-07
- SUMMIT One Vanderbilt Two Year Anniversary — SUMMIT · 2023-10
- ESRT 주가·배당 시계열 — Yahoo Finance · 2026-10-07 조회
- File:Photograph of a Workman on the Framework of the Empire State Building - NARA - 518290.jpg — 위키미디어 공용
- File:At New York City 2023 031 - Empire State Building seen from the High Line.jpg — 위키미디어 공용